Neparedzēts remonts un jau esošs parāds, kā neradīt vēl dziļāku bedri

neparedzets remonts

Dzīvē neviens nav pasargāts no brīžiem, kad viss notiek vienlaikus. Tieši tad, kad budžets tāpat ir saspringts un maksājumi jāveic vairākām institūcijām, mājās pēkšņi salūzt boileris, saplīst veļas mašīna vai dzīvoklī parādās mitrums, kas jālabo nekavējoties. Šādos brīžos kārdinājums ir skaidrs. Paņemt ātru un ērtu īstermiņa aizdevumu, lai problēma pazustu jau šodien. Tomēr ilgtermiņā šis solis var izmaksāt dārgi.

Šis raksts paredzēts cilvēkiem, kuri meklē uzticamu, saprotamu un racionālu informāciju par aizņemšanos un vēlas pieņemt gudrus, atbildīgus lēmumus. Tāpēc pievērsīsimies tieši tam, kas patiesībā palīdz ilgtermiņā nezaudēt finanšu kontroli. Kā rīkoties, ja parādi jau ir, bet dzīve pieprasa atvērt maku vēl plašāk.

Kāpēc jāizvairās no dārgiem īstermiņa risinājumiem

Neparedzēts remonts rada steidzamības sajūtu. Tajā brīdī īstermiņa aizdevumi šķiet ērti, jo nauda kontā parādās ātri un pieteikums aizņem dažas minūtes. Tomēr īstermiņa kredīti parasti nozīmē:

  • augstāku procentu likmi
  • īsus atmaksas termiņus
  • maz elastības, ja rodas kavējumi

Šie faktori var kļūt par iemeslu, kāpēc esošā parādu situācija izvērsīsies vēl sarežģītāka. Ja cilvēks jau kavē maksājumus un ikmēneša saistības pārsniedz to, ko maciņš spēj izturēt, jebkura jauna, dārga kredītsaistība tikai pastiprinās problēmu.

Piemēram, no datiem redzams, ka kredītu apvienošanu Latvijā piedāvā daudzi kredītdevēji, arī Altero, Credit24, Sefinance, Latkredits un citi, taču īstermiņa aizdevumi bieži nav būtiski saistīti ar apvienošanu. Tiem ir cits mērķis un tie nav domāti ilgtermiņa problēmu risināšanai. Līdz ar to īstermiņa aizdevumu izvēle situācijā, kur parādi jau sakrājušies, bieži nozīmē lielāku risku nekā ieguvumu.
kredits neparedzetam remontam

Prioritāšu noteikšana

Pirmais solis sarežģītā finanšu situācijā ir sakārtot prioritātes. Tas nozīmē atbildēt uz vienkāršu, bet svarīgu jautājumu: kuri maksājumi ir kritiski un kurus iespējams īslaicīgi atlikt.

Lai šo izvērtējumu padarītu saprotamāku, var palīdzēt šāda shēma:

  • Pirmie ir maksājumi, kuru kavēšana var radīt papildu sodus vai nopietnas sekas. Tie parasti ir komunālie maksājumi, īre vai kredītsaistības, kas nodrošinātas ar ķīlu.
  • Otrajā vietā ir maksājumi, kuri rada izmaksas, bet to kavēšana uzreiz nerada nekavējošas problēmas.
  • Trešajā vietā ir izmaksas, kuras iespējams elastīgi pielāgot, piemēram, izklaide, pirkumi, kas nav nepieciešami.

Tikko saproti, kas ir kritiski, kļūst arī skaidrs, kur meklēt resursus neparedzētajam remontam. Šāds sistemātisks skatījums palīdz izvairīties no impulsīviem lēmumiem un izvēlēties risinājumus, kas ilgtermiņā būs izdevīgāki.

Kredītu pārskatīšana

Ja parādu jau ir daudz un to apmaksai trūkst līdzekļu, viens no pirmajiem soļiem ir kredītu pārskatīšana. Tas nenozīmē vienkārši skatīties, cik jāmaksā. Tas nozīmē analizēt:

  • vai esošie procenti nav pārāk augsti
  • vai atmaksas termiņš ir piemērots ienākumiem
  • vai maksājumi nav sadalīti pārāk daudzos mazos kredītos

Tieši šeit noder var aplūkot apvienošanas pakalpojumu piedāvājumus. Dažādi kredītdevēji, piemēram, Sefinance, Big Bank, Latvijas Kredītu Centrs un citi, piedāvā risinājumus, kas ļauj apvienot vairākus aizdevumus vienā maksājumā ar vienu grafiku. Tas var palīdzēt samazināt ikmēneša slogu un atbrīvot līdzekļus, kas nepieciešami neparedzētiem remontdarbiem.

Kredītu apvienošana arī tad, ja ir kavēti maksājumi

Bieži cilvēki kļūdaini domā, ka kavēti maksājumi automātiski nozīmē, ka kredītu apvienošana nav iespējama. Tā nav. Ir vairāki kredītdevēji, kuru piedāvājumos šāds risinājums pastāv.

Piemēram:

  • Altero ļauj izvērtēt piedāvājumus no vairākiem partneriem, arī gadījumos, kad ir kavējumi
  • Credit24 un Soso ir elastīgāki klientiem ar sarežģītāku finanšu vēsturi
  • Lenders, Latkredits un Kredora izvērtē situāciju individuāli, kas nozīmē, ka kavējumi ne vienmēr ir šķērslis

Šeit gan svarīgi saprast, ka kredīta apvienošana nav brīnumlīdzeklis. Tā nedzēš parādus, bet padara tos pārvaldāmākus. Ja sarakstē ar kredītdevēju esi atklāts un precīzs, iespējas atrast risinājumu būtiski pieaug.
Konsultācija ar finanšu speciālistiem

Finanšu konsultanti bieži tiek piesaukti kā “pēdējais glābiņš”, bet patiesībā tas ir viens no saprātīgākajiem soļiem jau sākotnējā posmā. Konsultanta uzdevums nav tikai ieteikt, ko darīt. Viņš palīdz:

  • sakārtot visu maksājumu kopainu
  • aprēķināt, cik daudz vari atļauties maksāt katru mēnesi
  • izvērtēt, vai apvienošana, pārkreditācija vai vienkārša termiņu pagarināšana ir izdevīgāks risinājums
  • izstrādāt ilgtermiņa budžetu, kas ļauj izvairīties no līdzīgām krīzēm nākotnē

Liela daļa cilvēku, kas atrodas finanšu grūtībās, nonāk tajās tieši tāpēc, ka sākumā izvēlas ātrāko, nevis gudrāko risinājumu. Konsultanta skatījums bieži pavērš lietas citā virzienā un palīdz saredzēt iespējas, kuras pats neievērotu.

Svarīgākais, ko atcerēties

Ja neparedzēts remonts sakrīt ar jau esošiem parādiem, svarīgi nesteigties un pieņemt racionālus, nevis impulsīvus lēmumus.

Galvenās atziņas:

  • dārgi īstermiņa kredīti nav risinājums situācijā, kad parādi jau krājas sākotnēji jānosaka prioritātes, nevis jāizvēlas ātrākais variants
  • kredītu pārskatīšana un apvienošana var palīdzēt samazināt ikmēneša slodzi
  • arī ar kavētiem maksājumiem ir iespējams rast risinājumu
  • finanšu konsultanti bieži ir visdrošākais ceļš, lai atgūtu stabilitāti

Aizdevumiem.lv auditorijai šīs zināšanas ir īpaši svarīgas. Gudri lēmumi aizņemšanās jautājumos palīdz ne tikai atrisināt īslaicīgas problēmas, bet arī izveidot drošu pamatu nākotnei.

Kā pārvaldīt kredītu atmaksu, dzīvojot un strādājot ārzemēs

kur aiznemties jas trada arzemes

Dzīve ārzemēs bieži nāk ar jauniem izaicinājumiem un iespējām, taču arī ar atbildību par saistībām, kas palikušas Latvijā. Ja tev ir kredīts, kuru turpini atmaksāt, strādājot ārvalstīs, svarīgi to darīt pārdomāti un organizēti.

Šajā rakstā atradīsi praktiskus padomus un stratēģijas, kā pārvaldīt kredītu atmaksu, dzīvojot ārpus Latvijas, kā plānot finanšu plūsmu, kā izmantot automātiskos maksājumus un kādi nebanku aizdevēji piedāvā kredītus cilvēkiem, kas strādā ārzemēs.

Raksts ir paredzēts aizdevumiem.lv lasītājiem, kuri vēlas rīkoties atbildīgi ar savām finansēm un pieņemt gudrus lēmumus par aizņemšanos.

Izveido skaidru pārskatu par saviem kredītiem

Pirmais solis ceļā uz sakārtotām finansēm ir pārskatāmība. Tev jāzina, cik aizdevumu ir, cik katru mēnesi jāmaksā un kādi ir to termiņi.

Izveido vienkāršu tabulu vai izmanto finanšu pārvaldības lietotni, kurā pieraksti visus savus kredītus, maksājumu datumus un summas. Šāds pārskats ļauj redzēt, cik liela daļa ienākumu aiziet kredītu atmaksai un vai vari atļauties kādu no tiem apvienot vai pārfinansēt.

Ja dzīvo ārzemēs, ieteicams arī atvērt atsevišķu kontu, kas paredzēts tikai kredītu maksājumiem. Šādi būs vieglāk sekot līdzi, lai maksājumi vienmēr notiktu laikā.

Automātiskie maksājumi palīdz saglabāt kārtību

Viens no vienkāršākajiem un drošākajiem veidiem, kā nepieļaut kavējumus, ir automātiskie maksājumi. Tie nozīmē, ka kredīta maksājums katru mēnesi tiek veikts automātiski no tavas bankas konta noteiktajā datumā.

Tas ir īpaši ērti, ja dzīvo citā valstī un ne vienmēr atceries, kad pienāk maksājuma termiņš. Turklāt automātiska apmaksa pasargā no soda procentiem un palīdz saglabāt labu kredītvēsturi.

Latvijas bankas un arī nebanku aizdevēji piedāvā šo iespēju. Piemēram, Mogo ļauj iestatīt automātisko maksājumu tieši klienta profilā, un nauda tiek noskaitīta precīzi noteiktajā dienā. Tas ir drošs risinājums, īpaši, ja strādā ārvalstīs ar mainīgu darba grafiku.

Finanšu plānošana ir stabilitātes pamats

Dzīvojot ārzemēs, ienākumi var būt lielāki, bet arī izdevumi bieži pieaug. Tāpēc svarīgi ir ne tikai laicīgi maksāt kredītu, bet arī veidot uzkrājumu. Ideālā gadījumā drošības spilvens sedz vismaz trīs mēnešu kredītmaksājumus. Šāds uzkrājums palīdz, ja mainās darbs, rodas veselības problēmas vai citi neparedzēti izdevumi.

Plānojot budžetu, svarīgi arī pārskatīt valūtas kursus. Ja ienākumus saņem ārvalstu valūtā, pārskaitījumi uz Latvijas kontu jāsaskaņo ar labvēlīgāko valūtas maiņas brīdi.

Ja ikmēneša maksājumi kļūst pārāk lieli vai to ir daudz, ir vērts apsvērt kredītu apvienošanu. Šis risinājums palīdz samazināt procentu likmi un apvienot vairākus maksājumus vienā.

Nebanku aizdevēji, kas piedāvā kredītus ārzemēs strādājošajiem

Latvijā vairākas licencētas nebanku kredītkompānijas piedāvā kredītus cilvēkiem, kuri dzīvo un strādā ārvalstīs. Ir svarīgi salīdzināt vairākus kredītdevējus, lai spētu pieņemt lēmumus skatoties kopā lielāku bildi. Šie aizdevēji saprot, ka daudzi latvieši strādā ārpus valsts un vēlas saglabāt finansiālās saistības Latvijā.

Saskaņā ar datiem no 2025. gada kreditoru apkopojuma, kredītus ārzemēs strādājošajiem piedāvā šādi uzņēmumi:

Latvijas Kredītu Centrs
Piedāvā kredītus no 1000 līdz 25 000 eiro ar gada procentu likmi no 15 līdz 36 procentiem. Kredīta termiņš līdz 120 mēnešiem. Nav pieejams bez darba vietas, taču iespējams aizņemties bez ķīlas. Šis risinājums piemērots tiem, kam ir stabili ienākumi un nepieciešams lielāks aizdevums ilgtermiņā.

Mogo
Pieejams kredīts ārzemēs dzīvojošajiem no 500 līdz 12 000 eiro ar procentu likmi ap 28,8 procentiem. Mogo kredīti ir elastīgi un iespējams pieteikties arī klientiem ar negatīvu kredītvēsturi. Nauda kontā var nonākt aptuveni 15 minūšu laikā pēc apstiprināšanas.

Sefinance
Piedāvā patēriņa kredītu cilvēkiem, kas strādā ārvalstīs. Lai gan detaļas failā ir nepilnīgas, uzņēmums darbojas šajā segmentā un piedāvā individuālu pieeju katram klientam.

Šie uzņēmumi ļauj pieteikties kredītam tiešsaistē, izmantojot Smart-ID vai eParakstu, kas nozīmē, ka viss process notiek attālināti, bez klātienes formalitātēm.

ieteikumi kredits arzemes stradajot

Ko darīt, ja kredīta maksājums kavējas

Ja rodas situācija, kad kredīta maksājums varētu kavēties, galvenais ir neslēpties. Sazinies ar kredītdevēju, izskaidro situāciju un vaicā, kādi risinājumi ir iespējami.

Daudzi aizdevēji, piemēram, Latvijas Kredītu Centrs vai Mogo, piedāvā pagarināt maksājuma termiņu vai vienoties par elastīgāku grafiku. Šāda komunikācija palīdz saglabāt labas attiecības ar kredītdevēju un novērš negatīvu ietekmi uz kredītvēsturi.

Kavējot maksājumu, parāds ne tikai palielinās, bet var ietekmēt tavu nākotnes iespēju aizņemties, tāpēc vienmēr ir labāk rīkoties laicīgi.

Plāno un rīkojies laicīgi, lai kredīts nekļūst par nastu

Kredītu atmaksa, dzīvojot ārzemēs, prasa mazliet vairāk organizētības, taču ir pilnībā pārvaldāma. Galvenais ir skaidrs plāns, automātiskie maksājumi un atklāta komunikācija ar aizdevēju.

Atbildīga rīcība palīdz saglabāt gan finansiālo drošību, gan reputāciju. Ja esi disciplinēts, kredīts var būt instruments mērķu sasniegšanai, nevis problēmu avots.

Dzīve ārzemēs sniedz iespējas, un ar gudru finanšu plānošanu tās var izmantot pilnībā, nezaudējot saikni ar Latviju un saviem finansiālajiem pienākumiem.

Kā dzīvot bez parādiem – kredītvēstures labošana ar dažādiem aizdevējiem

kredits ar paradiem

Dzīve bez parādiem šķiet kā tāls mērķis, tomēr to var sasniegt, ja sāk pieņemt pārdomātus lēmumus par savu naudu. Bieži vien lielākās problēmas rodas tad, kad cilvēkam vienlaikus ir vairāki aizdevumi, kurus ir grūti pārvaldīt. Šādās situācijās noder risinājumi, kas ļauj apvienot aizdevumus vai pārkreditēt tos, padarot ikmēneša maksājumus saprotamākus un vieglāk izpildāmus.

Ja esi paņēmis jau kaudzi ar kredītiem vai vienkārši neesi tos laicīgi nomaksājis, var šķist neiespējami. Pat piedāvātā kredītu apvienošana vairākās vietās nav tik viegls risinājums, kā to mēdz pasniegt. Tomēr, mēs atradām kādu jaunu iespēju, kā tos var savest kārtībā kopā ar izdevīgu kredītiestādi Moneza. 

Šajā rakstā uzzināsim, kā šis aizdevējs cenšas palīdzēt ikvienam, kas pie viņiem vēršas, kā arī kādi nosacījumi un priekšrocības ir viņu kredītiem, pat cilvēkiem ar sliktu kredītvēsturi un parādniekiem. Pieņemsim jums kā parādniekam ir nepieciešami 10 000 eiro pārkreditācijai vai kredītu apvienošanai.

Kad kredīti kļūst par pārlielu finanšu slogu

Ja kādreiz savā dzīvē jums rodas domas, ka netiekat galā ar kredītu maksājumiem vai dzīve bez parādiem vairs nav iespējam, nav prātīgi uzreiz domāt par maksātspējas pasludināšanu vai aizņemties no kāda pa ātro. Mūsdienās, šādos gadījumos ļoti bieži vēršas pēc kredītu apvienošanas, ja ir vairāki kredīti, vai pārkreditācijas, ja iepriekš ņemtais aizdevums nav visai izdevīgs. Protams, sākotnēji šķiet, ka ir nēerti aizdevējam paziņot par to, ka vēlaties pāriet pie cita kredītdevēja vai pārskatīt savu kredītlīgumi.

Tomēr mēs varam jūs nomierināt, ka gadījumā, ja izvēlaties kredītu apvienošanu vai refinansēšanu, jums pat nevajadzēs par to paziņot savam esošajam kredītdevējam. Jūs tikai uzzināsiet, kā varat veikt pirmstermiņa kredīta atmaksu, vienu vai vairākus aizdevumus pilnībā nomaksāsiet ar cita aizdevēja izsniegto naudu un veiksiet maksājumus jaunajam, izdevīgākajam kredītdevējam.

Kādā veidā kredītu apvienošana var uzlabot tavu kredītreitingu

Gadījumos, kad cilvēkam vairāku gadu laikā ir sakrājušies 5 vai 10 kredīti un katrs ar summu no 500 līdz 1000 eiro vai pat vairāk, protams tas cipars savelkas jau uz 10 000 eiro un tā tālāk. Kaut gan nevahag no tā baidīties. Pat ja jūs apsverat, ka jūsu ienākumi neļauj jums ņemt kredītu uz tādu summu, kredītu apvienošanas gadījumā aizdevējs skatās ne tikai uz jūsu ienākumiem, bet arī cik un kam jūs esat parādā.

Un sastādot veiksmīgu kredīta atmaksas plānu, aizdevējs spēs jums atvieglot šo finanšu slogu, atbrīvojot jūs no 10 parādiem, kas izmaksā vairākus simtus eiro mēnesī vai uzkrāj soda naudu un nomelno jūsu kredītvēsturi. Kredītu apvienošana ļauj izvēlēties tādu ikmēneša maksājumu, ko jūs bez īpašām raizēm varēsiet maksāt, pat ja tas būs vēl kādus 10 – 15 gadus. Taču tas ir labāk, nekā šo pašu laiku tikai krāt soda naudu un palielināt savu nenomaksātu kredītu parādu vai katru mēnesi atdot lielāko daļu no savas algas vairāku kredītu maksājumiem.

Pie kuriem aizdevējiem vērsties pēc palīdzības

Pat, ja vēl neesat aptvēris visu kredītu apvienošanas vai pārkreditācijas ieguvumu, minēsim dažus esošos aizdevējus, pie kuriem droši var pieteikties šādam pakalpojumam. Viņi visi darbojas ar Latvijas vai ārvalsts patērētāju licensi, tāpēc viņu darbība ir droša un caurskatāma. Kādi tad ir Moneza, Sefinance un Altero, kā finanšu starpnieku piedāvājums potenciālajiem klientiem, kas vēlas refinansēt savus aizdevumus?

moneza 10000 eiro

Moneza – finanšu sabiedrotais visgrūtākajos brīžos

Moneza ir viens no aizdevējiem, kas piedāvā ne tikai patēriņa kredītus vai aizdevumus uzņēmumiem, bet arī risinājumus cilvēkiem, kuriem kredītvēsture nav ideāla. Praktiski tas nozīmē, ka, ja esi nonācis situācijā ar vairākiem maziem kredītiem un kavētiem maksājumiem, Moneza var piedāvāt kredītu apvienošanu vai pārkreditāciju, lai ikmēneša maksājums kļūtu vieglāk pārvaldāms. Viņu pieeja bieži ir elastīgāka nekā tradicionālajās bankās, jo katrs pieteikums tiek vērtēts individuāli, un svarīgākais ir parādīt gatavību sakārtot savas saistības.

Kredītu apvienošana un pārkreditācija ar šādiem nosacījumiem:

  • Maksimālā summa līdz pat 25 000 eiro ar termiņu līdz 10 gadiem
  • Individuālā procentu likme sākot no 6,9%
  • Cilvēkiem ar parādsaistībām var piedāvāt kredītu ar nodrošinājumu

Šāds pakalpojums pie šī neatkarīga brokera ir pieejams jau no 18 gadu vecuma. Kā arī te jau ir ierasta prakse sadarboties ar parādniekiem, cilvēkiem ar sliktu kredītvēsturi un citās grūtās situācijās nonākušajiem cilvēkiem. Tā kā droši varat atstāt savu pieteikumu viņu mājaslapā vai pieteikties klātienē.

sefinance parkreditacija

Sefinance – izdevīgs veids, kā samazināt kredītmaksājumus

Sefinance ir viens no Latvijā pazīstamākajiem finanšu starpniekiem, kas vairāk nekā 10 gadus palīdz cilvēkiem ar dažādām kredītsaistībām. Sefinance pakalpojumi var būt noderīgi situācijās, kad vairāki kredīti rada pārāk lielu ikmēneša slogu vai kad nepieciešams refinansēt aizdevumu ar izdevīgākiem nosacījumiem. Praktiski tas nozīmē, ka, apvienojot vairākus mazus kredītus vienā, iespējams samazināt gan procentu maksājumus, gan kavējumu risku.

Kredītu refinansēšana vai kredīti parādniekiem pēc šiem noteikumiem:

  • Iespēja apvienot līdz 10 kredītiem
  • Individuālā procentu likme sākot no 2% kredītam pret ķīlu
  • Pieteikumu izskata 15 minūtes, maksimāli 1 dienas laikā

Katra klienta situācija tiek novērtēta individuāli, jo aizdevējs saprot, ka katram mēdz gadīties dažādi. Galvenais ir cilvēka vēlme mainīt kaut ko savā dzīvē, jo īpaši sākt atmaksāt savus vairākus kredītus, kas ir ņemti pagātnē vai pastāv tagad.

altero kreditu apvienosana

Altero – visi aizdevēji vienā vietā

Altero ir finanšu salīdzināšanas platforma, kas palīdz ātri saprast, kurš aizdevējs var piedāvāt piemērotākos nosacījumus konkrētajai situācijai. Tā vietā, lai pieteiktos katram aizdevējam atsevišķi un gaidītu atbildes, pietiek ar vienu pieteikumu Altero sistēmā. Jau pavisam drīz vari redzēt vairākus personalizētus piedāvājumus vienuviet. Šāda pieeja ir īpaši noderīga tiem, kas nevēlas tērēt laiku salīdzināšanai un vēlas ātrāk pieņemt lēmumu, balstoties uz konkrētiem datiem.

Altero salīdzināšanas priekšrocības:

  • Visi personalizēti piedāvājumi 1 stundas laikā
  • Maksimālā summa 25 000 eiro uz 7 gadiem
  • Tavs personīgais finanšu konsultants

Kā ātri attīstošam un digitālam zīmolam, Altero pakalpojumiem var pieteikties arī Whatsapp čatā. Tas jo īpaši ir aktuāls jaunākiem cilvēkiem, kas visu ir raduši risināt ātri, ērti un uz vietas. Protams Altero ir arī klātienes apkalpošana, izbraukumi uz lielākajiem tirdzniecības centriem un atbalsts telefoniski un elektroniski.

No kredītu slazda vienmēr ir izeja

Pat, ja esat domājis, ka labāk aizmirst par saviem n-tajiem kredītiem vai maksāt tos kā ierasts, jo “pats taču esat uz to parakstījies”, tad mūsu atbilde ir nē, nē un vēlreiz nē! Vairākās kredītiestādes palīdz atbrīvoties no problēmām, ko ir sagādājusi nepārdomāta vai uz emocijām valdīta aizņemšanās.

Mēs visi esam cilvēki un ne katrs tik labi pārzina kreditēšanas jomu, lai būtu vienmēr piesardzīgs. Tāpēc gadījumos, kad būt parādnieku reģistrā jums jau apnīk vai gribās to mainīt, jūs jau 1 dienas laikā varat sākt labot savu situāciju. Kredītu apvienošana vai pārkreditācija cilvēkiem ar parādiem vai sliktu kredītvēsturi tam arī ir domāta. Negaidiet līdz pienāks īstais brīdis, rīkojieties paši!

Kā novērtēt meža vērtību pirms ieķīlāšanas?

timbro pardot mezu

Meža īpašums ir daudz vairāk nekā tikai koku krājums – tas var kļūt par vērtīgu kapitāla instrumentu, kas palīdz piesaistīt finansējumu vai nodrošināt drošību uzņēmuma līdzekļiem. Tomēr pirms runāt par ieķīlāšanu vai pārdošanu, ir būtiski saprast, kā noteikt tā reālo vērtību.

Šajā rakstā mēs apskatīsim galvenos faktorus, kas ietekmē meža tirgus cenu, un izskaidrosim, kā profesionāls novērtētājs var palīdzēt pieņemt pārliecinātus un finanšu mērķiem atbilstošus lēmumus. Šī informācija būs noderīga grāmatvežiem, uzņēmumu vadītājiem un finanšu speciālistiem, kuri vēlas maksimāli izmantot meža potenciālu, vienlaikus saglabājot ilgtermiņa vērtību.

Meža novērtēšanas pamati

Meža novērtēšana nav vienkārša; tā ir daudzšķautņaina procedūra, kas prasa pievērst uzmanību dažādiem aspektiem. Meža vērtība var svārstīties atkarībā no dažādiem faktoriem, un katram no tiem ir sava nozīme kopējā novērtējumā. Zemāk apskatīsim dažus galvenos aspektus, kas jāņem vērā.

1. Meža sastāvs

Viens no būtiskākajiem meža vērtību ietekmējošajiem faktoriem ir tā sastāvs – koku sugas, kas tajā aug. Piemēram, mežs, kurā dominē vērtīgas sugas kā priede, egle vai ozols, parasti būs vērtīgāks nekā mežs ar bērziem vai alkšņiem.

Turklāt svarīgs ir arī šo sugu izplatības blīvums – jo vairāk vērtīgu koku, jo augstāka vērtība. Tas viss ietekmē novērtējuma galarezultātu.

2. Meža stāvoklis

Koku vecums un to veselības stāvoklis arī ir svarīgi vērtējumā. Jauni un veseli koki ir vērtīgāki, jo tiem ir potenciāls augt un radīt vairāk koksnes nākotnē. Savukārt veci vai slimi koki vērtību pazemina un var radīt papildu izmaksas apsaimniekošanā.

Ne mazāk svarīgs ir arī meža kopējais ekoloģiskais stāvoklis – saglabāts, dzīvīgs mežs ar augstu bioloģisko daudzveidību var būt vērtīgāks, jo tas sniedz arī ekoloģiskos labumus, piemēram, palīdz oglekļa piesaistē un ūdens attīrīšanā.

3. Atrašanās vieta

Meža atrašanās vieta var būtiski ietekmēt tā vērtību. Meži, kas atrodas netālu no lielām pilsētām vai transporta infrastruktūras, bieži vien ir vērtīgāki, jo ir tuvāk tirgiem. Arī iespējas, ko sniedz konkrētā atrašanās vieta – piemēram, ja mežs atrodas pie populāriem tūrisma objektiem – var palielināt vērtību, jo ļauj attīstīt ekotūrismu.

4. Tirgus apstākļi

Tirgus apstākļi ir vēl viens faktors, kas var krasi ietekmēt meža vērtību. Koksnes cenas, pieprasījums un piedāvājums, kā arī vispārējā ekonomiskā situācija ietekmē to, cik vērtīgs mežs būs konkrētajā brīdī. Izpratne par tirgus tendencēm ļauj veikt precīzāku un reālistiskāku vērtējumu.

5. Profesionālu novērtētāju nozīme

Lai būtu pārliecināti, ka novērtējums ir precīzs un balstīts uz tirgus realitāti, ir vērts iesaistīt profesionālu novērtētāju. Šie speciālisti saprot, kas un kā ietekmē meža vērtību, un izmanto modernus rīkus, lai sniegtu precīzus rezultātus.

perk mezus

Kāpēc izmantot profesionālu novērtētāju?

Piedāvāju dažus interesantus padomus, kāpēc izmantot profesionālu novērtētāju:

  • Pieredze un zināšanas: Profesionālie novērtētāji ir apmācīti izprast meža apsaimniekošanas nianses un zina, kas tieši ietekmē vērtību.
  • Tehnoloģijas: Mūsdienu tehnoloģijas, piemēram, droni un attālinātās novērtēšanas rīki, ļauj novērtējumu veikt ātrāk un precīzāk.
  • Tirgus analīze: Novērtētāji spēj analizēt tirgus tendences un ieteikt cenu, kas atbilst reālajai situācijai.
  • Objektivitāte: Neatkarīga profesionāļa skatījums palīdz novērtējumu veikt bez emocionāla piesaistes īpašumam.

Kā atrast labu novērtētāju?

Uzticama novērtētāja atrašana var prasīt laiku. Ieteicams jautāt pēc atsauksmēm no pazīstamiem cilvēkiem, apskatīt tiešsaistes atsauksmes, kā arī meklēt novērtētājus, kas ir reģistrēti profesionālās asociācijās.

Meža novērtēšanas process

Novērtēšanas process parasti sastāv no vairākiem posmiem:

  1. Inventarizācija – tiek veikta visu koku un citu dabas elementu uzskaite. Šeit novērtētāji mēra koku augstumu, apkārtmēru, sugas un veselības stāvokli.
  2. Taksācija – pamatojoties uz inventarizācijas datiem, tiek veikts vērtības aprēķins, ņemot vērā sugu, koksnes kvalitāti un tirgus cenas.
  3. Tirgus analīze – vietējā un globālā tirgus datu analīze, lai noteiktu reālo vērtību jūsu mežam.

Timbro kā atbalsts meža novērtēšanā

Mežu uzpircējs Timbro ir uzņēmums, kas specializējas meža vērtēšanā un apsaimniekošanā. Viņu komanda palīdz izstrādāt ilgtspējīgu meža apsaimniekošanas plānu un sniedz konsultācijas, lai palīdzētu jums iegūt visprecīzāko novērtējumu.

Ja jums nav plāna īpašumu ilgtermiņā turēt, mežu uzpircējs Timbro piedāvā arī palīdzību meža pārdošanā, piedāvājot konkurētspējīgas cenas un ātru apmaksu, kas ir noderīgi, ja līdzekļi nepieciešami steidzami. Viņu juridiskie un nodokļu konsultanti arī var atvieglot darījumu norisi.

pardot mezus

Kāpēc meža vērtības novērtēšana ir būtiska finansiālā lēmumu pieņemšanā?

Pareizi veikts meža novērtējums ir vairāk nekā tikai cipari – tas ir stratēģisks instruments, kas ļauj plānot finanses gudri un droši. Iesaistot profesionālu novērtētāju, jūs nodrošināt objektivitāti, precīzu tirgus analīzi un juridisku drošību.

Apzinoties meža sastāvu, stāvokli, atrašanās vietu un tirgus konjunktūru, var izstrādāt skaidru plānu, kā izmantot šo īpašumu, lai iegūtu maksimālus ienākumus un finansiālo labumu. Tā rezultātā lēmumi par ieķīlāšanu, pārdošanu vai apsaimniekošanu kļūst pārdomāti un pamatoti, nodrošinot kapitāla ilgtspēju un uzņēmuma stabilitāti.

Vai izsniedz kredītu bez konta pārskata un galvotāja?

kredits bez parbaudes

Aizņemšanās nav tikai poga “Saņemt naudu”. Tā ir izvēle, kas ietekmē tavu ikdienu un nākotni. Viens no biežākajiem jautājumiem, ko cilvēki uzdod, ir vai iespējams saņemt kredītu bez bankas konta izraksta un galvotāja? Šāds jautājums rodas situācijās, kad nauda nepieciešama steidzami vai arī nav iespējas uzrādīt visu finanšu informāciju.

Šajā rakstā saprotami un soli pa solim izskaidrosim, kad tas ir iespējams, kādi riski jāņem vērā un kā aizdevumus gudri salīdzināt, lai nepārmaksātu.

Kam var būt nepieciešams aizdevums bez bankas konta?

Ikdienā gandrīz katram no mums gadās situācijas, kad nauda vajadzīga steidzami, piemēram, salūst sadzīves tehnika, jāsamaksā rēķins vai parādās neplānoti izdevumi. Tad cilvēks sāk domāt par kredītu, un loģiski rodas jautājums: vai aizdevējam būs vajadzīgs mans konta izraksts?

Lai gan konta pārskats ir izplatīts dokuments, dažkārt cilvēkiem to ir grūti iesniegt. Piemēram:

  • ienākumi ienāk ārvalstu kontā;
  • darbs ir sezonāls vai neregulārs;
  • daļa ienākumu ir skaidrā naudā;
  • tiesu izpildītājs ir ierobežojis piekļuvi kontam;
  • cilvēks nevēlas uzrādīt privātu finanšu informāciju.

Šajos gadījumos aizdevums “bez konta izraksta” nav tikai ērtība, bet var būt vienīgais veids, kā saņemt nepieciešamos līdzekļus. Tomēr jāatceras, ka šādi kredīti bieži vien ir riskantāki un jāizvērtē īpaši atbildīgi.

kredits pret kilu

Iespējamie kreditori pie kā vērsties pēc kredīta bez pārbaudes

Lai gan aizdevēji, kas piedāvā kredītus bez konta izraksta, ir maz, daļa uzņēmumu izmanto automatizētas datu pārbaudes, kur klients pats izrakstu nesniedz.

Bino – vienkāršs pieteikums un automatizēta izvērtēšana

Bino.lv piedāvā kredītlīniju un izmanto automatizētus ienākumu un kredītvēstures pārbaudes rīkus, tāpēc klientam pašam nav jāaugšupielādē konta izraksts.
Prasības:

  • vecums 20–75 gadi;
  • Latvijas bankas konts;
  • pozitīva kredītvēsture;
  • regulāri ienākumi.

Viasms – ātrs risinājums bez sarežģītas dokumentācijas

Viasms.lv sistēma veic automātisku datu izvērtēšanu, balstoties uz klienta sniegtajiem datiem un kredītinformāciju.
Nepieciešams:

  • vecums 20–70 gadi;
  • 0,01 € identifikācijas maksa;
  • izvērtēti ienākumi un kredītvēsture.

Šis aizdevējs bieži tiek izvēlēts situācijās, kad vajadzīgi ~500 € bez detalizētas dokumentu iesniegšanas.

Credit24 – elastīga kredītlīnija un ātra apstrāde

Credit24 piedāvā kredītlīnijas līdz 7000 €, un pieteikums parasti neprasa manuālu konta izraksta augšupielādi, pārbaude notiek automātiski.

Pieteikšanās process ir vienkāršs, pieprasot tikai pamatinformāciju par sevi un neprasot konta izrakstu vai galvotāju. Tas ir izdevīgs risinājums tiem, kas meklē ātru un bezrūpīgu finansiālu palīdzību.

SMScredit – ātra izskatīšana, bet augsta GPL

SMScredit piedāvā kredītlīniju līdz 5000 €, jaunajiem klientiem pirmajā mēnesī piešķirot procentu atlaidi.
Svarīgi: GPL ir augsta, tāpēc jāizvērtē, vai šis risinājums ir piemērots ilgtermiņā.

kredits bez konta parskata

Kāpēc ir svarīgi salīdzināt aizdevumus tieši tad, kad meklē kredītu bez konta izraksta?

Meklējot aizdevumu “bez pārbaudes”, cilvēks bieži vien skatās tikai uz vienu lietu, kur ātrāk iedod naudu.
Taču tieši šī pieeja visbiežāk noved pie pārmaksas.

Vienkāršs piemērs:

Pirmais aizdevējs sola “ātru kredītu bez papīriem”, bet procenti ir milzīgi.

Otrs piedāvā līdzīgu summu, bet ar daudz draudzīgākiem nosacījumiem.

Uz papīra abi piedāvājumi izskatās vienādi, bet tikai salīdzinot tos savā starpā, var saprast, kurš patiešām ir izdevīgs.

Vai ir iespējams aizdevums bez konta izraksta?

Īsā atbilde: jā, bet tikai ar noteikumiem.
Tas nenozīmē, ka aizdevējs neveic pārbaudi, tā vienkārši notiek automatizēti.

Aizdevējs joprojām skatās:

  • vai ir regulāri ienākumi;
  • vai nav būtisku parādu;
  • kāda ir kredītvēsture;
  • vai aizņēmējs spēs atmaksāt summu laikā.

Šādu kredītu summas parasti ir mazākas, termiņi īsāki, bet procenti – augstāki.

kredits bez konta parskata

Kad piemērotāks ir kredīts pret ķīlu?

Kredīts pret auto vai citu vērtīgu lietu var būt risinājums, ja cilvēkam nav konta izraksta vai regulāru ienākumu.
Taču jāatceras:

  • ķīla ir jūsu īpašums;
  • ja kredītu neatmaksā, to var zaudēt;
  • šis nav risinājums “tikai uz brīdi”, bet nopietna atbildība.

Piemērs no reālās dzīves

Iedomāsimies Ievu.
Viņai nepieciešami 500 €, lai pabeigtu mājokļa remontu. Viņa izvēlas Viasms, jo:

  • nav jāiesniedz manuāls konta izraksts,
  • pieteikums ir ātrs,
  • identifikācija maksā tikai 0,01 €.

Pēc dažām minūtēm viņa saņem atbildi.
Lai gan process ir vienkāršs, svarīgākais ir tas, ka Ieva izvērtēja procentus, termiņu un savu spēju atmaksāt, kas padarīja viņas lēmumu atbildīgu.

Risinājums jebkurām vajadzībām

Aizdevums bez konta izraksta var šķist vilinoši vienkāršs, bet drošība vienmēr ir svarīgāka par ātrumu.
Pirms aizņemies, pajautā sev:

  • Vai spēšu atmaksāt laikā?
  • Vai tiešām man vajag šo summu?
  • Vai procenti mani neapgrūtinās nākotnē?

Atbildīga izvēle nav ātrākais risinājums, bet tāds, kas neapdraud nākotni.

Gudrs lēmums ir labākais aizdevums

Aizdevums nav tikai nauda, tā ir apņemšanās par savu nākotni. Jo vairāk saproti nosacījumus, procentus un riskus, jo vieglāk pieņemt vērtīgus finanšu lēmumus. Tāpat kā nepirksi auto, neapskatot, vai tam viss kārtībā, arī kredīts ir jāizvērtē rūpīgi. Zināšanas ir labākais aizsargs pret pārmaksu un parādu slazdiem.

Novēlam, lai katrs tavs finanšu solis ir pārdomāts, drošs un vērsts uz stabilu nākotni.

Patēriņa kredīts auto remontam – kā izvēlēties īsto aizdevēju?

Patēriņa kredīts auto remontam

Auto remonts gandrīz vienmēr atnāk neplānoti. Riepas plīst tieši pirms tehniskās apskates, motors sāk niķoties, kad vismazāk to gaidi, vai bremzes pieviļ brīdī, kad naudas rezerves jau ir iztērētas. Šādās situācijās daudzi cilvēki domā par patēriņa kredītu. Taču pirms steigties parakstīt līgumu, ir svarīgi saprast, kā atšķiras aizdevēju piedāvājumi un kā izvēlēties piemērotāko.

Šajā rakstā paskaidrosim, kā darbojas patēriņa kredīts auto remontam, kādi nosacījumi jāpārdomā un kā izvēlēties uzticamu aizdevēju, lai risinājums būtu drošs ne tikai šodien, bet arī ilgtermiņā.

Raksta saturā apskatīsim šādas sadaļas.

Tāpēc neskatoties uz to, vai tu esi jaunietis, kas sastapies ar pirmās mašīnas salūšanu vai sezonāls šoferis, kura transportlīdzeklim nepieciešams dārgāks remonts, vēlamies palīdzēt ar padomu.

Ar ko sākt un ko ņemt vērā kredīta izvēlē

Sāc ar skaidriem cipariem. Noskaidro, cik izmaksās remonts, cik vari atļauties maksāt ik mēnesi, un vai ienākumi ir pietiekami stabili. Tikai tad izvēlies aizdevēju. Vienkāršs piemērs. Ja servisā nepieciešami 600 eiro un tava drošā mēneša robeža ir 70 eiro, salīdzini termiņu, procentus un visas komisijas, lai kopējās izmaksas nepārsniegtu plānoto.

  • Piedāvātā summa. Pārbaudi, vai tā sedz remontu, diagnostiku un iespējamās papildu izmaksas.
  • Procentu likme un kopējās izmaksas. Skaties GPL, līguma un apkalpošanas maksas, salīdzini kopējo summu eiro.
  • Kredīta termiņš. Jo īsāks termiņš, jo mazāk pārmaksā, taču lielāks ir ikmēneša maksājums.
  • Izmaksas ātrums. Noskaidro, cik ātri nauda nonāks kontā un kāda identifikācija būs vajadzīga.
  • Elastība. Uzzini, vai iespējama maksājuma atlikšana vai termiņa maiņa bez papildu soda.
  • Prasības un reputācija. Pārbaudi aizdevēja nosacījumus, atsauksmes un licences.

Rūpīgi salīdzinot piedāvājumus un izrēķinot kopējās izmaksas, atradīsi risinājumu, kas atbilst budžetam un nerada lieku stresu.

Uzticami kredītdevēji

Lai palīdzētu pieņemt tev labāko lēmumu, esam iedziļinājušies vairākos Latvijā pieejamajos kredītdevējos.

Katru kreditoru novērtējām, pamatojoties uz šādiem kritērijiem.

  • Aizdevēja priekšvēsture un uzticamība
  • Pieejamo kredītu summu diapazons
  • Īpašas priekšrocības, ko tie piedāvā
  • Aizdevuma pieteikšanās un izmaksas process
  • Galvenie kredīta piešķiršanas noteikumi

Iesakām apskatīt mūsu rakstu par to, Ar ko atšķiras patēriņa kredīts no ātrā kredīta.

Esam droši, ka līdz šī raksta beigām iegūsi noderīgas zināšanas, lai izdarītu apzinātu izvēli. Skatāmies!

1. AvaFin aizdevējs

Patēriņa kredīts auto remontam avafin

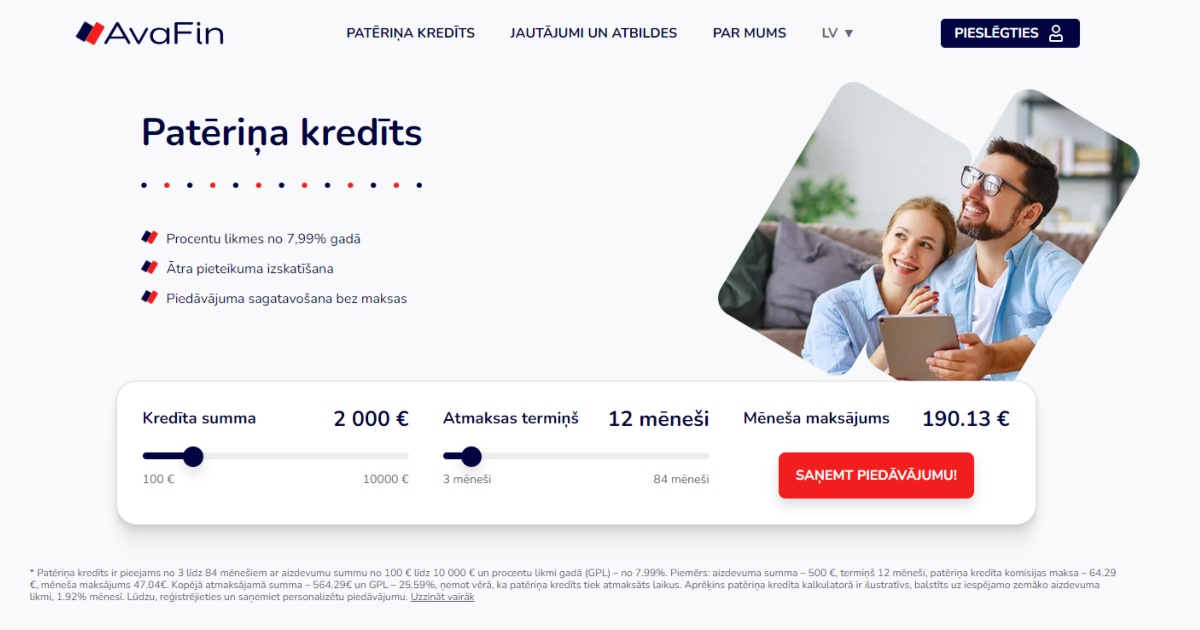
AvaFin piedāvā vairāk kā desmit gadus ilgu kreditēšanas pieredzi. Apvienojot vairākus nebanku kreditēšanas zīmolus, AvaFin sniedz labākās prakses apvienojumu, nodrošinot plašu kredītu piedāvājumu. 

Ja meklē aizdevēju, kas izprot dažādas vajadzības un lepojas ar sasniegumiem globālā kontekstā, tad iedziļināties AvaFin kreditora detaļās būs tev izdevīgi.

Par AvaFin uzņēmumu

AvaFin ir daļa no starptautiskās Avafin Group, kas ir pazīstams nosaukums ar vairāk kā 10 gadiem aizdevumu tirgū. Viņi piedāvā dažādas aizdevuma iespējas, tostarp īstermiņa aizdevumi, privātie aizdevumi un kredītlīnijas. Jāatzīst, ka atsauksmes par auto kredītiem iekļauj arī Avafin, kas vēl vairāk stiprina viņa reputāciju.

Arī viņu aizdevumu klāsts ir diezgan plašs. Personīgais aizdevums ir no 100 € līdz 10 000 € uz aizdevuma laiku līdz 84 mēnešiem.

AvaFin piedāvājuma priekšrocības

Viņu galvenā priekšrocība ir ātrs un drošs pieteikšanās process internetā. Viņi piedāvā arī iespēju Ātrais pārskaitījums, lai saņemtu ātrā kredīta naudiņu vien 15 minūšu laikā.

Prasības arī ir vienkāršas. Tev ir jābūt Latvijas pilsonim vecumā no 20 līdz 70 gadiem. Tāpat tev jāpieder aktīvam bankas kontam un jābūt regulāriem, oficiāliem ienākumiem.

2. Credit24 kredītlīnija

credit24 aizdevums

Ja ātrums un elastība ir jūsu vajadzību saraksta augšgalā, tad Credit24 uzņēmumam vajadzētu piesaistīt jūsu uzmanību.

Viņi ir izveidojuši nišu, piedāvājot ātrus risinājumus bez apgrūtinošas maksas. Šis variants ir ideāli piemērots tiem, kuri vēlas ātras, vienkāršas aizdevuma iespējas. Un Credit24 tieši to arī piedā.

Par Credit24 uzņēmumu

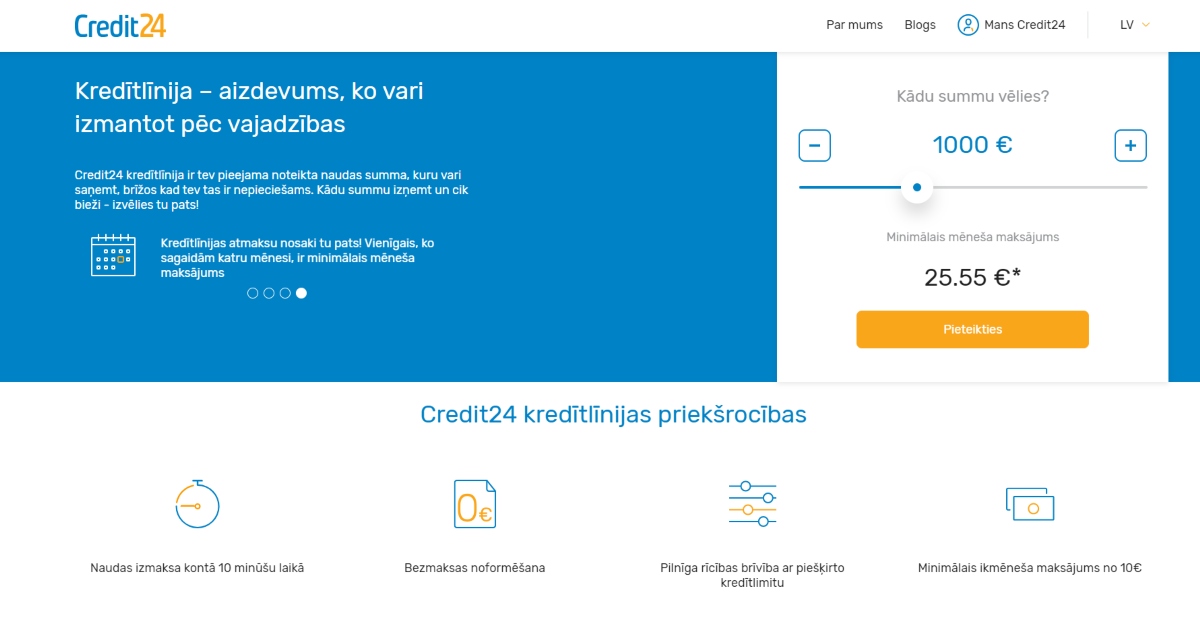
Credit24 pieder IPF Digital Latvia Ltd, kas ir daļa no Lielbritānijā reģistrēta uzņēmuma. Tas kotēts Londonas fondu biržā. Viņu kredītlīnijas aizdevuma diapazons sasniedz 7000 €, kur tu izņem konkrēto summu un maksā tikai procentus par izmantoto summu.

Credit24 piedāvājuma priekšrocības

Tikai 10 minūtes pēc apstiprināšanas tavā kontā parādīsies nauda. Turklāt šeit nebūs nekādas komisijas maksas vai citu maksājumu, tikai procenti par aizdevumu.

Prasības ir līdzīgas, tev jābūt Latvijas iedzīvotājam vecumā no 18 līdz 70 gadiem, jābūt atvērtam bankas kontam Latvijā, derīgam mobilā tālruņa numuram, oficiāliem ienākumiem un pozitīvai kredītvēsturei.

3. Luminor banka

luminor banka

Luminor banka, kā jau banka un uzticamības simbols, ir lieliski piemērota tiem, kas sliecas uz tradicionālajām vērtībām. Kā viena no lielākajām bankām Baltijā, Luminor nes sev līdzi stabilitātes un uzticības reputāciju.

Ja tu atrodi mierinājumu, novērtējot gan uz klientu orientētus pakalpojumus, gan dažādus aizdevumu piedāvājumus, tad, iedziļinoties Luminor piedāvājumā, atradīsi ko sev piemērotu.

Par Luminor uzņēmumu

Īsumā par aizdevēju, zināms, ka šī ir viena no lielākajām bankām Baltijā. Luminor piedāvā dažādus finanšu pakalpojumus. Viņu aizdevuma diapazons, ko piedāvā tieši Luminor patēriņa kredīts, ir no 1000 eiro līdz 15 000 eiro ar termiņu no 12 līdz 60 mēnešiem.

Luminor piedāvājuma priekšrocības

Šis aizdevuma veids ir ērts esošajiem klientiem ar pieteikšanās procesu internetā. Nauda tiek iemaksāta kontā uzreiz pēc līguma parakstīšanas.

Viņu prasības ir sekojošas, tev ir jābūt vismaz 18 gadus vecam un ar regulāriem, pierādāmiem ienākumiem vismaz 510 eiro mēnesī pēc nodokļu nomaksas.

4. Swedbank 

Patēriņa kredīts auto remontam swedbank

Swedbank ir pavisam drošs sinonīms uzticamībai un daudzveidīgiem finanšu pakalpojumiem. Tās populārā klātbūtne gan tiešsaistē, gan klātienē nodrošina to, ka klientiem vienmēr ir pieejama saziņa ar banku.

Tātad, ja tu jau sadarbojies ar Swedbank banku vai uzticies jau zināmiem gigantiem finanšu pasaulē, tad, izprotot to, kāds ir pieejamais Swedbank patēriņa kredīts, varēsi atrast vajadzīgo risinājumu.

Par Swedbank uzņēmumu

Īsumā, zināms, ka Swedbank Latvija ir lielākā banka Latvijā. Un līdz ar to viņu aizdevumu diapazons patēriņa kredītos ir ļoti plašs. Sākot no tik maz kā 300 eiro līdz 20 000 eiro ar termiņu no 6 līdz 60 mēnešiem.

Swedbank piedāvājuma priekšrocības

Būdama lielākā banka privātpersonu pakalpojumu jomā Latvijā, Swedbank piedāvā ērtības ar plašu bankomātu tīklu. Turklāt viņiem ir arī elastīgas atmaksas iespējas. Prasības nosaka, ka jābūt vismaz 18 gadus vecam un ar regulāriem, oficiāliem ienākumiem vismaz 400 eiro mēnesī pēc nodokļu nomaksas.

Kredītvērtējuma ietekme jauna kredīta ņemšanā

Papildus redzamajiem aizdevuma summu, procentu likmju un atmaksas termiņu kritērijiem slēpjas bieži vien neskaidrā kredītvērtējuma pasaule. Tas ir katra lēmuma, par aizdevumu, pamatā, kas nosaka ne tikai to, vai saņemsi aizdevumu, bet arī to, cik daudz un ar kādu procentu likmi.

Būtībā kredītvērtējums ir uzticamības rādītājs, prognoze par to, cik liela ir iespējamība, ka tu atdosi aizņemto summu. Aizņēmējiem kredītnovērtējuma izpratne var būt spēcīgs instruments. Tas atklāj aizdevēju lēmumus, dod iespēju aizņēmējiem uzlabot savu kredītspēju un nodrošina labākos iespējamos aizdevuma nosacījumus.

Tāpēc šajā sadaļā mēs iedziļināsimies kredītvērtējuma galvenajos kritērijos. Noskaidrosim, ko aizdevēji meklē un kā vislabāk sevi parādīt potenciālo kreditoru acīs.

Šeit ir vienkāršots sadalījums.

  • Ienākumi, visiem aizdevējiem ir nepieciešams pierādījums par regulāriem ienākumiem, lai nodrošinātu, ka vari atmaksāt aizdevumu.
  • Vecums, lielākajai daļai aizdevēju ir noteikta minimālā vecuma prasība, parasti 18 vai 20 gadi kā minimums.
  • Esošais parāds, aizdevēji pārskatīs tavus pašreizējos parādus. Ja to ir daudz, viņi var būt piesardzīgi jauna kredīta izsniegšanā.
  • Kredītvēsture, tava pagātnes uzvedība ar kredītiem būtiski ietekmēs jauna aizdevuma apstiprinājumu un procentu likmi.
  • Rezidentūra , uzskaitītajiem aizdevējiem ir jābūt Latvijas iedzīvotājam.

Tālāk apskatīsim reālu piemēru.

Aizdevuma piemērs

Iedomāsimies sekojošu situāciju. Anna, 25 gadus jauna Latvijas iedzīvotāja, pelna 700 eiro mēnesī. Viņai ir pozitīva kredītvēsture, bez nenokārtotiem parādiem.

Ja viņa piesakās aizdevumam kādā no iepriekš minētajām iestādēm, viņas pastāvīgie ienākumi un tīrā kredītvēsture, visticamāk, padarīs viņu par atbilstošu kandidātu. Tomēr viņas piedāvātā procentu likme var atšķirties atkarībā no konkrētiem aizdevēja kritērijiem.

Ieskaties arī citos mūsu rakstos, piemēram, par to, kā salīdzināt aizdevumus.

Kristīnes Kalniņas ieteikums par patēriņa kredītu auto remontam

Kad runa ir par patēriņa kredītu izvēli auto remontam, būtiski ir ne tikai atrast izdevīgāko piedāvājumu, bet arī izvērtēt savas spējas segt saistības ilgtermiņā. Kā Netcredit.lv eksperte, es iesaku vienmēr sākt ar kredītu salīdzināšanu. Tas palīdz atrast tieši jūsu vajadzībām piemērotāko risinājumu. Izvērtējiet aizdevēja piedāvātos nosacījumus, procentu likmes, kredīta atmaksas termiņu un piešķiršanas ātrumu.

Netcredit.lv piedāvā pārskatāmu platformu, kurā varat ērti salīdzināt dažādu aizdevēju piedāvājumus, sākot no AvaFin un Credit24 līdz pat lielajām bankām, piemēram, Swedbank un Luminor. Izmantojiet mūsu platformas filtrus, lai atlasītu piedāvājumus, kas atbilst jūsu situācijai, piemēram, ienākumu līmenim vai nepieciešamajam kredīta apjomam.

Ja jums ir neskaidrības, atcerieties, ka Netcredit.lv ir ne tikai platforma, bet arī uzticams padomdevējs. Vienmēr esmu gatava palīdzēt ar padomu, vai tas būtu jautājums par kredītvēsturi, procentu likmēm vai optimālākā aizdevēja izvēli. Auto remonts ir negaidīts, bet risināms izaicinājums, un ar pareizi izvēlētu aizdevumu tas kļūs par soli ceļā uz drošiem un uzticamiem braucieniem.

Gudrs lēmums, drošs brauciens nākotnē

Auto remonts vienmēr rada papildu stresu, taču kredītam nav jābūt vēl vienam iemeslam satraukumam. Atceries, aizdevums ir instruments, kas var palīdzēt, ja to izmanto prātīgi. Salīdzini piedāvājumus, izvērtē procentu likmes un atmaksas termiņus, un tikai tad pieņem lēmumu. Pat neliels laiks, ko ieguldīsi izvēles procesā, var pasargāt no liekiem tēriņiem nākotnē. Drošākais ceļš ir atbildīga pieeja, jo tā nodrošinās ne tikai salabotu auto, bet arī mierīgu prātu, zinot, ka saistības spēsi pildīt bez lieka spiediena. Pārdomāta izvēle šodien nozīmē drošākus braucienus un stabilāku ikdienu rīt.

Lai izdodas!

Patēriņa kredīts no Sefinance

patēriņa kredīts

Pieņemt pārdomātus finanšu lēmumus nav viegli, īpaši tad, kad runa ir par aizņemšanos. Bieži vien cilvēki nonāk situācijās, kad vajadzīga nauda “šeit un tagad”, bet nav skaidrs, kādi riski ar to saistīti. Tāpēc ir svarīgi saprast ne tikai procentus un termiņus, bet arī to, kā aizdevums ietekmēs Tavu budžetu ilgtermiņā. Šis blogs ir radīts tieši tāpēc, lai piedāvātu vienkāršus, saprotamus skaidrojumus ikvienam, kurš vēlas aizņemties atbildīgi, nevis akli.

Neapšaubāmi, ka aizdevēju ir daudz. Un līdz ar lielu izvēli rodas arī apjukums, kā lai izvēlas īsto un uzticamāko. Patēriņa kredīts no Sefinance ir viena no iespējām. Šajā rakstā uzzināsiet, kādi ir nosacījumi, priekšrocības un salīdzinājums ar citiem aizdevējiem Latvijā.

Īsumā par Sefinance piedāvājumu un iespējām

Sefinance ir uzņēmums ar vairāk nekā 13 gadu pieredzi, kas palīdzēs atrast piemērotāko finanšu risinājumu dažādām situācijām. Ar vairāk nekā 260 000 klientiem Latvijā tas ir viens no zināmākajiem spēlētājiem tirgū.

Svarīgi, ka viņi nepiedāvā vienu risinājumu, bet pielāgo piedāvājumu klientam. Tas ir būtiski cilvēkiem, kuri vēlas aizņemties atbildīgi, nevis uz emociju pamata.

Galvenās Sefinance priekšrocības:

  1. Aizdevumu summas 500-25 000 €
    Piemērots gan ikdienas vajadzībām, gan lielākiem mērķiem, piemēram, remontam.
  1. Atmaksas termiņš līdz 120 mēnešiem
    Jo ilgāks termiņš, jo mazāks ikmēneša maksājums.
  1. Procentu likmes no 6,9 %
    Zemas likmes vienmēr nozīmē mazākas kopējās izmaksas.

4. Plašs papildu pakalpojumu klāsts

Tas ir īpaši noderīgi cilvēkiem, kuriem ir vairāki kredīti un gribas tos sakārtot vienā vietā.

  1. Risinājumi arī sarežģītākām situācijām
    Cilvēkiem ar ne tik labu kredītvēsturi piedāvājums netiek automātiski noraidīts.

6. Ātra atbilde, aptuveni 15 minūtēs
Īpaši svarīgi neatliekamās situācijās.

paterina kredits sefinance

Vienkāršs piemērs ikdienai

Piemēram, iedomājieties, ka jums ir nepieciešams patēriņa kredīts auto remontam. Auto saplīst tieši pirms tehniskās apskates. Ja remonts maksā 400-600 €, bet naudas nav, var rasties problēma nokļūt darbā vai aizvest bērnus uz skolu.

Tā vietā, lai izietu ilgstošus bankas procesus, ar Sefinance jūs varat ātri saņemt vajadzīgo summu, nodrošinot, ka jūsu transportlīdzeklis ātri vien atgriežas uz ceļa.

Sefinance pret citiem aizdevējiem

Lai būtu godīgi, tirgū ir vairāki labi aizdevēji, un katram ir savas priekšrocības, tāpēc ir nepieciešams salīdzināt aizdevumus.
Lūk, kā Sefinance izskatās uz to fona:

Sefinance stiprās puses:

✔ 13 gadu pieredze
Rada lielāku drošības sajūtu klientiem.

✔ Klientorientēta pieeja
Daudzi citi aizdevēji atsaka automātiski, Sefinance – cenšas atrast risinājumu.

✔ Plašs pakalpojumu klāsts
Vairums konkurentu specializējas tikai vienā jomā.

✔ Ātra izskatīšana
Piedāvājums 15 minūtēs, kas mūsdienās ir nozīmīgi.

Salīdzinājumam:

  • Credit24: elastīga kredītlīnija, bet bieži augstāki procenti.
  • Vizia: plašāks darba laiks, bet ekspress kredītiem ir papildu maksa.
  • AvaFin: starptautisks zīmols, bet ātrais pārskaitījums ir maksas pakalpojums.

Rezultāts vienkāršs – Sefinance ir laba izvēle cilvēkiem, kas meklē saprotamus nosacījumus, elastību un ātru procesu.

Lai gūtu objektīvu ieskatu par viņu pakalpojumiem, varat aplūkot Sefinance atsauksmes.

Gudri lēmumi šodien – mierīgāks rītdienas budžets

Patēriņa kredīts nav ne labs, ne slikts.
Viss atkarīgs no tā, kā Tu to izmanto.

Ja:

  • izvērtē savus ienākumus,
  • saproti procentu izmaksas,
  • izvēlies piemērotu termiņu,
  • salīdzini piedāvājumus,

tad kredīts var būt noderīgs palīgs proaktīvā finanšu plānā.

Bet, ja aizņemies, lai “aizlāpītu caurumu”, nevis atrisinātu cēloni, tad problēmas rodas ātri. Atbildīga aizņemšanās ir kā drošs ceļš mežā, ja zini, kur ej, vari justies droši.

Gudri finanšu lēmumi vienmēr atmaksājas – tie ir labākais ieguldījums stabilā un mierīgā nākotnē.

Praktiska pamācība, kā viegli apvienot visus kredītus vienā

Vai jums šķiet, ka kredītu maksājumi aizņem pārāk lielu daļu jūsu ienākumu? Ar vairākiem dažādiem aizdevumiem un ikmēneša maksājumiem dažādiem aizdevējiem viegli zaudēt kontroli pār savām finansēm. Neplānoti izdevumi un procentu maksājumi mēdz augt kā sniega bumba, un tas var radīt nopietnu finansiālo slogu. Šādās situācijās kredītu apvienošana var būt ne tikai risinājums, bet arī gudrs solis ceļā uz finansiālo stabilitāti.

Mūsu mērķis aizdevumiem.lv ir palīdzēt jums saprast, kā efektīvi pārvaldīt aizdevumus un pieņemt pārdomātus lēmumus. Šajā rakstā mēs izskaidrosim, kas ir kredītu apvienošana, kā tā darbojas un kāpēc tā var būt lieliska iespēja, lai samazinātu izmaksas un vienkāršotu kredītu atmaksas procesu.

Kas ir kredītu apvienošana?

Aizdevumu konsolidācija, kredītu konsolidācija, refinansēšana, pārkreditēšana… Ir tik daudz nosaukumu, bet pakalpojuma būtība ir gandrīz tāda pati – neizdevīgu kredītu apvienošana. Ja jums ir daudz kredītu, par kuriem jums kļūst vienkārši neērti maksāt, vai jūs saprotat, ka kopējie samaksātie procenti jau pārsniedz 100 %, jums vajadzētu padomāt par pārkreditēšanu.

Tas ļaus jums pārskatīt kopējo aizdevuma summu ar vienu aizdevēju, nevis ar 3, 4, 5 un tā tālāk. Ar vienu maksājumu mazāk tajā pašā dienā aizdevuma atmaksa vairs tik ļoti nekaitinās. Arī tad, ja vairāku kredītu problēma jūs nesatrauc, šis pakalpojums jums var būt noderīgs. Piemēram, jūsu hipotekāro kredītu vai auto kredītu vienmēr var pārskatīt ar jaunu, zemāku procentu likmi un tādējādi ar zemākām izmaksām nākotnē.

Piemērs, kā atmaksā vairākus aizdevumus

Vārdos, protams, viss šķiet vienkārši un skaisti, bet rodas jautājums – kā tas izskatās realitātē? Tāpēc par piemēru ņemsim vienu kredītņēmēju ar esošiem kredītiem un noskaidrosim, kā pārkreditēšana var viņam palīdzēt, cik daudz viņš maksās un kā viņš var pārkārtot savus kredītus uz labākiem nosacījumiem. Vispirms iepazīsimies ar esošo situāciju

Kāds Jānis salīdzinoši nesenā pagātnē ir ņēmis šādus aizdevumus un pašlaik ir ņēmis:

  • Aizdevums mājokļa energoefektivitātes uzlabošanai – EUR 10 000 apmērā, kas ņemts uz 6 gadiem ar 6,79 % likmi. Ikmēneša maksājums ir EUR 166, un viņam vēl ir jānomaksā 3 gadi.
  • TV uz nomaksu – izmaksas ir 1799 euro, ar 10 % likmi un ikmēneša maksājumu 188 euro 10 mēnešu laikā. Viņam ir atlikuši vēl seši mēneši līdz nomaksai.
  • Finanšu autolīzings – automašīna par 14 700 eiro ar gada procentu likmi 7,07%. Katrs mēnesis izmaksā 226 eiro, un tas vēl jāmaksā 4,5 gadus.
  • Ātrs ceļojumu kredīts – 1500 eiro uz 2 gadiem ar 51,9 % likmi. Viņš maksā 93,88 eiro mēnesī, un viņam ir atlicis nedaudz vairāk par 1,5 gadiem.

Mēs redzam, ka mūsu varonim Jānim ir daudz parādu. Kopumā, ja saskaitām visus ikmēneša maksājumus, iegūstam aptuveni 674 eiro, ko viņš atvēl savu kredītu atmaksai. Piekrītu, summa ir diezgan iespaidīga, un viņa algai vajadzētu būt vismaz 1500-2000 eiro, lai šādi parādi ietilptu 40% no viņa ienākumiem. Redzēsim, ko šādā gadījumā var darīt.

apvieno kreditus izdevigi

Kredītu apvienošana parādniekiem

Lai samazinātu ikmēneša kredītu maksājumus un atvieglotu savu finansiālo slogu, Jānis nolēma meklēt iespējas konsolidēt visus esošos aizdevumus vienā. Izmantojot viena no kredītu salīdzinātājiem – Netcredit.lv – piedāvājumus, Jānis atrada aizdevēju, kas bija gatavs piedāvāt viņam pārkreditēšanas iespēju, neskatoties uz to, ka viņa kredītvēsture nebija ideāla.

Aizdevējs piedāvāja kredītu konsolidāciju 22 730 eiro apmērā ar procentu likmi 6% gadā un atmaksas termiņu 10 gadiem, kas nozīmēja ikmēneša maksājumu 252 eiro. Tas segtu visus Jāņa esošos kredītus, kuru kopējā summa bija gandrīz 23 000 eiro. Procentu likmes samazinājums līdz 6% un mazākais ikmēneša maksājums sniedza Jānim iespēju ietaupīt uz procentu maksājumiem un uzlabot savu finansiālo stāvokli.

Lai gan jaunais atmaksas termiņš ir garāks – 10 gadi, salīdzinot ar iepriekšējo situāciju, kur vairāki kredīti būtu jāatmaksā dažos gados, Jānis guva ievērojamu atvieglojumu savā ikdienas budžetā. Viņš vairs nejūt tik lielu spiedienu katru mēnesi rast 674 eiro, kas bija viņa iepriekšējā maksājumu kopējā summa. Turklāt, laikā samaksājot ikmēneša maksājumus pie viena aizdevēja, Jānis var pakāpeniski uzlabot savu kredītvēsturi, kas nākotnē dos iespēju saņemt aizdevumus uz vēl izdevīgākiem nosacījumiem.

Jāņa piemērs pierāda, ka kredītu apvienošana varēt ne tikai samazināt ikmēneša maksājumus un procentu maksājumus, bet arī uzlabot finansiālo stabilitāti ilgtermiņā. Protams, svarīgi ir rūpīgi izvērtēt piedāvājumus un izvēlēties uzticamu aizdevēju, kas piedāvā visizdevīgākos nosacījumus.

Kā pieteikties ātro kredītu refinansēšanai?

Pārkreditēšana tiek piedāvāta ar dažādiem nosacījumiem, sākot no 4% gadā. Ja, līdzīgi kā mūsu piemēra Jānis, vēlaties apvienot kredītus izdevīgāk, rīkojieties šādi:

  1. Izvērtējiet savus parādus. Aprēķiniet kopējo summu, ko nepieciešams atmaksāt, un aizņemieties tikai tik, cik vajadzīgs veco kredītu segšanai. Tas ļaus saglabāt apvienošanas ieguvumus.
  2. Atrodiet piemērotu aizdevēju. Piedāvājumus var meklēt patstāvīgi vai izmantojot salīdzināšanas platformas, piemēram, Netcredit.lv. Nosūtiet pieteikumus vairākiem aizdevējiem vai izmantojiet finanšu starpnieka palīdzību.
  3. Piesakieties apvienošanai. Rūpīgi izlasiet līguma noteikumus un maksājumu grafiku, parakstiet līgumu elektroniski vai filiālē. Izmantojot Smart-ID, iespējams izvairīties no reģistrācijas maksas.
  4. Nomaksājiet vecos aizdevumus. Saņemot naudu, nekavējoties pārskaitiet to kreditoriem. Pārbaudiet, vai par pirmstermiņa atmaksu nav papildus maksas.
  5. Atmaksājiet vienu lielu kredītu. Sekojiet ikmēneša maksājumiem un, ja rodas grūtības, laikus sazinieties ar aizdevēju par kredīta brīvdienām vai grafika maiņu.

Lai pieteiktos kredītu apvienošanai, vispirms precīzi aprēķini savu neatmaksāto parādu summu. Pēc tam salīdzini vairāku aizdevēju piedāvājumus vai izmanto finanšu starpnieku, lai atrastu izdevīgākos nosacījumus.

atro kreditu apvienosana

Izdevīgākās kredītu apvienošanas noslēpums

Starp citu, mēs nevaram nepastāstīt, kā izvēlēties izdevīgu pārkreditāciju atkarībā no jūsu vēlmēm. Tagad aprēķināsim 4 aizdevumu konsolidācijas variantus Jānim ar procentu likmēm 7 % un 17 % un atmaksas termiņiem 4 gadi un 14 gadi, un redzēsim, kā tie atšķiras un ko tie ietekmē.

Lūk, 4 dažādi varianti Jāņa 22 730 eiro aizdevuma konsolidācijai:

  • Kredītu apvienošana uz 4 gadiem ar 7 % GPL un aptuveno maksājumu EUR 540 mēnesī.
  • Pārkreditācija uz 14 gadiem ar 7% gadā un ikmēneša maksājumu 220 eiro.
  • Aizdevumu konsolidācija ar termiņu 4 gadi un 17% gadā, maksājot 650 eiro mēnesī.
  • Kredītu refinansēšana uz 14 gadiem ar likmi 17% gadā un ikmēneša maksājumu 355 eiro.

Tātad, ja vēlaties ātrāk atmaksāt aizdevumus, nepārmaksājot par procentiem, iesakām izvēlēties krājaizdevu sabiedrību ar īsāku termiņu, bet, iespējams, ar lielāku ikmēneša maksājumu. Vai, gluži pretēji, ja vēlaties samazināt ikmēneša maksājumu un jums nav īpaši svarīgs aizdevuma termiņš, jums būs piemērots ilgāks termiņš un zema procentu likme.

Nobeigumā par kredītu konsolidāciju

Tātad, ja jums ir vairāki kredīti un līdz šim tikai domājāt par to konsolidāciju vai varbūt nemaz nezinājāt, tad netērējiet laiku velti. Galu galā pieteikumu nosūtīšana ir pilnīgi bez maksas un neuzliek jums pienākumu uzreiz pieteikties jaunam aizdevumam. Varat, protams, parakties mazliet dziļāk šajā tēmā palasot vairāk par kredītu apvienošanu. Tad būsiet labi sagatavojies izvēlēties labāko risinājumu.

Atcerieties, ka aizdevumu bez atteikuma kombinēšana Latvijā var būt dažāda atkarībā no jūsu vēlmēm un vajadzībām. Jums nav jāpaildzina kredīta atmaksa, bet, nemēģinot apvienot kredītus, jūs zaudējat iespēju ietaupīt naudu uz kredīta procentu maksājumiem.

Kādi ir riski izvēloties aizdevumu bez konta pārskata?

kredits bez konta parskata

Izvēloties aizdevumu, svarīgi ir ne tikai zināt, cik liels būs maksājums un kad tas jāsāk veikt, bet arī saprast, kādus kritērijus kreditors izmanto, lai novērtētu aizņēmēja spēju atmaksāt. Dažkārt tiek meklētas iespējas aizņemties ātro kredītu bez ienākumu apliecinājuma vai konta pārskata, taču šādi piedāvājumi bieži vien slēpj papildu riskus.

Šis raksts ir paredzēts tiem, kuri vēlas pieņemt pārdomātus aizņemšanās lēmumus un meklē uzticamu, vienkārši saprotamu informāciju par dažādām kredīta iespējām. Mēs apskatīsim, kas slēpjas aiz “bez pārbaudes” aizdevumiem un kā pasargāt sevi no negaidītām sekām.

Ko nozīmē aizdevums bez konta pārskata?

Aizdevums bez konta pārskata nozīmē, ka kreditors neprasa iesniegt pēdējo mēnešu bankas konta izrakstu vai apliecinājumu par ienākumiem.

Tas var šķist kā vienkāršāka un ātrāka pieeja, taču vienlaikus tas bieži liecina, ka:

  • Aizdevējs nelieto ierasto risku izvērtēšanas modeli.
  • Tiek pieņemti augstāki riski, ko kompensē ar augstākām procentu likmēm.
  • Iespējams, netiek izvērtēta aizņēmēja reālā maksātspēja.

Šādos gadījumos aizdevums var būt vieglāk pieejams, taču ne vienmēr tas būs labākais risinājums ilgtermiņā.

Augstākas procentu likmes un slēptās izmaksas

Ja kredīts tiek izsniegts bez maksātspējas izvērtējuma, aizdevējam palielinās risks, ka klients nespēs to atmaksāt. Lai kompensētu šo risku, bieži tiek piemērotas augstākas gada procentu likmes (GPL), lielākas komisijas maksas vai īsāki atmaksas termiņi.

Piemēram, kredīts 300 eiro apmērā uz 30 dienām bez konta pārskata var maksāt pat vairāk nekā 350 eiro ar visām komisijām. Ja šādu summu nav iespējams atmaksāt laikā, var sekot pagarinājuma maksas vai soda procenti, kas būtiski sadārdzina kredītu.

Pirms pieņem lēmumu, vērts iepazīties ar rakstu vai izsniedz kredītu bez konta pārskata, lai saprastu, kad šāds aizdevums var būt piemērots un kad labāk no tā atturēties.

sleptie kredita noteikumi

Ierobežotas atmaksas iespējas un stingrāki nosacījumi

Kad kreditors nepieprasa konta pārskatu, tas nozīmē, ka izvērtēšana notiek virspusēji vai balstoties tikai uz minimāliem datiem. Šādā gadījumā pats aizdevuma piedāvājums bieži vien ir vienkāršots tikai it kā. Patiesībā tas var slēpt nosacījumus, kuri aizņēmējam kļūst redzami tikai tad, kad sākas maksāšanas problēmas vai tiek nokavēts termiņš. Šīs nianses reti tiek izceltas reklāmās, bet tās būtiski ietekmē to, cik elastīgi un ērti būs atmaksāt kredītu.

Aizdevumiem bez konta pārskata mēdz būt arī ierobežotākas atmaksas iespējas:

  • Nav iespējas pagarināt termiņu.
  • Netiek piedāvāti elastīgi maksājuma grafiki.
  • Soda procenti piemērojami jau pēc dažām nokavētām dienām.

Šāda prakse var radīt situācijas, kurās neliela kavēšanās noved pie būtiskiem parādiem, kas pārsniedz sākotnējo aizņēmuma summu. Bieži vien šādos gadījumos tiek izmantotas arī parādu atgūšanas kompānijas, kas var pievienot papildus izmaksas un radīt emocionālu spriedzi.

Kā pasargāt sevi no neizdevīgiem aizdevumiem?

Kredīts bez konta pārskata ne vienmēr ir krāpniecisks vai kaitīgs, taču tas gandrīz vienmēr paredz lielāku atbildību no paša aizņēmēja. Tā kā aizdevējs neanalizē klienta budžeta paradumus, šis solis ir jāveic pašam.

Pirms pieņem lēmumu, svarīgi nevis tikai skatīties uz pieejamās naudas summu, bet uzdot sev dažus vienkāršus, bet ļoti nozīmīgus jautājumus. Tie var būtiski ietekmēt to, kā Tu jutīsies pēc dažiem mēnešiem.

Lai pārliecinātos par maksājuma pieejamību arī tad, ja ienākumi vai neparedzētie izdevumi mainās, noder maksājumu stresa tests un finanšu rezerves izvērtēšana.

Pirms izvēlēties kredītu, kas neprasa konta pārskatu, ieteicams:

  • Salīdzināt vairākus piedāvājumus ar līdzīgiem nosacījumiem.
  • Pievērst uzmanību GPL (gada procentu likmei) un kopējai atmaksas summai.
  • Iepazīties ar līguma nosacījumiem, īpaši sadaļu par nokavējuma maksām.
  • Pārliecināties, vai aizdevējs ir licencēts un norādīts Patērētāju tiesību aizsardzības centra reģistrā.

Tāpat nevajadzētu izpaust Smart-ID, eParaksts mobile vai citus piekļuves datus, jo autentifikācijas datu drošība ir būtiska, lai izvairītos no krāpnieciskiem aizdevumu piedāvājumiem.

Ja rodas neskaidrības vai vilinājums pieņemt impulsīvu lēmumu, labāk pagaidīt dienu, konsultēties ar uzticamu cilvēku vai finanšu konsultantu.

Atbildīga izvēle kā aizsardzības mehānisms

Lai arī daži aizdevumi bez konta pārskata var šķist izdevīgi noteiktās situācijās, kopumā tie nes līdzi būtiskākus riskus nekā standarta kredīti ar maksātspējas izvērtēšanu. Apzinoties šos riskus, iespējams pasargāt sevi no nevajadzīgām izmaksām un stresa nākotnē.

Pārdomāta aizņemšanās un riska izvērtēšana

Aizdevums bez konta pārskata var būt kārdinošs risinājums brīdī, kad nepieciešama nauda steidzami un nav vēlmes atklāt savus ienākumus. Tomēr šādam aizņēmumam gandrīz vienmēr būs augstāka cena, gan tiešā, gan netiešā nozīmē.

Pirms lēmuma par aizņemšanos pajautā sev, vai šis lēmums būs man izdevīgs ilgtermiņā? Vai es spēšu to atmaksāt bez papildu riska? Un pats galvenais, vai esmu izdarījis visu, lai aizņemtos atbildīgi? Ja atbildes ir godīgas, arī lēmums būs drošāks.

Kā salīdzināt aizdevumus?

aizdevumu salīdzināšana

Nauda pati par sevi nav ne laba, ne slikta. Viss atkarīgs no tā, kā mēs ar to rīkojamies. Aizņemšanās var būt gudrs solis, ja tā tiek veikta ar skaidru galvu un sapratni par to, ko īsti parakstām. Tomēr mūsdienās kredītu piedāvājumu ir tik daudz, ka viegli apjukt starp procentiem, komisijām un skaistiem solījumiem.

Šis raksts palīdzēs saprast, kā salīdzināt aizdevumus tā, lai izvēle būtu pārdomāta, droša un piemērota tieši jūsu vajadzībām. Mēs soli pa solim izskaidrosim, kam pievērst uzmanību, un dalīsimies ar praktiskiem padomiem, kas palīdzēs izvairīties no pārmaksas un nevajadzīga stresa. Jo gudrs finanšu lēmums sākas nevis ar cipariem, bet ar izpratni par tiem.

Neļauj emocijām vadīt aizdevumu lēmumus

Salīdzinot aizdevumus, ir svarīgi lēmumus pieņemt, pamatojoties uz skaitļiem, nevis sajūtām. Izvēloties kredītu emocionāli, var neņemt vērā svarīgāko informāciju, piemēram, procentu likmes, atmaksas termiņus un slēptās maksas.

Skaidra, analītiska pieeja nodrošina, ka izvēlaties aizdevumu, kas vislabāk atbilst jūsu finansiālajai situācijai un ilgtermiņa mērķiem. Atcerieties, ka naudas aizņemšanās ir nopietna apņemšanās, un informētu lēmumu pieņemšana palīdzēs jums atbildīgi pārvaldīt parādus un izvairīties no nevajadzīga stresa.

Tāpēc turpinājumā detalizēti aprakstīti galvenie kredītu līgumu noteikumi, kā arī ieteikumi, kā tos izvērtēt.

Aizdevuma galvenie noteikumi

Lai izvēlētos piemērotāko aizdevumu, vispirms jāsaprot, no kā patiesībā sastāv aizņēmuma nosacījumi. Tie nav tikai skaitļi un procenti, aiz katra no tiem slēpjas konkrētas izmaksas un pienākumi. Izpratne par šiem aspektiem palīdzēs pieņemt pārdomātu un drošu lēmumu.

Tālāk aplūkosim svarīgākos noteikumus, kurus noteikti vajadzētu zināt ikvienam, pirms tiek parakstīts kredīta līgums:

Procentu likme. Tā ir cena par aizņemšanos, kasir procentos izteikta samaksa, ko maksājat par aizdevuma izmantošanu. Zemāka likme parasti nozīmē mazākas izmaksas, taču svarīgi saprast arī, vai likme ir fiksēta (nemainās) vai mainīga (var pieaugt vai samazināties atkarībā no tirgus situācijas).

Aizdevuma termiņš. Tas ir laika posms, kurā aizdevums jāatmaksā. Īsāks termiņš nozīmē lielākus ikmēneša maksājumus, bet mazākas kopējās izmaksas. Garāks termiņš, pretēji, mazākus maksājumus ik mēnesi, bet lielākas kopējās procentu izmaksas.

Ikmēneša maksājumi. Pirms piekrītat kredītam, pārliecinieties, ka maksājumi iekļaujas jūsu budžetā. Šim nolūkam var izmantot aizdevumu kalkulatoru, kas palīdzēs saprast, cik daudz mēnesī būs jāmaksā un vai tas ir jums reāli.

Komisijas un papildu maksas. Papildus procentiem bieži tiek piemērotas dažādas maksas, piemēram, aizdevuma izsniegšanas komisija, kavējuma soda nauda vai maksa par pirmstermiņa atmaksu. Šīs izmaksas var būtiski ietekmēt kopējo summu, tāpēc vienmēr pārliecinieties, ka zināt visas izmaksas jau pirms līguma parakstīšanas.

Aizdevuma summa. Izvēlieties summu, kas atbilst jūsu vajadzībām, nevis vēlmēm. Lielāks aizdevums nozīmē arī lielākas izmaksas ilgtermiņā. Ja iespējams, aizņemieties tikai tik, cik patiešām nepieciešams.

Aizdevuma veids. Katram kredīta veidam ir savi noteikumi un mērķi. Patēriņa kredīts noder ikdienas vajadzībām, hipotekārais kredīts mājokļa iegādei, bet tiešsaistes vai ātrais kredīts neparedzētiem gadījumiem. Izvēlieties to, kas vislabāk atbilst jūsu situācijai un maksātspējai.

Šīs ir pamatlietas ikvienam aizdevumam, lai tas būtu ātrais kredīts, patēriņa kredīts vai hipotekārais kredīts. Tām ir jābūt aprakstītām aizdevuma līgumā. Tāpēc silti iesakām kārtīgi izlasīt aizdevuma līgumu, un pārliecināties, kādi ir kredīta noteikumi.

Kā novērtēt un aprēķināt aizdevumu

atra aizdevuma procenti

Paturot galvā galvenos aizdevumu aspektus, nākamais solis ir iemācīties, kā pareizi aprēķināt un novērtēt šos mainīgos lielumus. Ne visiem matemātika skolā bija mīļākais priekšmets. Taču, kad runa ir par aizdevumiem, mazliet matemātikas jums var aiztaupīt liekas graizes nākotnē.

Ko vajag salīdzināt kredītu novērtēšanai:

  • Gada procentu likme (GPL): Tas apvieno procentu likmi ar visām maksām, lai visaptveroši izvērtētu aizdevuma izmaksas. Zemāka GPL parasti ir labāka.
  • Kopējā atmaksas summa: Šī ir kopējā summa, ko būsiet atmaksājis līdz aizdevuma termiņa beigām. Tas palīdz jums saprast faktiskās aizņēmuma izmaksas.
  • Salīdziniet likmi: Šī likme ietver ne tikai procentu likmi, bet arī lielāko daļu komisijas maksu, tādējādi sniedzot visaptverošāku priekšstatu par aizdevuma izmaksām. Vislabāk ātro kredītu likmes salīdzināt Netcredit.lv, jo tur visi nebanku aizdevēji apkopoti vienuviet.

Jums lieliski noderēs Aizdevumu kalkulatori. Daudzi tiešsaistes rīki var palīdzēt jums aprēķināt ikmēneša maksājumus un kopējo atmaksājamo summu. Tie pamatā ņem vērā procentus, komisijas maksas un kredīta atmaksas periodu.

Praktiski padomi aizdevumu salīdzināšanai

Kad Jūs esat iepazinies ar aizdevumu pamatprincipiem un varbūt pat ķēries klāt aprēķiniem. Tas ir labs pamats, taču realitātē bieži vien ar to nepietiek.

Šīs sadaļas mērķis ir atvieglot jūsu dzīvi. Mēs sniegsim praktiskus padomus aizdevumu salīdzināšanai, lai palīdzētu atrast aizdevumu, kas vislabāk atbilst jūsu finanšu profilam un vajadzībām.

Kāpēc ir svarīgi salīdzināt vairākus aizdevēju piedāvājumus?

Ne visiem aizdevumiem ar līdzīgiem nosaukumiem ir vienādi nosacījumi. Dažādi aizdevēji piedāvā atšķirīgas procentu likmes, komisijas maksas, atmaksas termiņus un noteikumus. Izvēloties vienu no pirmajiem piedāvājumiem, jūs riskējat palaist garām izdevīgākus risinājumus.

Salīdziniet vismaz trīs līdz piecus piedāvājumus. gan no bankām, gan nebanku aizdevējiem. Tas ļaus jums saprast tirgus līmeni un izvēlēties izdevīgāko risinājumu savām vajadzībām un iespējām. Kādā atsevišķā rakstā pastāstīsim jau detalizēti ar konkrētiem piemēriem, kā to vislabāk izdarīt.

Kā pārliecināties par aizdevēja uzticamību?

Nevienas procentu likmes nav vērtas stresa, ko var radīt nesakārtota vai necaurspīdīga sadarbība ar aizdevēju. Lai izvērtētu uzticamību:

  • Lasiet atsauksmes neatkarīgos finanšu portālos kā Netcredit.lv vai publiskos forumos.
  • Skatiet klientu vērtējumus Google, Trustpilot vai sociālajos tīklos.
  • Pārbaudiet, vai aizdevējs ir licencēts un reģistrēts Latvijas Bankas publiskajā sarakstā.

Aizdevēji ar daudz negatīvām atsauksmēm bieži vien slēpj nepārskatāmus noteikumus vai rīkojas agresīvi, ja rodas maksājumu kavējumi.

Jaunākās tendences kredītu salīdzināšanai

Aizdevumu joma pastāvīgi mainās. Regulāri parādās jaunas tendences. Izpratne par to, kas ir aktuāls, var sniegt jums priekšrocības, izvēloties labāko aizdevumu.

  • P2P jeb vienādranga aizdevumi: Šajās platformās, kas kļūst aizvien populārākas, tiek nodrošināta tieša saikne starp aizdevējiem un aizņēmējiem. Tas nozīmē, ka netiek iesaistīti finanšu starpnieki.
  • Kriptovalūtu aizdevumi: Reizēm kriptovalūta tiek izmantota kā aizdevumu nodrošinājums.
  • Tiešsaistes bankas: Ātrie aizdevumi internetā kļūst arvien populārāki. Aizvien vairāk cilvēku vēršas pie tiešsaistes bankām, lai saņemtu ātrākus un bieži vien lētākus aizdevumus.

Gudrība sākas ar saprašanu

Salīdzināt aizdevumus nav tikai par to, kurš ir “lētāks”. Tas ir veids, kā parādīt cieņu pret savu naudu un savu nākotni. Jo vairāk jūs saprotat par procentiem, termiņiem un līguma noteikumiem, jo mazāka iespēja nonākt situācijā, kad parāds kļūst par problēmu.

Atcerieties, neviens aizdevums pats par sevi nav slikts vai labs, bet gan tas, kā jūs to izmantojat. Pievērsiet uzmanību detaļām, nelieciet parakstu steigā un salīdziniet vismaz dažus piedāvājumus. Šis mazais ieguldījums laikā atmaksājas ar mierīgu sirdi un sakārtotu finansēm.

Aizdevumiem.lv mērķis ir palīdzēt jums pieņemt pārdomātus, drošus un gudrus finanšu lēmumus – jo, kad saproti, tu vairs nebaidies no cipariem, tu tos izmanto savā labā.