Tag Archives: auto kredīts

Uzzini, kā auto kredīts ietekmē budžetu, ko salīdzināt pirms aizņemšanās un kā pieņemt pārdomātu lēmumu par auto iegādi.

Kā izvēlēties piemērotāko aizdevumu auto uzņēmuma attīstībai

Auto krediti

.

Auto uzņēmuma attīstībai bieži nepieciešami ieguldījumi. Jāiegādājas transports, jāatjauno aprīkojums, jāsedz remonts vai jānodrošina apgrozāmie līdzekļi. Taču aizdevums ir noderīgs tikai tad, ja tas palīdz nopelnīt vairāk vai strādāt efektīvāk, nevis rada maksājumu, kuru uzņēmums nespēj droši segt.

Aizdevums priekš auto uzņēmumiem jāizvēlas nevis pēc ātrākās pieejamības, bet pēc konkrētā mērķa, ikmēneša naudas plūsmas un kopējām izmaksām.

Kad aizdevums ir pamatots

Aizdevums var būt pamatots, ja ieguldījums dod izmērāmu labumu uzņēmumam. Piemēram, jauns kravas auto ļauj pieņemt vairāk pasūtījumu, bet diagnostikas iekārta samazina darbu izpildes laiku autoservisā.

Pirms pieteikuma iesniegšanas atbildiet uz trim jautājumiem:

  1. Kam tieši nauda būs vajadzīga?
  2. Kā šis pirkums palielinās ieņēmumus vai samazinās izmaksas?
  3. Vai uzņēmums spēs veikt maksājumu arī klusākos mēnešos?

Ja plānojat iegādāties transportlīdzekli, ir vērts salīdzināt auto kredītus, pievēršot uzmanību ne vien ikmēneša maksājumam, bet arī līguma termiņam, procentu likmei un papildu izmaksām.
Kreditu salidzinasana

Izvēlieties finansējuma veidu

Atšķirīgiem biznesa mērķiem piemēroti atšķirīgi finansējuma risinājumi. Nepareizi izvēlēts aizdevuma veids var padarīt ikmēneša maksājumus nevajadzīgi augstus vai ierobežot uzņēmuma elastību.

Auto iegādei vai nomaiņai

Ja uzņēmumam vajadzīgs konkrēts transportlīdzeklis, piemērotāks var būt auto finansējums vai līzings. Šādos risinājumos finansējuma mērķis ir skaidrs, un maksājumu grafiks parasti tiek veidots ilgākam laikam.

Tas var būt noderīgi, ja automašīna uzņēmumam kalpos vairākus gadus. Tomēr jāizvērtē, vai auto būs pietiekami noslogots. Ja tas lielu daļu laika stāvēs dīkstāvē, ikmēneša maksājums var kļūt par lieku slogu.

Remontam un aprīkojumam

Autoservisam, pārvadājumu uzņēmumam vai auto tirgotājam var būt vajadzīgs finansējums remontam, rezerves daļām, pacēlājam, diagnostikas ierīcēm vai citam aprīkojumam.

Ja izdevums ir vienreizējs un samērā neliels, svarīgi salīdzināt aizdevuma kopējās izmaksas ar gaidāmo ieguvumu. Piemēram, ja remonts ļauj automašīnai atgriezties darbā dažu dienu laikā, aizdevums var palīdzēt izvairīties no lielākiem ienākumu zaudējumiem. Arī patēriņa kredīts auto remontam jāizvērtē pēc maksājuma apmēra un atmaksas iespējām, ne tikai pēc naudas saņemšanas ātruma.

Apgrozāmajiem līdzekļiem

.

Apgrozāmie līdzekļi ir nauda ikdienas darbībai, piemēram, degvielai, detaļām, apdrošināšanai, algu izmaksām un citiem regulāriem tēriņiem. Šādam mērķim aizdevums jāizmanto īpaši piesardzīgi.

Ja uzņēmumam regulāri trūkst naudas ikdienas rēķiniem, problēma var būt ne tikai īslaicīgs naudas plūsmas pārrāvums. Iespējams, jāizvērtē cenu politika, klientu maksājumu termiņi vai izdevumu apjoms. Aizdevums var palīdzēt īslaicīgi, bet tas neatrisina biznesa modeli, kas ilgtermiņā nespēj sevi uzturēt.

Salīdziniet nosacījumus, ne tikai likmi

Zema procentu likme pati par sevi vēl nenozīmē lētāko aizdevumu. Pirms līguma parakstīšanas salīdziniet vairākus būtiskus nosacījumus:

  • aizdevuma summu;
  • procentu likmi;
  • līguma termiņu;
  • ikmēneša maksājumu;
  • līguma un noformēšanas maksu;
  • pirmstermiņa atmaksas iespējas;
  • kavējuma sekas;
  • prasības par ķīlu, galvojumu vai pirmo iemaksu.

Diviem aizdevumiem ar vienādu summu var būt ļoti atšķirīgas kopējās izmaksas. Garāks termiņš parasti samazina ikmēneša maksājumu, taču kopumā procentos var nākties samaksāt vairāk. Savukārt īsāks termiņš var būt lētāks kopumā, bet prasīt lielāku ikmēneša maksājumu.
Finansu planosana

Aprēķiniet maksājuma drošību

Pirms aizņemšanās nav pietiekami ar domu, ka kaut kā samaksāsim. Jāaprēķina, vai maksājums ir drošs uzņēmuma ikdienas situācijā.

Sāciet ar vidējiem mēneša ieņēmumiem un atņemiet regulāros izdevumus. Tie ietver algas, nodokļus, degvielu, telpu izmaksas, apdrošināšanu, esošās kredītsaistības un piegādātāju rēķinus. Atlikusī summa parāda, cik daudz uzņēmumam reāli paliek pēc būtiskajiem maksājumiem.

Aizdevuma maksājumam nevajadzētu balstīties tikai uz optimistisku prognozi. To jāspēj segt arī tad, ja kāds klients kavē maksājumu vai konkrētā mēnesī ir mazāk pasūtījumu.

Vienkāršs aprēķina piemērs

Pieņemsim, ka uzņēmumam pēc regulārajiem izdevumiem vidēji paliek 1200 eiro mēnesī. Plānotais aizdevuma maksājums ir 450 eiro.

Formāli šādu maksājumu varētu veikt. Tomēr jāpadomā, kas notiks, ja ieņēmumi uz vienu vai diviem mēnešiem samazināsies par 30%. Tad uzņēmuma brīvie līdzekļi var būt nepietiekami neparedzētiem remontiem, nodokļiem vai piegādātāju rēķiniem.

Drošāks lēmums ir izvēlēties tādu maksājumu, pēc kura uzņēmumam paliek rezerve. Rezervi nevajadzētu uztvert kā lieku naudu, jo auto nozarē neplānoti izdevumi ir bieži.

Pārbaudiet riskus pirms līguma

Aizdevuma risks nav tikai ikmēneša maksājums. Jāizvērtē arī tas, kas notiek nelabvēlīgā situācijā.

Pārbaudiet šādus jautājumus:

  • Vai uzņēmumam jau ir citas saistības?
  • Vai ienākumi ir stabili visu gadu?
  • Vai viens liels klients neveido pārāk lielu daļu ieņēmumu?
  • Vai transportlīdzekļa vai aprīkojuma bojājums var apturēt darbu?
  • Vai ir uzkrājums neparedzētiem izdevumiem?
  • Vai līgumā paredzēta ķīla vai personīgs galvojums?

Lielāki uzņēmumi finansējumu var izmantot izaugsmei, inovācijām un jauniem projektiem. Piemēram, Primekss finansējums paredzēts finanšu struktūras stiprināšanai un attīstībai starptautiskajos tirgos. Mazam auto uzņēmumam mērogs ir cits, taču princips nemainās. Finansējumam jābūt saistītam ar skaidru attīstības plānu.
Uznejmeju saruna

Pieņemiet lēmumu pēc naudas plūsmas

Piemērotākais aizdevums priekš auto uzņēmumiem nav obligāti lielākais vai ātrāk pieejamais. Tas ir finansējums ar skaidru mērķi, saprotamām izmaksām un maksājumu, ko uzņēmums var segt arī mazāk veiksmīgā mēnesī.

Pirms parakstīt līgumu, salīdziniet vairākus piedāvājumus, aprēķiniet kopējās izmaksas un pārbaudiet savu naudas plūsmu. Ja ieguldījums palīdz palielināt peļņu, uzlabot pakalpojumu vai samazināt dīkstāvi, aizdevums var kļūt par praktisku attīstības instrumentu.

Kur salīdzināt auto kredītus, lai nepārmaksātu

auto kreditu salidzinasana

Tu esi izlēmis, ka ir laiks jaunam auto! Taču pirms dodies uz placi ir jānokārto svarīgākais jautājums, kur ņemt naudu tā, lai pēc tam nav žēl katra samaksātā centa? Daudzi pieļauj kļūdu, piesakoties kredītam pirmajā vietā, ko ierauga reklāmā, taču auto kredīts ir ilgtermiņa saistības.

Šajā rakstā mēs iziesim cauri tam, kā un kur gudri salīdzināt piedāvājumus. Pat 1% starpība likmē var nozīmēt simtiem eiro tavā makā vai aizdevēja peļņā pēc pāris gadiem.

Kāpēc vajag salīdzināt

Iedomājies, ka pērc pienu. Vienā veikalā tas maksā eiro, otrā – pusotru. Tu droši vien izvēlētos lētāko, vai ne? Ar kredītiem ir tieši tāpat. Latvijā ir desmitiem aizdevēju, no lielajām bankām līdz nebanku sektora spēlētājiem, un katram no viņiem ir savi noteikumi. Salīdzināšanas platformas ļauj tev nevis iet pie katra atsevišķi, bet saņemt visus piedāvājumus vienuviet.

Latvijā ir vairākas uzticamas platformas, kas palīdz orientēties piedāvājumos. Piemēram, Elizings.lv un Credify.lv ir platformas, kur ar vienu pieteikumu vari saņemt variantus no vairākiem aizdevējiem uzreiz. Ja meklē tieši auto finansējumu, noderīgs būs Autego.lv, kas salīdzina gan kredītus, gan līzingus, savukārt Moneguru.lv palīdzēs izvērtēt dažādus patēriņa kredītu veidus.

Kā lasīt piedāvājumus

Kad saņemsi pirmos piedāvājumus, tie var izskatīties ļoti pievilcīgi. “Tikai 7% likme!” izklausās lieliski, taču šeit sākas reālā matemātika. Daudzi aizdevēji mēdz pievilināt ar zemu procentu likmi, bet vēlāk pievienot dažādas papildu maksas, kas gala rezultātu padara dārgāku.

Vienmēr skaties uz GPL jeb gada procentu likmi, nevis tikai uz pamata procentiem. Iedomājies situāciju, kad pirmais aizdevējs piedāvā 7% likmi, bet prasa 200 eiro par līguma noslēgšanu un ikmēneša maksu. Otrs aizdevējs piedāvā 9% likmi, bet tam nav nekādu citu papildu izmaksu. Bieži vien tieši otrais variants būs tavai kabatai draudzīgāks, jo GPL precīzi parāda galīgo cenu, ko tu samaksāsi pie kases.

Tāpat uzmanīgi jāpēta slēptās izmaksas. Pārbaudi, vai aizdevējs ļauj veikt pirmstermiņa atmaksu bez soda naudām, ja pēkšņi izlemsi parādu atdot ātrāk. Tāpat noskaidro, vai ir obligāta prasība pēc KASKO apdrošināšanas, kas var radīt ievērojamus papildu izdevumus katru mēnesi. Dažkārt noformēšanas maksa tiek pievienota kopējam kredītam, kas nozīmē, ka tu maksāsi procentus arī par pašu komisijas maksu.

atro kreditu salidzinasana

Sāc ar maziem soļiem

Ja šis ir tavs pirmais aizdevums vai neesi drošs par savu kredītspēju, ir vērts apskatīt, kā vispār strādā salīdzināšanas mehānismi. Piemēram, uzzinot, kā jāsalīdzina ātrie kredīti, tu iemācīsies pamanīt tos pašus principus, komisijas maksas un atmaksas termiņus, kas ir kritiski svarīgi arī lielākam auto kredītam. Princips izpēti, pirms paraksti strādā jebkuram naudas darījumam.

Kā tava rīcība ietekmē kredīta cenu

Tava rīcība pieteikšanās procesā tieši ietekmē to, cik daudz tu galā pārmaksāsi. Ja vari atļauties veikt lielāku pirmo iemaksu, pati aizdevuma summa būs mazāka, kas automātiski nozīmē mazākus procentu maksājumus. Tāpat ir vērts apsvērt īsāku atmaksas termiņu, lai gan mēneša maksājums būs lielāks, tu ievērojami ietaupīsi uz kopējo pārmaksu, jo procenti tiks rēķināti par īsāku laika periodu.

Iesniedzot pieteikumus vairākās vietās, tu radi situāciju, kurā aizdevēji cīnās par tevi, nevis otrādi, tādējādi palielinot iespēju saņemt labāku piedāvājumu. Turpretim pavirša līguma lasīšana ir taisnākais ceļš uz nepatīkamiem pārsteigumiem, piemēram, soda naudām par sīkumiem, kurus tu vienkārši nepamanīji.

Galvenie punkti, kas jāatceras katram aizņēmējam:

  • Salīdzini vismaz trīs piedāvājumus, pirms pieņem galīgo lēmumu.
  • Prioritizē zemāko GPL, nevis zemāko mēneša maksājumu vai procentu likmi.
  • Pārliecinies, ka saproti visas līguma izmaksas, tostarp slēptās komisijas un apdrošināšanas prasības.

Gudrs lēmums ir labāks auto

Galu galā, auto iegādei būtu jāsniedz prieks un brīvības sajūta, nevis galvassāpes par pārāk lieliem rēķiniem. Atceries, ka aizdevēju piedāvājumi ir personalizēti aprēķini, kurus tu vari un drīksti vērtēt kritiski. Izmantojot salīdzināšanas platformas un pievēršot uzmanību detaļām, tu pārņem kontroli pār savu naudu savās rokās.

Pārdomāta aizņemšanās sākas ar informētību. Ja jūties drošs par to, ko meklē, un proti atšķirt izdevīgu darījumu no “skaisti iepakota” parāda, tu jau esi soli priekšā lielākajai daļai pircēju. Izmanto šo ceļvedi kā špikeru, dodies pie aizdevējiem ar pārliecību un izvēlies tādu auto kredītu, kas kalpo tev, nevis otrādi.

Patēriņa kredīts auto remontam – kā izvēlēties īsto aizdevēju?

Patēriņa kredīts auto remontam

Auto remonts gandrīz vienmēr atnāk neplānoti. Riepas plīst tieši pirms tehniskās apskates, motors sāk niķoties, kad vismazāk to gaidi, vai bremzes pieviļ brīdī, kad naudas rezerves jau ir iztērētas. Šādās situācijās daudzi cilvēki domā par patēriņa kredītu. Taču pirms steigties parakstīt līgumu, ir svarīgi saprast, kā atšķiras aizdevēju piedāvājumi un kā izvēlēties piemērotāko.

Šajā rakstā paskaidrosim, kā darbojas patēriņa kredīts auto remontam, kādi nosacījumi jāpārdomā un kā izvēlēties uzticamu aizdevēju, lai risinājums būtu drošs ne tikai šodien, bet arī ilgtermiņā.

Raksta saturā apskatīsim šādas sadaļas.

Tāpēc neskatoties uz to, vai tu esi jaunietis, kas sastapies ar pirmās mašīnas salūšanu vai sezonāls šoferis, kura transportlīdzeklim nepieciešams dārgāks remonts, vēlamies palīdzēt ar padomu.

Ar ko sākt un ko ņemt vērā kredīta izvēlē

Sāc ar skaidriem cipariem. Noskaidro, cik izmaksās remonts, cik vari atļauties maksāt ik mēnesi, un vai ienākumi ir pietiekami stabili. Tikai tad izvēlies aizdevēju. Vienkāršs piemērs. Ja servisā nepieciešami 600 eiro un tava drošā mēneša robeža ir 70 eiro, salīdzini termiņu, procentus un visas komisijas, lai kopējās izmaksas nepārsniegtu plānoto.

  • Piedāvātā summa. Pārbaudi, vai tā sedz remontu, diagnostiku un iespējamās papildu izmaksas.
  • Procentu likme un kopējās izmaksas. Skaties GPL, līguma un apkalpošanas maksas, salīdzini kopējo summu eiro.
  • Kredīta termiņš. Jo īsāks termiņš, jo mazāk pārmaksā, taču lielāks ir ikmēneša maksājums.
  • Izmaksas ātrums. Noskaidro, cik ātri nauda nonāks kontā un kāda identifikācija būs vajadzīga.
  • Elastība. Uzzini, vai iespējama maksājuma atlikšana vai termiņa maiņa bez papildu soda.
  • Prasības un reputācija. Pārbaudi aizdevēja nosacījumus, atsauksmes un licences.

Rūpīgi salīdzinot piedāvājumus un izrēķinot kopējās izmaksas, atradīsi risinājumu, kas atbilst budžetam un nerada lieku stresu.

Uzticami kredītdevēji

Lai palīdzētu pieņemt tev labāko lēmumu, esam iedziļinājušies vairākos Latvijā pieejamajos kredītdevējos.

Katru kreditoru novērtējām, pamatojoties uz šādiem kritērijiem.

  • Aizdevēja priekšvēsture un uzticamība
  • Pieejamo kredītu summu diapazons
  • Īpašas priekšrocības, ko tie piedāvā
  • Aizdevuma pieteikšanās un izmaksas process
  • Galvenie kredīta piešķiršanas noteikumi

Iesakām apskatīt mūsu rakstu par to, Ar ko atšķiras patēriņa kredīts no ātrā kredīta.

Esam droši, ka līdz šī raksta beigām iegūsi noderīgas zināšanas, lai izdarītu apzinātu izvēli. Skatāmies!

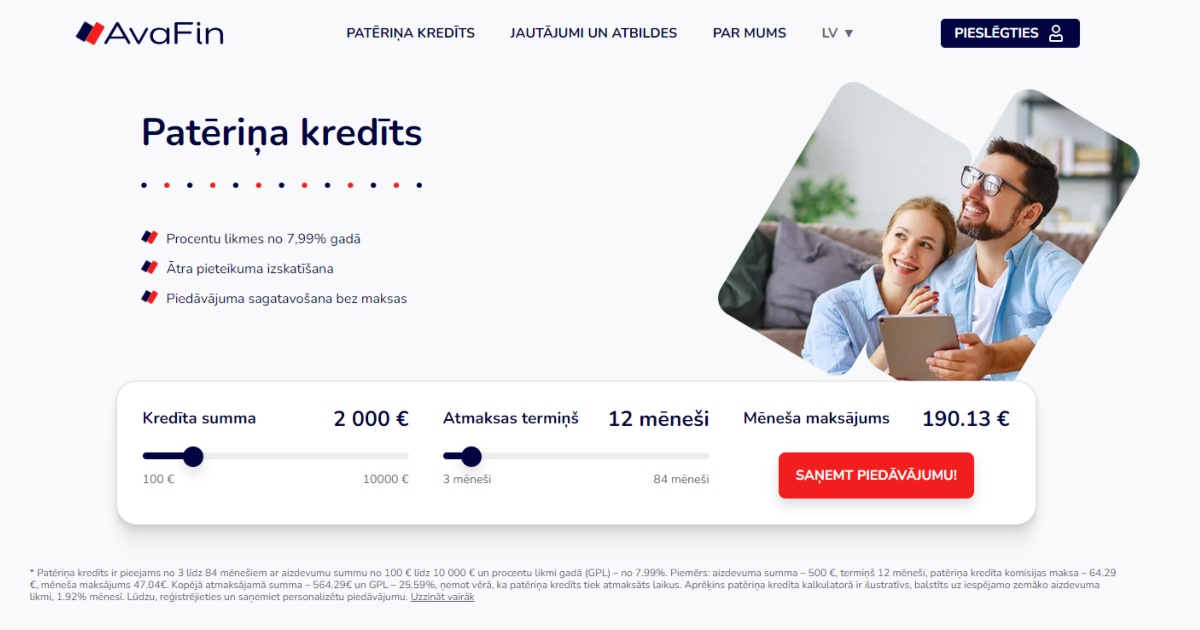
1. AvaFin aizdevējs

Patēriņa kredīts auto remontam avafin

AvaFin piedāvā vairāk kā desmit gadus ilgu kreditēšanas pieredzi. Apvienojot vairākus nebanku kreditēšanas zīmolus, AvaFin sniedz labākās prakses apvienojumu, nodrošinot plašu kredītu piedāvājumu. 

Ja meklē aizdevēju, kas izprot dažādas vajadzības un lepojas ar sasniegumiem globālā kontekstā, tad iedziļināties AvaFin kreditora detaļās būs tev izdevīgi.

Par AvaFin uzņēmumu

AvaFin ir daļa no starptautiskās Avafin Group, kas ir pazīstams nosaukums ar vairāk kā 10 gadiem aizdevumu tirgū. Viņi piedāvā dažādas aizdevuma iespējas, tostarp īstermiņa aizdevumi, privātie aizdevumi un kredītlīnijas. Jāatzīst, ka atsauksmes par auto kredītiem iekļauj arī Avafin, kas vēl vairāk stiprina viņa reputāciju.

Arī viņu aizdevumu klāsts ir diezgan plašs. Personīgais aizdevums ir no 100 € līdz 10 000 € uz aizdevuma laiku līdz 84 mēnešiem.

AvaFin piedāvājuma priekšrocības

Viņu galvenā priekšrocība ir ātrs un drošs pieteikšanās process internetā. Viņi piedāvā arī iespēju Ātrais pārskaitījums, lai saņemtu ātrā kredīta naudiņu vien 15 minūšu laikā.

Prasības arī ir vienkāršas. Tev ir jābūt Latvijas pilsonim vecumā no 20 līdz 70 gadiem. Tāpat tev jāpieder aktīvam bankas kontam un jābūt regulāriem, oficiāliem ienākumiem.

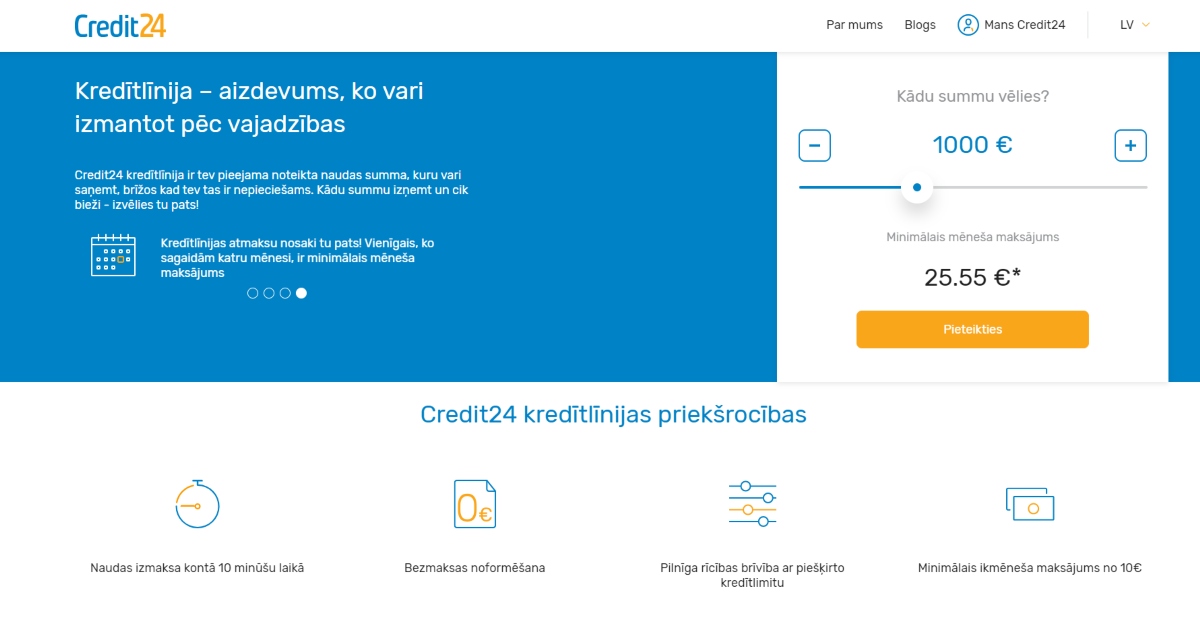
2. Credit24 kredītlīnija

credit24 aizdevums

Ja ātrums un elastība ir jūsu vajadzību saraksta augšgalā, tad Credit24 uzņēmumam vajadzētu piesaistīt jūsu uzmanību.

Viņi ir izveidojuši nišu, piedāvājot ātrus risinājumus bez apgrūtinošas maksas. Šis variants ir ideāli piemērots tiem, kuri vēlas ātras, vienkāršas aizdevuma iespējas. Un Credit24 tieši to arī piedā.

Par Credit24 uzņēmumu

Credit24 pieder IPF Digital Latvia Ltd, kas ir daļa no Lielbritānijā reģistrēta uzņēmuma. Tas kotēts Londonas fondu biržā. Viņu kredītlīnijas aizdevuma diapazons sasniedz 7000 €, kur tu izņem konkrēto summu un maksā tikai procentus par izmantoto summu.

Credit24 piedāvājuma priekšrocības

Tikai 10 minūtes pēc apstiprināšanas tavā kontā parādīsies nauda. Turklāt šeit nebūs nekādas komisijas maksas vai citu maksājumu, tikai procenti par aizdevumu.

Prasības ir līdzīgas, tev jābūt Latvijas iedzīvotājam vecumā no 18 līdz 70 gadiem, jābūt atvērtam bankas kontam Latvijā, derīgam mobilā tālruņa numuram, oficiāliem ienākumiem un pozitīvai kredītvēsturei.

3. Luminor banka

luminor banka

Luminor banka, kā jau banka un uzticamības simbols, ir lieliski piemērota tiem, kas sliecas uz tradicionālajām vērtībām. Kā viena no lielākajām bankām Baltijā, Luminor nes sev līdzi stabilitātes un uzticības reputāciju.

Ja tu atrodi mierinājumu, novērtējot gan uz klientu orientētus pakalpojumus, gan dažādus aizdevumu piedāvājumus, tad, iedziļinoties Luminor piedāvājumā, atradīsi ko sev piemērotu.

Par Luminor uzņēmumu

Īsumā par aizdevēju, zināms, ka šī ir viena no lielākajām bankām Baltijā. Luminor piedāvā dažādus finanšu pakalpojumus. Viņu aizdevuma diapazons, ko piedāvā tieši Luminor patēriņa kredīts, ir no 1000 eiro līdz 15 000 eiro ar termiņu no 12 līdz 60 mēnešiem.

Luminor piedāvājuma priekšrocības

Šis aizdevuma veids ir ērts esošajiem klientiem ar pieteikšanās procesu internetā. Nauda tiek iemaksāta kontā uzreiz pēc līguma parakstīšanas.

Viņu prasības ir sekojošas, tev ir jābūt vismaz 18 gadus vecam un ar regulāriem, pierādāmiem ienākumiem vismaz 510 eiro mēnesī pēc nodokļu nomaksas.

4. Swedbank 

Patēriņa kredīts auto remontam swedbank

Swedbank ir pavisam drošs sinonīms uzticamībai un daudzveidīgiem finanšu pakalpojumiem. Tās populārā klātbūtne gan tiešsaistē, gan klātienē nodrošina to, ka klientiem vienmēr ir pieejama saziņa ar banku.

Tātad, ja tu jau sadarbojies ar Swedbank banku vai uzticies jau zināmiem gigantiem finanšu pasaulē, tad, izprotot to, kāds ir pieejamais Swedbank patēriņa kredīts, varēsi atrast vajadzīgo risinājumu.

Par Swedbank uzņēmumu

Īsumā, zināms, ka Swedbank Latvija ir lielākā banka Latvijā. Un līdz ar to viņu aizdevumu diapazons patēriņa kredītos ir ļoti plašs. Sākot no tik maz kā 300 eiro līdz 20 000 eiro ar termiņu no 6 līdz 60 mēnešiem.

Swedbank piedāvājuma priekšrocības

Būdama lielākā banka privātpersonu pakalpojumu jomā Latvijā, Swedbank piedāvā ērtības ar plašu bankomātu tīklu. Turklāt viņiem ir arī elastīgas atmaksas iespējas. Prasības nosaka, ka jābūt vismaz 18 gadus vecam un ar regulāriem, oficiāliem ienākumiem vismaz 400 eiro mēnesī pēc nodokļu nomaksas.

Kredītvērtējuma ietekme jauna kredīta ņemšanā

Papildus redzamajiem aizdevuma summu, procentu likmju un atmaksas termiņu kritērijiem slēpjas bieži vien neskaidrā kredītvērtējuma pasaule. Tas ir katra lēmuma, par aizdevumu, pamatā, kas nosaka ne tikai to, vai saņemsi aizdevumu, bet arī to, cik daudz un ar kādu procentu likmi.

Būtībā kredītvērtējums ir uzticamības rādītājs, prognoze par to, cik liela ir iespējamība, ka tu atdosi aizņemto summu. Aizņēmējiem kredītnovērtējuma izpratne var būt spēcīgs instruments. Tas atklāj aizdevēju lēmumus, dod iespēju aizņēmējiem uzlabot savu kredītspēju un nodrošina labākos iespējamos aizdevuma nosacījumus.

Tāpēc šajā sadaļā mēs iedziļināsimies kredītvērtējuma galvenajos kritērijos. Noskaidrosim, ko aizdevēji meklē un kā vislabāk sevi parādīt potenciālo kreditoru acīs.

Šeit ir vienkāršots sadalījums.

  • Ienākumi, visiem aizdevējiem ir nepieciešams pierādījums par regulāriem ienākumiem, lai nodrošinātu, ka vari atmaksāt aizdevumu.
  • Vecums, lielākajai daļai aizdevēju ir noteikta minimālā vecuma prasība, parasti 18 vai 20 gadi kā minimums.
  • Esošais parāds, aizdevēji pārskatīs tavus pašreizējos parādus. Ja to ir daudz, viņi var būt piesardzīgi jauna kredīta izsniegšanā.
  • Kredītvēsture, tava pagātnes uzvedība ar kredītiem būtiski ietekmēs jauna aizdevuma apstiprinājumu un procentu likmi.
  • Rezidentūra , uzskaitītajiem aizdevējiem ir jābūt Latvijas iedzīvotājam.

Tālāk apskatīsim reālu piemēru.

Aizdevuma piemērs

Iedomāsimies sekojošu situāciju. Anna, 25 gadus jauna Latvijas iedzīvotāja, pelna 700 eiro mēnesī. Viņai ir pozitīva kredītvēsture, bez nenokārtotiem parādiem.

Ja viņa piesakās aizdevumam kādā no iepriekš minētajām iestādēm, viņas pastāvīgie ienākumi un tīrā kredītvēsture, visticamāk, padarīs viņu par atbilstošu kandidātu. Tomēr viņas piedāvātā procentu likme var atšķirties atkarībā no konkrētiem aizdevēja kritērijiem.

Ieskaties arī citos mūsu rakstos, piemēram, par to, kā salīdzināt aizdevumus.

Kristīnes Kalniņas ieteikums par patēriņa kredītu auto remontam

Kad runa ir par patēriņa kredītu izvēli auto remontam, būtiski ir ne tikai atrast izdevīgāko piedāvājumu, bet arī izvērtēt savas spējas segt saistības ilgtermiņā. Kā Netcredit.lv eksperte, es iesaku vienmēr sākt ar kredītu salīdzināšanu. Tas palīdz atrast tieši jūsu vajadzībām piemērotāko risinājumu. Izvērtējiet aizdevēja piedāvātos nosacījumus, procentu likmes, kredīta atmaksas termiņu un piešķiršanas ātrumu.

Netcredit.lv piedāvā pārskatāmu platformu, kurā varat ērti salīdzināt dažādu aizdevēju piedāvājumus, sākot no AvaFin un Credit24 līdz pat lielajām bankām, piemēram, Swedbank un Luminor. Izmantojiet mūsu platformas filtrus, lai atlasītu piedāvājumus, kas atbilst jūsu situācijai, piemēram, ienākumu līmenim vai nepieciešamajam kredīta apjomam.

Ja jums ir neskaidrības, atcerieties, ka Netcredit.lv ir ne tikai platforma, bet arī uzticams padomdevējs. Vienmēr esmu gatava palīdzēt ar padomu, vai tas būtu jautājums par kredītvēsturi, procentu likmēm vai optimālākā aizdevēja izvēli. Auto remonts ir negaidīts, bet risināms izaicinājums, un ar pareizi izvēlētu aizdevumu tas kļūs par soli ceļā uz drošiem un uzticamiem braucieniem.

Gudrs lēmums, drošs brauciens nākotnē

Auto remonts vienmēr rada papildu stresu, taču kredītam nav jābūt vēl vienam iemeslam satraukumam. Atceries, aizdevums ir instruments, kas var palīdzēt, ja to izmanto prātīgi. Salīdzini piedāvājumus, izvērtē procentu likmes un atmaksas termiņus, un tikai tad pieņem lēmumu. Pat neliels laiks, ko ieguldīsi izvēles procesā, var pasargāt no liekiem tēriņiem nākotnē. Drošākais ceļš ir atbildīga pieeja, jo tā nodrošinās ne tikai salabotu auto, bet arī mierīgu prātu, zinot, ka saistības spēsi pildīt bez lieka spiediena. Pārdomāta izvēle šodien nozīmē drošākus braucienus un stabilāku ikdienu rīt.

Lai izdodas!