Parādnieku melnais saraksts bieži rada satraukumu, jo var apgrūtināt jauna kredīta, līzinga vai pat pēcapmaksas pakalpojuma saņemšanu. Taču situāciju var sakārtot. Svarīgākais ir rīkoties secīgi un noskaidrot parāda apmēru, vienoties ar kreditoru, veikt maksājumus un saglabāt pierādījumus.
Noskaidro, par ko ir parāds
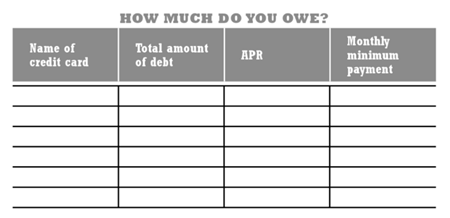
Vispirms ir jāsaprot, kam tieši esi parādā un kāda summa jāsamaksā. Nevajag paļauties uz atmiņu vai pieņēmumiem, jo parāda apmēru var veidot ne tikai pamatsumma, bet arī kavējuma maksājumi vai citi līgumā paredzēti izdevumi.
Sazinies ar kreditoru un palūdz rakstisku informāciju par:
- parāda kopējo summu;
- maksājuma termiņiem;
- kavējuma maksājumiem;
- iespējām maksāt pa daļām;
- kontu vai citu maksāšanas veidu.
Ja ir vairāki kredīti un ir grūti sekot katram maksājumam, noderīgs risinājums var būt aizdevumu apvienošana. Tā var palīdzēt apvienot vairākas saistības vienā maksājumā, ja konkrētā situācija un aizdevēja nosacījumi to ļauj.

Sazinies ar kreditoru savlaicīgi
Kreditoru nevajadzētu ignorēt. Ja maksājumu nevari veikt noteiktajā datumā, par to ir vērts paziņot pirms termiņa vai uzreiz pēc tam, kad kļūst skaidrs, ka kavējums radies.
Sarunā ar kreditoru paskaidro situāciju īsi un konkrēti. Piemēram, Šomēnes nevaru samaksāt visu summu, bet varu veikt daļēju maksājumu un atlikumu segt nākamajā mēnesī.
Rakstiska vienošanās ir drošāka par mutisku sarunu. Ja kreditors piekrīt maksājumu grafikam, palūdz to saņemt e-pastā vai citā rakstiskā formā. Tad abām pusēm būs skaidrs, cik un kad jāmaksā.
Neuzņemies neizpildāmu grafiku
Lai ātrāk izkļūtu no parādnieku saraksta, nav jēgas apsolīt summu, kuru faktiski nespēsi samaksāt. Tas var radīt jaunus kavējumus un sarežģīt sarunas ar kreditoru.
Pirms vienošanās izvērtē:
- savus regulāros ienākumus;
- obligātos ikdienas izdevumus;
- citus esošos maksājumus;
- summu, ko reāli vari novirzīt parāda segšanai.
Labāk ir vienoties par mazāku, bet regulāru maksājumu, nekā atkārtoti solīt lielu summu un to nesamaksāt.
Nomaksā parādu pēc vienošanās
Kad maksājumu plāns ir skaidrs, ievēro to precīzi. Maksājumus veic ar tādu mērķi, lai vēlāk būtu iespējams pierādīt, par ko nauda samaksāta.
Maksājuma mērķī norādi līguma numuru, klienta numuru vai citu kreditora prasīto informāciju. Tas palīdz kreditoram pareizi attiecināt maksājumu uz tavu parādu.
Piemēram, ja kopējais parāds ir 600 eiro un ar kreditoru vienojies maksāt 100 eiro mēnesī, katru maksājumu veic līdz norunātajam datumam. Ja vienā mēnesī vari samaksāt vairāk, noskaidro, vai papildu summa samazinās pamatsummu vai sedz citus parāda izdevumus.

Saglabā maksājumu pierādījumus
Katru maksājumu apliecinošu dokumentu saglabā līdz brīdim, kad esi pārliecinājies, ka parāds ir pilnībā nokārtots. Tie var būt internetbankas maksājuma uzdevumi, konta izraksti, kvītis vai kreditora rakstiski apstiprinājumi.
Īpaši svarīgi ir saglabāt:
- vienošanos par maksājumu grafiku;
- katra maksājuma apliecinājumu;
- saraksti ar kreditoru;
- apliecinājumu, ka parāds ir segts.
Ja rodas domstarpības par samaksāto summu, šie dokumenti palīdzēs parādīt, kad un cik esi maksājis.
Pieprasi parāda dzēšanas apstiprinājumu
Pēc pēdējā maksājuma sazinies ar kreditoru un palūdz apstiprināt, ka saistības ir izpildītas. Vislabāk, ja to saņem rakstiski.
Apstiprinājumā vēlams redzēt, ka:
- parāds ir pilnībā nomaksāts;
- turpmāku maksājumu saistību nav;
- kreditors aktualizēs informāciju savās sistēmās vai datubāzēs, ja tas attiecas uz konkrēto situāciju.
Neuzskati parādu par nokārtotu tikai tāpēc, ka esi veicis maksājumu. Vispirms pārliecinies, ka kreditors to ir saņēmis un attiecinājis uz pareizo saistību.

Cik ilgi saglabājas informācija
Informācija par parādsaistībām datubāzēs var nesakrist ar brīdi, kad veic pēdējo maksājumu. Parāda nomaksa ir būtisks solis, taču datu aktualizācija var prasīt laiku un ir atkarīga no konkrētās sistēmas noteikumiem.
Tāpēc pēc parāda segšanas ir prātīgi:
- pārbaudīt savu kredītvēsturi;
- salīdzināt tajā redzamo informāciju ar saviem maksājumu dokumentiem;
- sazināties ar kreditoru, ja dati nav aktualizēti;
- pievienot maksājumu apliecinājumus, ja tie tiek prasīti.
Parādnieku melnais saraksts nav situācija, kuru var atrisināt tikai ar vienu telefona zvanu. Taču sakārtots maksājums, pierādījumi un saziņa ar kreditoru ir praktiski soļi, kas ļauj virzīties uz priekšu.
Atjauno uzticību pakāpeniski
Pēc parāda nokārtošanas ir svarīgi neveidot jaunus kavējumus. Kredītvēsturi parasti uzlabo regulāra un atbildīga rīcība ar esošajām saistībām.
Ikdienā tas nozīmē:
- maksāt rēķinus un kredīta maksājumus termiņā;
- neaizņemties lielāku summu, nekā spēj atmaksāt;
- veidot nelielu finanšu rezervi neparedzētiem izdevumiem;
- pirms jauna aizdevuma izvērtēt kopējās ikmēneša saistības.
Atbildīgāku finanšu paradumu veidošanai noder arī gudra aizņemšanās ikdienas situācijās, jo jauns aizdevums nav risinājums, ja nav skaidra plāna tā atmaksai.
Maksā droši un pārskatāmi
Veicot parāda maksājumus, izmanto kreditora norādīto maksāšanas veidu un pārbaudi rekvizītus. Digitālo maksājumu risinājumi turpina attīstīties, piemēram, SEB un Tieto sadarbība ir vērsta uz maksājumu pakalpojumu attīstību Baltijā.
Tomēr pats svarīgākais ir nevis maksājuma veids, bet skaidrs maksājuma mērķis, savlaicīga samaksa un dokumenti, kas apliecina veikto maksājumu.
Rīcības plāns parāda sakārtošanai
Lai izkļūtu no parādnieku saraksta, rīkojies šādā secībā:
- noskaidro precīzu parāda summu;
- sazinies ar kreditoru;
- vienojies par reāli izpildāmu maksājumu plānu;
- veic maksājumus noteiktajos termiņos;
- saglabā visus maksājumu apliecinājumus;
- pēc pēdējā maksājuma pieprasi parāda dzēšanas apstiprinājumu;
- pārbaudi, vai informācija par saistību izpildi ir aktualizēta;
- turpmāk veido stabilus maksāšanas paradumus.
Sakārtota rīcība palīdz atgūt kontroli pār finansēm. Jo ātrāk ir skaidrs plāns un sākta saruna ar kreditoru, jo vieglāk ir novērst turpmāku parāda pieaugumu un pakāpeniski uzlabot savu finanšu situāciju.