Kad pieejama kredītu apvienošana parādniekiem un ar kādiem nosacījumiem

Aizdevumu apvienosana

Kredītu apvienošana parādniekiem var būt iespējama, taču tā nav automātiska iespēja ikvienam, kam ir nenokārtotas saistības. Aizdevējs vērtē ne tikai parādu apmēru, bet arī ienākumu stabilitāti, līdzšinējo maksājumu disciplīnu un to, vai jaunais maksājums būs reāli izpildāms.

Svarīgi nošķirt divas situācijas. Vienam cilvēkam var būt vairāki kredīti, kurus viņš maksā laikus. Citam var būt aktīvi maksājumu kavējumi, parādu piedziņa vai nestabili ienākumi. Pirmajā gadījumā apvienošana parasti ir vieglāk sasniedzama, savukārt otrajā aizdevējs rūpīgāk izvērtēs risku vai pieteikumu var noraidīt.

Ko nozīmē apvienot kredītus

Kredītu apvienošana nozīmē, ka vairāku esošo aizdevumu vietā tiek noslēgts viens jauns kredītlīgums. Saņemto summu izmanto iepriekšējo saistību dzēšanai, un turpmāk jāveic viens ikmēneša maksājums vienam aizdevējam.

Praktiski tas var palīdzēt, ja vienlaikus jāmaksā patēriņa kredīts, kredītkarte, līzings vai citi aizdevumi. Tomēr jaunais risinājums ir vērtīgs tikai tad, ja tas samazina ikmēneša slogu vai padara maksājumus pārskatāmākus.

Pirms pieteikšanās ir vērts saprast, kā notiek aizdevumu apvienošana un kādas saistības patiesībā tiks iekļautas jaunajā līgumā.
Maksajumu plans

Kad apvienošana var būt pieejama

Kredītu apvienošana parādniekiem visbiežāk ir iespējama tad, ja cilvēkam ir pierādāmi un regulāri ienākumi, bet esošās saistības ir kļuvušas neērtas vai pārāk sadrumstalotas.

Aizdevējs var pozitīvāk vērtēt pieteikumu, ja:

  • ir regulāra darba alga, pensija vai citi deklarējami ienākumi;
  • esošo kredītu maksājumi līdz šim pārsvarā veikti laikus;
  • kavējumi ir bijuši īslaicīgi un nav regulāri;
  • jaunais ikmēneša maksājums ir samērīgs ar ienākumiem;
  • nav neskaidru vai slēptu saistību;
  • pieteikumā sniegtā informācija sakrīt ar aizdevēja pārbaudāmajiem datiem.

Piemēram, cilvēkam ir trīs kredīti ar atšķirīgiem maksājumu datumiem. Viņš strādā algotu darbu, ienākumi ir stabili, bet reizēm sajauc maksājumu termiņus. Šādā situācijā viens pārskatāms maksājums var būt saprātīgs risinājums, ja jaunā līguma kopējās izmaksas ir pieņemamas.

Kad pieteikumu var noraidīt

Pats parāda fakts ne vienmēr nozīmē atteikumu. Taču aktīvi un ilgstoši kavējumi būtiski samazina iespēju saņemt jaunu aizdevumu. Aizdevējam jābūt pārliecinātam, ka jaunā saistība nepadziļinās finanšu grūtības.

Pieteikums var tikt noraidīts, ja:

  • ienākumi ir pārāk mazi vai neregulāri;
  • jau ir ilgstoši maksājumu kavējumi;
  • parāds nodots piedziņai;
  • esošo maksājumu apjoms jau pārsniedz cilvēka iespējas;
  • pieteikuma informācija ir nepilnīga vai nepatiesa;
  • tiek prasīta summa, kas neatbilst reālajai vajadzībai un maksātspējai.

Ja cilvēks jau vairākus mēnešus nav veicis maksājumus un viņam nav stabilu ienākumu, jauns aizdevums parasti neatrisina pamatproblēmu. Vispirms var būt jāvienojas ar esošajiem kreditoriem par maksājumu grafiku vai citu risinājumu.
Kreditu dokumenti

Kā aizdevējs vērtē maksātspēju

Aizdevējs nevērtē tikai to, cik liela ir alga. Tiek skatīts, cik daudz naudas pēc ikdienas izdevumiem un esošajām saistībām paliek jaunajam maksājumam.

Regulāri ienākumi

Regulāri ienākumi rāda, ka cilvēkam ir paredzams naudas avots ikmēneša maksājumu segšanai. Ar vienu lielu ienākumu parasti nepietiek, ja nav skaidrs, vai tas atkārtosies arī turpmāk.

Svarīgs ir arī ienākumu avots un stabilitāte. Piemēram, darba alga, pensija vai regulāri ienākumi no saimnieciskās darbības var tikt vērtēti atšķirīgi, jo katrai situācijai ir savi pierādījumi un riski.

Esošās saistības

Aizdevējs pārbauda, cik kredītu jau ir, kādi ir to maksājumi un vai tiek veikti citi obligāti maksājumi. Jo vairāk saistību, jo mazāka var būt iespēja uzņemties vēl vienu kredītu.

Tāpēc pieteikumā nevajadzētu noklusēt kredītkartes limitu, pirkumus uz nomaksu vai aizdevumu pie cita kreditora. Nepilnīga informācija var radīt atteikumu, pat ja ienākumu līmenis sākotnēji šķiet pietiekams.

Maksājumu kavējumi

Kavējumi aizdevējam signalizē, ka agrāk bijušas grūtības izpildīt saistības. Tomēr svarīgs ir kavējumu raksturs. Viens īss kavējums pirms ilgāka laika nav tas pats, kas regulāri neapmaksāti rēķini.

Ja kavējumi radušies konkrēta iemesla dēļ, piemēram, īslaicīga darba zaudējuma dēļ, situācija var uzlaboties pēc stabilu ienākumu atjaunošanās. Taču tas negarantē apstiprinājumu, jo katrs pieteikums tiek izvērtēts individuāli.

Praktiski piemēri

Vairāki kredīti bez kavējumiem

Līgai ir vairāki aizdevumi, un katram ir savs maksājuma datums. Viņa tos apmaksā laikā, bet kopējais ikmēneša maksājumu apjoms ir neērti pārvaldāms. Ja Līgai ir regulāra alga un jaunais maksājums atbilst viņas iespējām, kredītu apvienošana var būt pieejama.

Šādā gadījumā galvenais jautājums nav tikai par apstiprinājumu. Jāsalīdzina, vai jaunā līguma termiņš, procenti un kopējā atmaksājamā summa patiešām ir izdevīgi.

Nesen bijis īss kavējums

Jānim bija kavēts maksājums, jo viņš slimības dēļ īslaicīgi nestrādāja. Tagad viņš atkal saņem regulārus ienākumus un ir nokārtojis kavēto maksājumu. Šādā situācijā pieteikums var tikt izskatīts, taču piedāvātie nosacījumi var atšķirties no tiem, ko saņem klients ar nevainojamu maksājumu vēsturi.

Aktīva parādu piedziņa

Andrim ir vairāki ilgstoši kavējumi, un viena saistība jau nodota piedziņai. Viņš vēlas saņemt jaunu aizdevumu visu parādu segšanai, taču ienākumi ir mainīgi. Šādā gadījumā iespēja saņemt kredītu apvienošanai parasti ir zema, jo jaunais aizdevums var radīt vēl vienu grūti izpildāmu pienākumu.
Finansu konsultants

Kā sagatavoties pieteikumam

Pirms pieteikuma iesniegšanas ir lietderīgi izveidot pilnu savu saistību sarakstu. Tajā jāiekļauj kredītu atlikumi, ikmēneša maksājumi, maksājumu datumi un kavētās summas, ja tādas ir.

Noder arī šādi soļi:

  • pārbaudīt, vai visi ienākumi ir dokumentējami;
  • aprēķināt ikmēneša pamatizdevumus;
  • noskaidrot precīzu esošo kredītu atlikumu;
  • savlaicīgi nokārtot nelielus kavējumus;
  • neiesniegt daudzus pieteikumus bez skaidra plāna;
  • izlasīt jaunā līguma kopējās izmaksas un atmaksas termiņu.

Lai pieteikums nebūtu balstīts tikai uz cerību, noderīga ir sagatavošanās kredītu apvienošanai, īpaši tad, ja ir vairākas saistības un nav skaidrs to kopējais apjoms.

Kāpēc nosacījumi atšķiras

Diviem cilvēkiem ar līdzīgu aizdevumu summu var piedāvāt atšķirīgus nosacījumus. Iemesls ir viņu atšķirīgā finanšu situācija, tostarp ienākumu stabilitāte, maksājumu vēsture, saistību apjoms un mājsaimniecības izdevumi.

Arī plašāka ekonomiskā vide var ietekmēt kreditēšanas piesardzību. Piemēram, Coface vērtējumā minēti fiskālie riski un paaugstināts kredītrisks atsevišķās nozarēs. Tas neatceļ individuālu izvērtēšanu, bet atgādina, ka finanšu stabilitāte ir svarīga gan aizņēmējam, gan aizdevējam.

Izvērtē, vai jaunais maksājums palīdz

Kredītu apvienošana parādniekiem var būt noderīga, ja tā padara maksājumus pārskatāmus un reāli izpildāmus. Taču tā nav piemērota, ja jaunais aizdevums tikai atliek problēmu uz vēlāku laiku vai pagarina atmaksu bez skaidra ieguvuma.

Pirms lēmuma pieņemšanas salīdzini jauno ikmēneša maksājumu, kopējo atmaksājamo summu un līguma termiņu ar pašreizējām saistībām. Ja ienākumi nav pietiekami vai kavējumi jau ir ilgstoši, drošāks pirmais solis var būt saruna ar esošajiem kreditoriem un reālistiska maksājumu plāna izveide.
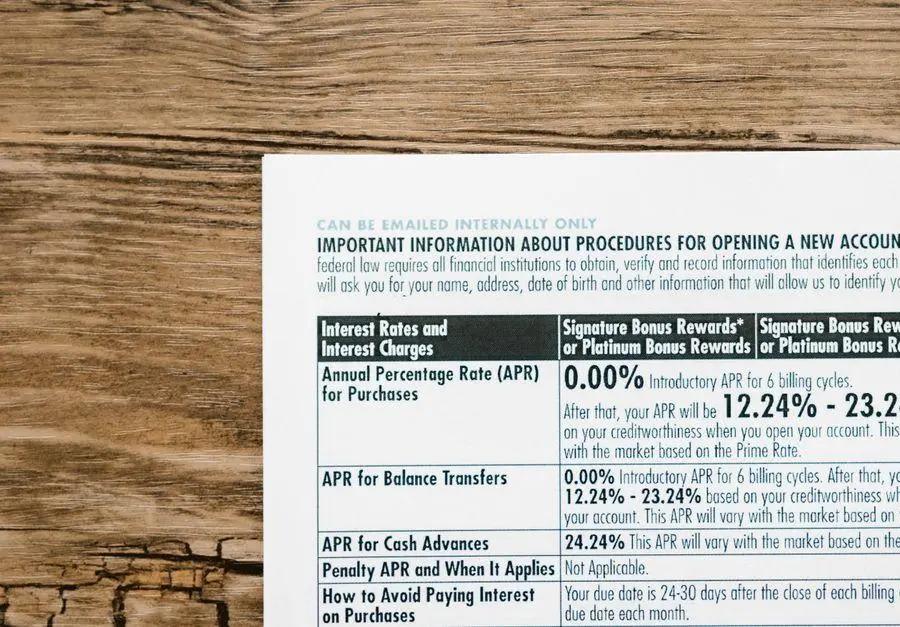
Kad privātie aizdevumi ir droši un kad labāk atteikties

Privatie aizdevumi

Ja kāds piedāvā aizdot naudu privāti, tas var šķist ātrs risinājums neparedzētiem izdevumiem. Tomēr privāts aizdevums nav drošs tikai tāpēc, ka naudu sola saņemt ātri vai bez sarežģītas pieteikšanās.

Drošs darījums sākas ar skaidru informāciju par to, kas aizdod, cik būs jāmaksā, kad nauda jāatdod un kas notiks kavējuma gadījumā. Ja kaut viena no šīm lietām nav saprotama, labāk nesteigties ar piekrišanu.

Kad privāts aizdevums ir pieņemams

Privāts aizdevums var būt apsverams, ja aizdevējs ir identificējams, nosacījumi ir rakstiski un jūs pilnībā saprotat savas saistības.

Tas var attiekties, piemēram, uz situāciju, kad naudu aizdod radinieks, draugs vai cita pazīstama persona un abas puses vēlas izvairīties no pārpratumiem. Arī šādā gadījumā mutiska vienošanās nav pietiekama, jo atmiņas par sarunāto var atšķirties.

Pirms lēmuma pieņemšanas ir vērts salīdzināt ātros aizdevumus no 50 eur. Tas palīdz saprast, vai privātā aizdevēja piedāvājums patiešām ir izdevīgs un vai pieejamas drošākas alternatīvas ar skaidriem nosacījumiem.

Aizdevumu salidzinasana

Rakstisks līgums aizsargā abas puses

Līgumā nav jābūt sarežģītam juridiskam tekstam, taču tajā skaidri jānorāda būtiskākais.

  1. Aizdevēja un aizņēmēja vārds, uzvārds un kontaktinformācija.
  2. Precīza aizdevuma summa.
  3. Naudas izsniegšanas datums un veids.
  4. Atmaksas termiņš vai maksājumu grafiks.
  5. Procentu likme, ja tāda ir paredzēta.
  6. Kopējā summa, kas būs jāatdod.
  7. Nosacījumi kavējuma gadījumā.
  8. Abu pušu paraksti.

Piemēram, ja aizņematies 300 eiro uz trim mēnešiem, līgumā jābūt skaidri redzamam, vai jāatdod tieši 300 eiro vai arī papildus jāmaksā procenti. Frāze vēl kaut ko sarunāsim nav drošs nosacījums.

Pārbaudiet procentus un kopējās izmaksas

Bieža kļūda ir skatīties tikai uz aizņemamo summu, nevis uz kopējo atmaksājamo summu. Privāts aizdevējs var solīt nelielus procentus, bet nenorādīt, cik tas veidos eiro.

Pirms parakstāt līgumu, pajautājiet:

  1. Cik eiro kopā būs jāatdod?
  2. Vai procenti tiek aprēķināti par visu periodu vai katru mēnesi?
  3. Vai ir papildu maksa par līguma sagatavošanu, naudas pārskaitījumu vai kavējumu?
  4. Vai summu drīkst atdot ātrāk bez papildu maksas?

Ja aizdevējs nevar vai nevēlas sniegt vienkāršu atbildi par izmaksām, tas ir nopietns brīdinājuma signāls.

Procentu likmju izmaiņas ietekmē arī plašāku kreditēšanas vidi. Piemēram, ECB lēmums par likmēm var sadārdzināt mainīgas likmes kredītus. Taču privātā aizdevuma gadījumā galvenais ir tas, lai tieši jūsu līgumā izmaksas būtu skaidri noteiktas.

Liguma detalas

Pārliecinieties par aizdevēja identitāti

Ja aizdevumu piedāvā nepazīstams cilvēks internetā, ar vārdu un profila attēlu vien nepietiek. Krāpnieki mēdz izmantot viltotus sociālo tīklu profilus, svešas fotogrāfijas un anonīmus saziņas kanālus.

Pirms piekrist darījumam, pārbaudiet, vai aizdevējs ir gatavs:

  1. Nosaukt savu pilnu vārdu un uzrādīt identitāti.
  2. Slēgt rakstisku līgumu.
  3. Pārskaitīt naudu no konta, kas pieder viņam.
  4. Izskaidrot aizdevuma nosacījumus bez izvairīgām atbildēm.
  5. Dot laiku līgumu izlasīt pirms parakstīšanas.

Ja persona steidzina, atsakās sevi identificēt vai pieprasa saziņu tikai ziņapmaiņas lietotnē, drošāk ir atteikties.

Situācijas, kad jāatsaka uzreiz

Ir vairāki signāli, kuru gadījumā nevajadzētu turpināt sarunu par aizdevumu.

Prasa samaksu pirms naudas saņemšanas

Krāpnieki var prasīt pārskaitīt līguma maksu, drošības depozītu, apdrošināšanu vai konta aktivizēšanas maksu. Pēc maksājuma veikšanas solītais aizdevums bieži vien netiek saņemts.

Godprātīgā darījumā aizdevuma saņemšanai nav jāmaksā nezināmai personai avansā.

Ja aizdevējs saka, ka līgums nav vajadzīgs vai ka tas tiks sagatavots pēc naudas pārskaitīšanas, nepiekritiet. Bez rakstiskas vienošanās var būt grūti pierādīt, par kādu summu un kādiem noteikumiem esat vienojušies.

Noteikumi mainās sarunas laikā

Piemēram, sākumā tiek solīti 500 eiro uz mēnesi bez procentiem, bet pēc piekrišanas tiek pieprasīta ķīla, lielāka atmaksas summa vai papildu maksa. Šādā situācijā darījums ir jāpārtrauc, nevis jācenšas sarunāt.

Pieprasa sensitīvus datus

Nevienam aizdevējam nav pamata prasīt jūsu internetbankas piekļuves datus, kartes PIN kodu vai paroles. Personas apliecinoša informācija jāsniedz tikai tad, ja saprotat, kam un kāpēc tā nepieciešama.

Riska izvertesana

Novērtējiet savu spēju atmaksāt

Pat saprotams un rakstisks privāts aizdevums var radīt problēmas, ja maksājums neatbilst jūsu budžetam. Pirms aizņemšanās aprēķiniet, cik naudas paliks pēc īres, komunālajiem maksājumiem, pārtikas, transporta un citiem obligātajiem tēriņiem.

Piemēram, ja pēc visiem pamatizdevumiem jums mēnesī paliek 80 eiro, bet aizdevuma maksājums ir 100 eiro, aizņemšanās nav ilgtspējīga. Cerība, ka kaut kā izdosies, nav atmaksas plāns.

Lēmumu palīdz izvērtēt arī atbildīgas aizņemšanās principi, īpaši tad, ja aizdevums nepieciešams ikdienas izdevumu segšanai vai esošu parādu atmaksai.

Rīkojieties mierīgi un pārbaudiet

Piedāvājums aizdot naudu privāti nav automātiski slikts, taču tas kļūst drošāks tikai tad, ja aizdevējs ir pārbaudāms un visi nosacījumi ir saprotami pirms naudas saņemšanas.

Neparakstiet līgumu, kuru neesat izlasījis. Nepārskaitiet avansa maksas nepazīstamai personai. Neuzņemieties maksājumu, ko nevarēsiet segt arī tad, ja jūsu ienākumi īslaicīgi samazinās.

Ja rodas šaubas par aizdevēja identitāti, izmaksām vai līguma saturu, drošākais lēmums ir atteikties un meklēt pārskatāmāku finansējuma risinājumu.

Kā salīdzināt piedāvājumus ar ķīlu un nepārmaksāt

Meza piedavajumi

Aizdevums pret ķīlu var būt risinājums, ja nepieciešama lielāka summa vai ilgāks atmaksas termiņš. Taču ķīla nenozīmē, ka jebkurš piedāvājums automātiski ir izdevīgs. Zemāka procentu likme var slēpt papildu komisijas, savukārt šķietami ērts maksājums mēnesī var nozīmēt daudz lielāku kopējo pārmaksu.

Lai aizdevumi pret ķīlu būtu salīdzināmi, visiem piedāvājumiem jāizvērtē vieni un tie paši nosacījumi, piemēram, aizdevuma summa, termiņš, procentu likme, komisijas, ķīlas novērtēšanas izmaksas un sekas maksājumu kavējuma gadījumā.

Salīdzini vienādus aizdevuma nosacījumus

.

Pirmais noteikums ir vienkāršs. Nesalīdzini tikai reklāmā redzamo procentu likmi. Lūdz katram aizdevējam piedāvājumu par vienādu summu un vienādu termiņu.

Piemēram, ja vēlies aizņemties 10 000 eiro uz pieciem gadiem, pārliecinies, ka visi piedāvājumi ir aprēķināti tieši šādi. Ja viens aizdevējs piedāvā piecu gadu termiņu, bet cits septiņu gadu termiņu, ikmēneša maksājumi nebūs tieši salīdzināmi.

Garāks termiņš bieži samazina ikmēneša maksājumu, bet palielina procentos samaksāto summu. Tāpēc vienmēr skaties ne tikai uz maksājumu mēnesī, bet arī uz kopējo summu, kas būs jāatdod.

Kilas salidzinasana

Novērtē ķīlas patieso vērtību

Aizdevuma summa bieži ir atkarīga no ķīlas vērtības. Ķīla var būt nekustamais īpašums, automašīna, zeme vai mežs, un katram ķīlas veidam vērtēšanas kārtība var atšķirties.

Ja tiek ieķīlāts mežs, svarīgi saprast, pēc kādiem kritērijiem tiek noteikta tā vērtība. To ietekmē zemes atrašanās vieta, piekļuve, mežaudzes sastāvs, koksnes apjoms un citi faktori. Pirms lēmuma pieņemšanas noderīgi izprast, kā tiek vērtēts aizdevums pret meža ķīlu.

Noskaidro arī šādus jautājumus:

  • Kas apmaksā ķīlas novērtēšanu?
  • Vai vērtētāju drīksti izvēlēties pats?
  • Cik ilgi vērtējums ir derīgs?
  • Kāda daļa no ķīlas vērtības var tikt aizdota?
  • Vai nepieciešama ķīlas apdrošināšana?
  • Vai par ķīlas reģistrēšanu būs papildu izmaksas?

Ja īpašuma vērtējums izmaksā 300 eiro, bet aizdevuma noformēšanas maksa ir vēl 200 eiro, sākotnējās izmaksas jau sasniedz 500 eiro. Šīs summas ir jāieskaita kopējā aizdevuma cenā.

Procentu likme nav vienīgā maksa

Procentu likme rāda, cik maksā aizņemtās naudas izmantošana, tomēr tā nav vienīgā pozīcija, kas ietekmē pārmaksu. Līgumā var būt noteiktas vairākas maksas.

Biežākās papildu izmaksas

Pievērs uzmanību šādām izmaksām:

  • aizdevuma noformēšanas komisijai;
  • līguma administrēšanas maksai;
  • ikmēneša konta vai apkalpošanas maksai;
  • ķīlas vērtēšanas izmaksām;
  • notāra un reģistrācijas izmaksām;
  • apdrošināšanas izmaksām;
  • komisijai par pirmstermiņa atmaksu;
  • kavējuma procentiem un līgumsodiem.

Pieņemsim, ka divi aizdevēji piedāvā 10 000 eiro uz pieciem gadiem.

Pirmajā piedāvājumā procentu likme ir 8%, bet noformēšanas komisija ir 500 eiro. Otrajā piedāvājumā procentu likme ir 8,5%, taču komisijas nav. Pirmais variants sākumā izskatās lētāks procentu dēļ, bet komisija var samazināt vai pat pilnībā likvidēt šo priekšrocību.

Tāpēc salīdzini kopējo atmaksājamo summu. Ja tā nav skaidri norādīta, lūdz aizdevējam sagatavot maksājumu grafiku.

Meza ipasums

Skaties uz kopējo atmaksājamo summu

Svarīgākais skaitlis nav tikai procentu likme, bet summa, ko faktiski samaksāsi līdz līguma beigām. Tajā jābūt iekļautai aizdevuma pamatsummai, procentiem un visām zināmajām komisijām.

Salīdzinot piedāvājumus, izveido vienkāršu tabulu

ar abiem piedāvājumiem
.
Aizdevuma summa abos piedāvājumos ir 10 000 eiro, b
et termiņš ir 60 mēneši. Piedāvājumā A
procentu likme ir 8%, bet piedāvājumā B tā ir 8,5%.
Noformēšanas komisija piedāvājumā A ir 500 eiro, bet piedāvājumā B tā ir 0 eiro.
Ikmēneša maksājums ir norādīts grafikā, bet k
opējā atmaksājamā summa ir norādīta līgumā.

A

r šādu salīdzinājumu uzreiz redzams, kurš piedāvājums patiešām maksā mazāk. Kalkulatori var palīdzēt veikt sākotnējos aprēķinus, taču jāizvairās no kļūdām aizdevumu kalkulatorā, piemēram, neiekļaujot komisijas vai izvēloties nepareizu atmaksas termiņu.

Izlasi nosacījumus par kavējumiem

Aizdevums ar ķīlu rada lielāku risku nekā aizdevums bez ķīlas, jo maksājumu problēmu gadījumā vari zaudēt ieķīlāto mantu. Tādēļ līguma sadaļas par kavējumiem jālasa īpaši rūpīgi.

Noskaidro:

  • Cik lieli ir kavējuma procenti?
  • Vai tiek piemērots līgumsods?
  • Kad aizdevējs drīkst pieprasīt visu summu uzreiz?
  • Kā notiek saziņa, ja rodas grūtības samaksāt?
  • Kādos apstākļos ķīla var tikt pārdota?
  • Vai tev paliek pienākums segt parādu, ja ķīlas pārdošanas summa nav pietiekama?

Nepaļaujies uz domu, ka maksājumu grūtības noteikti neradīsies. Izvērtē, vai spēsi veikt maksājumu arī tad, ja samazināsies ienākumi vai pieaugs ikdienas izdevumi. To īpaši vērts ņemt vērā laikā, kad enerģijas cenas pieaug un mājsaimniecības budžetā var rasties neplānotas izmaksas.

Aizdevuma nosacijumi

Uzdod aizdevējam konkrētus jautājumus

Ja kāds līguma punkts nav saprotams, jautā pirms parakstīšanas. Skaidrojums mutiski ir noderīgs, taču būtiskajiem nosacījumiem jābūt redzamiem arī rakstiskajā piedāvājumā un līgumā.

Pirms izvēles uzdod šos jautājumus:

  1. Kāda būs kopējā atmaksājamā summa?
  2. Kādas izmaksas man būs jāsamaksā pirms naudas saņemšanas?
  3. Vai procentu likme ir nemainīga visā termiņā?
  4. Vai varu atmaksāt aizdevumu ātrāk, un cik tas maksā?
  5. Kas notiek, ja maksājums kavējas dažas dienas?
  6. Vai ķīlai jābūt apdrošinātai?
  7. Vai līgumā ir nosacījumi, kas ļauj mainīt maksājumus vai citas izmaksas?

Ja aizdevējs izvairās sniegt skaidras atbildes vai steidzina parakstīt līgumu, tas ir iemesls būt piesardzīgam.

Izvēlies maksājumu, ko vari segt

Drošākais piedāvājums nav obligāti tas, kurā iespējams aizņemties visvairāk. Izvēlies summu, kas nepieciešama konkrētajam mērķim, un maksājumu, ko vari segt regulāri.

Pirms līguma parakstīšanas aprēķini savus ikmēneša ienākumus un obligātos izdevumus. Pēc kredītmaksājuma samaksas budžetā jāpaliek rezervei pārtikai, komunālajiem maksājumiem, transportam, veselībai un neparedzētiem gadījumiem.

Aizdevumi pret ķīlu ir rūpīgi jāsalīdzina, jo atšķirība dažos procentos vai vienā komisijā ilgākā termiņā var izmaksāt simtiem vai pat tūkstošiem eiro. Lēmumu pieņem tad, kad ir skaidra gan ikmēneša maksa, gan pilnā aizdevuma cena, gan risks, ko uzņemies ar savu ķīlu.

Kā sagatavoties mājokļa remontam ar aizdevumu un nepārmaksāt

Remonta kredits

Remonts bieži sākas ar vienu konkrētu darbu, piemēram, vannasistabas atjaunošanu vai logu nomaiņu, bet izmaksas var pieaugt ātrāk, nekā sākotnēji plānots. Tāpēc aizdevumu ir vērts izvēlēties tikai tad, kad ir skaidrs remonta apjoms, nepieciešamā summa un iespēja ik mēnesi veikt maksājumus bez lieka sasprindzinājuma.

Pārdomāts plāns palīdz saprast, vai aizdevums patiešām ir vajadzīgs, cik lielu summu aizņemties un kā nepārmaksāt par tā lietošanu.

Izveido remonta budžetu

Pirms pieteikties aizdevumam, sadali remontu konkrētos darbos un aprēķini katra darba izmaksas. Nepietiek ar aptuvenu sajūtu, ka remontam vajadzēs ap 5000 eiro. Jo precīzāks budžets, jo mazāks risks aizņemties par daudz vai vēlāk meklēt papildu naudu.

Ja vēlies saprast, cik ilgu atmaksas laiku izvēlēties, noderīgs būs kredīts mājokļa remontam, kur svarīgi salīdzināt ikmēneša maksājumu ar kopējo aizdevuma cenu.

Sadali izmaksas pa pozīcijām

Remonta tāmi veido no atsevišķām izmaksu grupām:

  • materiāli;
  • meistaru darbs;
  • piegāde un būvgružu izvešana;
  • tehnika, mēbeles vai santehnika;
  • atļaujas vai citi nepieciešamie dokumenti, ja tie attiecas uz plānotajiem darbiem.

Piemēram, ja virtuves remontam materiāli maksā 2800 eiro, meistaru darbs 1800 eiro un piegāde 200 eiro, sākotnējā summa ir 4800 eiro. Šādā situācijā nav prātīgi aizņemties tikai 4800 eiro, ja nav paredzēta rezerve negaidītiem izdevumiem.

Ieplāno finanšu rezervi

Remonta gaitā var atklāties bojāti vadi, mitruma radīti defekti vai nepieciešamība iegādāties papildu materiālus. Tāpēc budžetā ir lietderīgi iekļaut rezervi.

Ja plānotās izmaksas ir 5000 eiro un rezervei paredzi 10%, kopējais budžets ir 5500 eiro. Šī rezerve nav aicinājums tērēt vairāk. Tā palīdz izvairīties no situācijas, kurā remonts jāaptur vai jāmeklē dārgs papildu finansējums.

Budžetu veido, ņemot vērā arī ikdienas tēriņus. Informācija par mājsaimniecību tēriņiem atgādina, ka mājokļa, pārtikas un transporta izmaksas veido būtisku daļu no ģimenes budžeta.

Remonta planosana

Izvēlies aizdevuma veidu

Aizdevuma veids jāizvēlas pēc remonta summas, termiņa un savas finanšu situācijas. Nav viena risinājuma, kas būtu izdevīgs visiem.

Patēriņa kredīts remontam

Patēriņa kredīts var būt piemērots mazākiem vai vidējiem remontdarbiem, ja nauda nepieciešama salīdzinoši ātri un nevēlies izmantot īpašumu kā nodrošinājumu.

Šādā gadījumā svarīgi pārbaudīt:

  • pieejamo aizdevuma summu;
  • atmaksas termiņu;
  • ikmēneša maksājumu;
  • kopējo atmaksājamo summu;
  • līguma un citus papildu maksājumus.

Īsāks termiņš parasti nozīmē lielāku ikmēneša maksājumu, taču mazāku kopējo procentu summu. Garāks termiņš samazina maksājumu mēnesī, bet var būt dārgāks kopumā.

Lielākiem darbiem piemērots risinājums

Ja remonts ir apjomīgs, piemēram, tiek pārbūvēta visa māja vai dzīvoklis, var apsvērt aizdevumu ar ilgāku termiņu vai esošā mājokļa kredīta risinājuma pārskatīšanu. Ilgāks atmaksas periods var atvieglot ikmēneša budžetu, taču procenti tiek maksāti ilgāk.

Pirms pieņemt lēmumu, salīdzini ne tikai mēneša maksājumu, bet arī summu, ko par aizdevumu samaksāsi visā termiņā.

Salīdzini aizdevuma kopējās izmaksas

Reklāmā izcelta zema procentu likme vēl nenozīmē, ka konkrētais piedāvājums būs lētākais. Lai salīdzinājums būtu godīgs, visiem piedāvājumiem jābūt ar vienādu aizdevuma summu un vienādu termiņu.

Pārbaudi procentus un GPL

Pievērs uzmanību gan procentu likmei, gan gada procentu likmei jeb GPL. GPL palīdz saprast aizdevuma kopējās izmaksas, jo tajā parasti tiek ņemtas vērā arī zināmās ar kredītu saistītās izmaksas.

Salīdzini šos rādītājus:

  • procentu likmi;
  • GPL;
  • ikmēneša maksājumu;
  • kopējo atmaksājamo summu;
  • līguma maksu;
  • konta apkalpošanas vai citas regulāras maksas, ja tās ir paredzētas.

Piemēram, diviem aizdevumiem var būt līdzīgs ikmēneša maksājums, bet vienam no tiem var būt lielāka līguma maksa vai garāks termiņš. Rezultātā kopējā samaksātā summa būs atšķirīga.

Piedāvājumi dažādiem klientiem var atšķirties, tāpēc ir vērts saprast, kad banka piedāvā labākus nosacījumus.

Buvniecibas detalas

Pārbaudi maksājuma ietekmi

Pirms līguma parakstīšanas izveido savu mēneša budžetu. Pieraksti regulāros ienākumus un obligātos tēriņus, piemēram, mājokļa maksājumus, pārtiku, transportu, sakarus un citus kredītus.

Pēc tam no atlikušās summas atņem plānoto kredīta maksājumu. Ja pēc maksājuma veikšanas paliek ļoti maz vai nekas neparedzētiem tēriņiem, izvēlētais aizdevuma apjoms vai termiņš var nebūt piemērots.

Izmēģini maksājumu pirms aizņemšanās

Vienkāršs paņēmiens ir vairākus mēnešus atlikt plānotā kredīta maksājuma apmēru atsevišķā kontā. Ja šo summu vari regulāri atlikt, nesamazinot izdevumus par ikdienā nepieciešamo, plānotais maksājums var būt reālistisks.

Ja summu atlikt ir grūti, aizdevuma maksājums var radīt pārāk lielu slodzi. Tad apsver mazāku remonta apjomu, ilgāku termiņu vai darbu sadalīšanu vairākos posmos.

Izlasi līgumu pirms parakstīšanas

Līgums ir jāizlasa pilnībā, arī tad, ja galvenie nosacījumi jau ir izstāstīti sarunā. Īpaši svarīgi noskaidrot, kas notiek, ja maksājums tiek kavēts, vai iespējams kredītu atmaksāt ātrāk un vai par to tiek piemērota maksa.

Pārbaudi:

  • maksājumu grafiku;
  • maksājuma datumu;
  • kopējo atmaksājamo summu;
  • kavējuma sekas;
  • iespējas veikt pirmstermiņa atmaksu;
  • visus līgumā minētos papildu maksājumus.

Ja kāds nosacījums nav saprotams, pirms parakstīšanas lūdz to paskaidrot vienkāršiem vārdiem. Aizdevuma līgumu nevajag parakstīt steigā.

Remonta meistari

Aizņemies tikai plānotajam remontam

Atbildīgs aizdevums sākas ar konkrētu mērķi un reālu budžetu. Nosaki remonta prioritātes, aprēķini vajadzīgo summu ar nelielu rezervi, salīdzini vairākus piedāvājumus un izvērtē, vai ikmēneša maksājums iederas tavā budžetā.

Ja aizdevuma summa, termiņš un līguma izmaksas ir saprotamas jau pirms pieteikuma, remonts var kļūt par sakārtotu projektu, nevis ilgstošu finanšu slogu.

Kā saprast, vai kredīts mājokļa remontam tev tiešām ir izdevīgs

Majokla remonts

Remonts var būt nepieciešams, lai novērstu bojājumus, uzlabotu dzīves apstākļus vai samazinātu nākotnes izdevumus. Taču aizdevums nav automātiski labākais risinājums. Pirms pieteikuma iesniegšanas svarīgi saprast ne tikai to, cik lielu summu vari saņemt, bet arī to, cik daudz par šo naudu samaksāsi un vai ikmēneša maksājums nekļūs par slogu.

Izdevīgs aizdevums ir tāds, kuru vari atmaksāt bez kavējumiem, neatsakoties no būtiskām ikdienas vajadzībām un neveidojot jaunus parādus.

Sāc ar remonta mērķi

Vispirms skaidri nosauc, kam nauda vajadzīga. Steidzams remonts, piemēram, caurules plīsums, jumta bojājums vai apkures sistēmas nomaiņa, bieži nav atliekams. Savukārt sienu pārkrāsošanu, mēbeļu maiņu vai dekoratīvus uzlabojumus dažkārt var veikt pakāpeniski, krājot naudu.

Izveido remonta darbu sarakstu un pievieno aptuvenās izmaksas:

  1. materiāli;
  2. meistaru darbs;
  3. piegāde un atkritumu izvešana;
  4. neparedzēti izdevumi.

Praktiski ir paredzēt rezervi, jo remonta laikā bieži atklājas papildu darbi. Ja aprēķins ir 3000 eiro, nav droši aizņemties tieši 3000 eiro, ja nav skaidrs, kā segsi negaidītu izmaksu pieaugumu.

Ja remonta budžets ir zināms, vari izvērtēt, uz kādu laiku būtu saprātīgi ņemt kredīts mājokļa remontam. Īsāks termiņš parasti nozīmē lielāku ikmēneša maksājumu, bet mazāku kopējo pārmaksu.

Remonta plans

Aprēķini savu maksātspēju

Aizdevējs vērtēs tavus ienākumus un esošās saistības, tomēr arī pašam jāizdara savs aprēķins. Nevajag paļauties tikai uz maksimālo summu, ko piedāvā aizdevējs. Tā ne vienmēr ir summa, kuru tev ir ērti atmaksāt.

Saskaiti savus stabilos ikmēneša ienākumus. Pēc tam atņem obligātos izdevumus:

  1. īri vai kredītmaksājumu par mājokli;
  2. komunālos maksājumus;
  3. pārtiku;
  4. transportu;
  5. bērnu un veselības izdevumus;
  6. citus kredītus, līzingus vai kredītkaršu maksājumus;
  7. regulāros uzkrājumus.

Atlikusī summa nav pilnībā brīva nauda. Daļa vajadzīga neparedzētām situācijām, piemēram, veselības izdevumiem, auto remontam vai ienākumu kritumam. Tāpēc jaunajam maksājumam jābūt tādam, ko vari segt arī mazāk veiksmīgā mēnesī.

Vienkāršs budžeta piemērs

Pieņemsim, ka pēc nodokļiem saņem 1500 eiro mēnesī. Obligātie izdevumi un esošās saistības kopā ir 1100 eiro. Teorētiski paliek 400 eiro.

Tomēr, ja 150 eiro novirzi uzkrājumam un neparedzētiem tēriņiem, jaunam kredītmaksājumam drošāk būtu atvēlēt tikai daļu no atlikušajiem 250 eiro. Ja maksājums būtu 220 eiro, pietiktu ar vienu lielāku rēķinu, lai budžets kļūtu saspringts.

Ienākumus nevajag vērtēt tikai pēc pašreizējās algas. Pirktspēju var ietekmēt cenu kāpums, tādēļ ir vērts sekot arī pirktspējas pārmaiņām, īpaši ja ienākumi ilgstoši nemainās.

Skaties uz kopējo cenu

Maza ikmēneša iemaksa var izskatīties pievilcīgi, taču bieži tā tiek panākta ar garāku atmaksas termiņu. Tas nozīmē, ka procentos samaksāsi vairāk.

Pirms līguma slēgšanas noskaidro:

  1. cik liela ir aizdevuma procentu likme;
  2. kāda ir gada procentu likme jeb GPL;
  3. cik būs jāmaksā procentos visā termiņā;
  4. vai ir līguma noformēšanas, konta apkalpošanas vai citas maksas;
  5. vai kredītu drīkst atmaksāt ātrāk un ar kādiem nosacījumiem.

Salīdzini ne vien mēneša maksājumu, bet arī kopējo atmaksājamo summu. Piemēram, diviem aizdevumiem var būt līdzīgs maksājums, bet atšķirīgas papildu izmaksas. Lētākais risinājums ne vienmēr būs tas, kuram reklāmā redzams zemākais procentu skaitlis.

Lai piedāvājumus salīdzinātu korekti, pievērs uzmanību vienādai aizdevuma summai un termiņam. Noderīgs var būt arī ceļvedis par to, kā salīdzināt aizdevumus, lai nepalaistu garām būtiskus līguma nosacījumus.

Remonta izmaksas

Izvērtē uzkrājumu izmantošanu

Ja tev ir uzkrājumi, nav obligāti jāizvēlas tikai viens risinājums. Iespējams, daļu remonta vari apmaksāt no saviem līdzekļiem, bet aizņemties tikai atlikušajai summai.

Tomēr nav prātīgi iztērēt visus uzkrājumus. Ja pēc remonta kontā paliek nulle, jebkurš negaidīts tēriņš var novest pie jauna kredīta vai kavētiem rēķiniem.

Pirms izmanto uzkrājumus, pajautā sev:

  1. Vai pēc remonta man paliks finanšu rezerve?
  2. Vai remontu var sadalīt vairākos posmos?
  3. Vai daļu darbu varu atlikt?
  4. Vai aizdevuma procentos samaksātā summa būs pieņemama?

Ja remonts nav steidzams, regulāra krāšana var būt lētāka nekā aizņemšanās. Savukārt steidzamā situācijā aizdevums var palīdzēt novērst bojājumu, kura ignorēšana vēlāk izmaksātu dārgāk.

Nepaļaujies uz optimistisku scenāriju

Aizdevumu nevajadzētu plānot, pieņemot, ka drīzumā noteikti pieaugs alga, saņemsi prēmiju vai pārdosi kādu īpašumu. Šādi ienākumi var nenotikt vai aizkavēties.

Pirms paraksti līgumu, pārbaudi savu budžetu trīs situācijās:

  1. ienākumi ir tādi paši kā pašlaik;
  2. rodas neparedzēts izdevums;
  3. ienākumi uz laiku samazinās.

Ja arī šajos apstākļos vari veikt maksājumu laikā, aizdevums var būt samērīgs. Ja maksājums iespējams tikai ideālā situācijā, vērts samazināt aizņemamo summu, pagaidīt vai pārskatīt remonta plānu.

Kredita konsultacija

Pieņem lēmumu pēc skaitļiem

Kredīts mājokļa remontam var būt pamatots, ja remonts ir nepieciešams, izmaksas ir pārbaudītas un ikmēneša maksājums iederas tavā budžetā. Galvenais nav aizņemties maksimāli iespējamo summu, bet gan tādu summu, kuru vari droši atmaksāt.

Pirms galīgā lēmuma salīdzini vairākus piedāvājumus, izlasi līguma nosacījumus un aprēķini kopējo atmaksājamo summu. Ja pēc šī izvērtējuma maksājums joprojām ir saprotams un pieņemams, remontu vari finansēt pārdomāti, nepakļaujot savu ikdienas budžetu pārmērīgam riskam.

Kā uzlabot savas iespējas saņemt kredītu, ja ir parādi

Kredita iespejas

Parādi nenozīmē, ka aizdevums vienmēr būs nepieejams, taču tie būtiski ietekmē kreditētāja lēmumu. Pirms piešķirt kredītu, aizdevējs vērtē, vai cilvēks spēs jauno maksājumu veikt laikā un vai papildu saistības nepasliktinās viņa finanšu situāciju.

Ja nepieciešams aizdevums ar parādiem, galvenais uzdevums nav atrast pirmo pieejamo piedāvājumu. Vispirms jāizprot savas esošās saistības, jānovērš kavējumi un jāsagatavo pamatots pieteikums. Tas palīdz ne vien palielināt iespēju saņemt kredītu, bet arī izvairīties no vēl lielākām parādsaistībām.

Sāc ar savu parādu pārskatu

Pirmais solis ir godīgi apkopot visas finanšu saistības. Pieraksti ne tikai kredītus, bet arī nenomaksātus rēķinus, līzinga maksājumus, kredītkaršu parādus un citas regulāras saistības.

Katram parādam norādi:

  • atlikušo summu;
  • ikmēneša maksājumu;
  • maksājuma datumu;
  • procentu likmi un iespējamās kavējuma izmaksas;
  • informāciju par kavētiem maksājumiem.

Šāds saraksts parāda reālo situāciju. Piemēram, cilvēkam var šķist, ka viņam ir tikai viens neliels kredīts, bet kopā ar telefonu uz nomaksu, kredītkartes limitu un diviem neapmaksātiem rēķiniem ikmēneša slodze var kļūt pārāk liela.

Paradu planosana

Novērs maksājumu kavējumus

Aktīvi kavēti maksājumi parasti ir nopietnākais šķērslis jaunam kredītam. Aizdevējam tas signalizē, ka esošās saistības jau rada grūtības. Tāpēc vispirms ir vērts sakārtot maksājumus, kuriem ir kavējums.

Sazinies ar kreditoru laikus

Ja saproti, ka nākamo maksājumu nevarēsi veikt pilnā apmērā, neslēpies no kreditora. Sazinies ar uzņēmumu pirms maksājuma termiņa un noskaidro, vai iespējams vienoties par citu grafiku, maksājuma datuma maiņu vai parāda sadalīšanu vairākās daļās.

Vienošanās pati par sevi negarantē jauna kredīta apstiprināšanu, tomēr tā ir labāka nekā ignorēts rēķins un augošs kavējums.

Neņem jaunu kredītu vecā segšanai

Jauna aizdevuma ņemšana tikai tāpēc, lai samaksātu iepriekšējo maksājumu, bieži vien pagarina problēmu. Izņēmums var būt pārdomāta kredītu apvienošana, ja jaunie nosacījumi patiešām samazina ikmēneša slodzi un kopējās izmaksas ir saprotamas.

Pirms pieteikšanās ir lietderīgi salīdzināt ātros aizdevumus no 50 eur, pievēršot uzmanību ne tikai saņemamajai summai, bet arī procentiem, komisijām, atmaksas termiņam un kopējai atmaksājamajai summai.

Izvērtē ikmēneša budžetu

Lai kreditētājs varētu izvērtēt maksātspēju, viņam ir svarīgi saprast, cik daudz naudas pēc obligātajiem izdevumiem paliek pāri. To pašu vajadzētu zināt arī pašam aizņēmējam.

Vienkāršs budžeta piemērs.

  • neto ienākumi ir 1200 eiro;
  • mājoklis un komunālie maksājumi ir 500 eiro;
  • pārtika un transports ir 300 eiro;
  • esošo kredītu maksājumi ir 250 eiro;
  • brīvie līdzekļi ir 150 eiro.

Ja jaunā kredīta maksājums būtu 120 eiro, rezerve neparedzētiem izdevumiem paliktu ļoti maza. Šādā situācijā pat apstiprināts aizdevums var radīt papildu risku.

Budžetā iekļauj arī izdevumus, kas nav katru mēnesi, piemēram, auto remontu, apdrošināšanu, medicīnas izdevumus vai bērnu vajadzības. Regulāra ienākumu un tēriņu uzskaite ir viens no pamata ieradumiem, kas palīdz izvairīties no finanšu kļūdām, kā uzsvērts rakstā par pirmās algas kļūdām.

Aizdevumu salidzinasana

Stiprini maksājumu disciplīnu

Aizdevējam ir svarīgi ne tikai ienākumu apmērs, bet arī tas, kā cilvēks pilda savas saistības. Ja agrāk bijuši kavējumi, situāciju nevar mainīt vienā dienā, taču konsekventa maksājumu disciplīna ar laiku veido labāku priekšstatu par spēju aizņemties atbildīgi.

Ievies maksājumu atgādinājumus

Lai nepalaistu garām termiņus, izmanto bankas paziņojumus, kalendāra atgādinājumus vai automātiskos maksājumus. Īpaši svarīgi tas ir rēķiniem un kredītiem, kuru samaksas datumi atšķiras.

Veido nelielu rezervi

Pat neliels uzkrājums var pasargāt no kavējuma, ja rodas neplānots izdevums. Piemēram, ja ik mēnesi izdodas atlikt 20 vai 30 eiro, pēc laika veidojas rezerve steidzamām vajadzībām.

Rezerves mērķis nav ātri sakrāt lielu summu. Svarīgākais ir pārtraukt situāciju, kurā jebkurš neparedzēts rēķins liek aizņemties vēlreiz.

Sagatavo pamatotu pieteikumu

Pieteikumā norādi patiesu un pārbaudāmu informāciju. Neprecīzi dati par ienākumiem, darba vietu vai esošajām saistībām var būt iemesls atteikumam.

Pirms pieteikšanās pārliecinies, ka vari skaidri atbildēt uz trim jautājumiem:

  1. Kādam mērķim nepieciešama nauda?
  2. Cik liels maksājums ik mēnesi ir drošs?
  3. No kādiem ienākumiem kredīts tiks atmaksāts?

Ja aizdevums paredzēts konkrētam, nepieciešamam mērķim, piemēram, neatliekamam remontam vai medicīnas izdevumiem, ir vieglāk izvērtēt, vai tas tiešām ir pamatots. Savukārt aizņemšanās ikdienas tēriņiem var liecināt, ka vispirms jāmeklē veids, kā samazināt izdevumus vai palielināt ienākumus.

Finansu konsultacija

Nesūti daudzus pieteikumus reizē

Ja ir parādi, var rasties vēlme iesniegt pieteikumu pie daudziem aizdevējiem vienlaikus. Taču tas nav labs risinājums. Vairāki steidzami pieteikumi var radīt iespaidu, ka nauda ir vajadzīga nekavējoties un finanšu situācija ir nestabila.

Vispirms izvērtē savu maksātspēju, tad salīdzini nosacījumus un piesakies tikai piedāvājumam, kuru esi izpratis. Īpaši rūpīgi pārbaudi:

  • gada procentu likmi;
  • kopējo atmaksājamo summu;
  • līguma un administrēšanas maksu;
  • kavējuma sekas;
  • iespējas atmaksāt kredītu ātrāk.

Rīkojies pakāpeniski

Iespēju saņemt kredītu neuzlabo solījumi, bet konkrēta rīcība. Sāc ar parādu sarakstu, novērs kavējumus, pārskati budžetu un vairākus mēnešus ievēro stabilu maksājumu disciplīnu. Tikai pēc tam izvērtē, vai jauns aizdevums patiešām ir vajadzīgs un vai tā maksājums ir pa spēkam.

Atbildīgs risinājums reizēm nozīmē atlikt aizņemšanos. Ja esošās saistības jau rada grūtības, drošākais nākamais solis ir izvērtēt, kā droši rīkoties, apsverot kredītu ar esošiem parādiem, nevis papildināt tās ar jaunu kredītu.