Tag Archives: aizdevums

Aizdevums: skaidri skaidrojumi par kredītu veidiem, izmaksām un riskiem, lai salīdzinātu iespējas un aizņemtos atbildīgi.

Garantētie un ķīlu kredīti. Ko ņemt vērā, ja tev ir parādi

garantetie un kilu krediti

Finanšu lēmumi vienmēr ir nopietni, taču vislielāko svaru tie iegūst brīžos, kad runa ir par aizņemšanos. Daudzi cilvēki vēlas saprast, kā vispār darbojas kredīti ar nodrošinājumu, piemēram, ar ķīlu vai galvojumu, un ko tieši tas juridiski nozīmē. Šis raksts skaidro vienkāršā valodā, kā funkcionē garantētie un ķīlu kredīti, kādi riski jārēķinās, ja rodas parādi, un kā aizsargāti galvotāji. Šī informācija ir īpaši būtiska aizdevumiem.lv auditorijai, kura vēlas pieņemt atbildīgus un pamatotus aizņemšanās lēmumus.

Rakstā kā praktiski piemēri izmantoti kredītdevēji, kas piedāvā hipotekāros kredītus, jo tie ir visizteiktākais kredītu ar ķīlu veids. Tie ir: Altero, Bigbank, Hipocredit, Sefinance, Soso un Lenders.

Ja apsver aizņemšanos pret ķīlu, izpratne par riskiem un juridiskajām sekām var pasargāt no nepatīkamiem pārsteigumiem nākotnē.

Kas ir garantētie un ķīlu kredīti

Garantētie jeb nodrošinātie kredīti ir aizdevumi, kuros aizņēmējs piešķir kredītdevējam kādu nodrošinājumu. Nodrošinājums ir juridisks instruments, kas ļauj kreditoram atgūt naudu gadījumā, ja aizņēmējs nepilda saistības.

Piemēri, kas visbiežāk sastopami Latvijā:

  • Hipotekārais kredīts pret nekustamā īpašuma ķīlu
  • Auto kredīts, kur auto tiek ieķīlāts
  • Kredīts ar galvojumu, kur parāda izpildi garantē trešā persona

Datu analīze parādīja, ka vairāki Latvijas tirgus dalībnieki, piemēram, Bigbank, Sefinance vai Altero sadarbības partneri, piedāvā tieši šādus nodrošinātos aizdevumus. Šie produkti parasti ir ar zemāku procentu likmi, jo kreditoram ir drošības mehānisms.

Tomēr arī aizņēmējam saistību nepildīšana nes daudz lielākas juridiskās sekas nekā nenodrošinātu kredītu gadījumā.

garantetie un kilu krediti

Kā juridiski darbojas kredīts ar ķīlu

Kredīts ar ķīlu juridiski balstās uz diviem elementiem:

  1. Aizdevuma līgumu, kurā noteikti maksājumi, procenti un termiņi
  2. Ķīlas līgumu vai hipotēku, kas tiek reģistrēta zemesgrāmatā vai citā reģistrā

Piemēram, ja klients izmanto Bigbank hipotekāro kredītu, kā nodrošinājums tiek ieķīlāts nekustamais īpašums. Aizņēmējs saglabā tiesības lietot īpašumu, taču kredītdevējam ir tiesības to atsavināt, ja maksājumi netiek veikti.

Vienkāršs piemērs:

Ja aizņēmējs aizņemas 50 000 € pret dzīvokļa ķīlu un pārstāj maksāt, kreditors var juridiski vērsties uz izsoli. Tas nenotiek uzreiz, bet pēc brīdinājumiem, saskaņotas komunikācijas un izpildes procesa uzsākšanas.

Ķīla kreditoram ir drošība, bet aizņēmējam – papildu risks. Tāpēc šādi kredīti jāņem tikai ar skaidru pārliecību par to, ka maksājumi būs savlaicīgi.

Kas notiek, ja nodrošinātais kredīts netiek pildīts

Saistību nepildīšanas sekas nodrošināto kredītu gadījumā ir smagākas nekā nenodrošinātajiem.

Visbiežāk situācija attīstās šādi:

  1. Brīdinājums par kavējumu un procentu pieaugums
  2. Parāda piedziņa, kas var būt iekšējā vai nodota kolektoriem
  3. Izpildraksta saņemšana un vēršanās uz parādnieka ienākumiem
  4. Ķīlas piespiedu realizācija

Ķīlas realizācija nozīmē īpašuma pārdošanu izsolē. Iegūto summu izmanto parāda dzēšanai. Ja summa nesedz visu parādu, starpība joprojām jāmaksā aizņēmējam.

Šī iemesla dēļ Bigbank, Sefinance un citi tirgus dalībnieki savos noteikumos vienmēr akcentē, ka aizņēmējam ir jābūt pietiekamiem ienākumiem, stabilai finansiālajai situācijai un atbildīgai rīcībai.

Galvotāju atbildība un aizsardzība

Galvotājs ir persona, kas juridiski apņemas samaksāt aizņēmēja vietā, ja tas to nespēj izdarīt pats. Galvotāja saistības ir tikpat spēcīgas kā pašam aizņēmējam.

Galvotājs Latvijā ir aizsargāts ar likumu, taču šī aizsardzība nav neierobežota.

Galvotājam ir tiesības:

  • Saņemt pilnu informāciju par aizdevuma nosacījumiem
  • Zināt par katru kavētu maksājumu
  • Saņemt paziņojumus par parāda piedziņas uzsākšanu
  • Vairoties no galvošanas, ja aizdevuma nosacījumi mainās bez viņa piekrišanas

Tomēr, ja galvojums ir parakstīts, un aizņēmējs pārstāj maksāt, galvotājam parāds ir jāsedz tāpat kā aizņēmējam. Šo faktu bieži nenovērtē, un tas rada problēmas ilgtermiņā.

galvotaja atbildiba

Sabojāta kredītvēsture un nodrošinātie kredīti

Daudzi cilvēki kļūdaini domā, ka nodrošinātie kredīti “glābj” situāciju, ja kredītvēsture jau ir slikta. Realitātē ķīla kredītdevēju interesē, taču kredītvēstures riski joprojām tiek ļoti rūpīgi izvērtēti.

Sabojāta kredītvēsture ietekmē:

  • Iespēju saņemt finansējumu
  • Procentu likmi
  • Pieejamo atmaksas termiņu
  • Papildu nodrošinājuma prasības

Īpaši svarīgi ir saprast, ka, pat ja tiek piedāvāts kredīts pret ķīlu, procentu likme parasti būs augstāka, jo kreditors kompensē lielāku risku.

Šādās situācijās cilvēki bieži sāk interesēties par īstermiņa risinājumiem vai salīdzina vairākus kredītu piedāvājumus, lai saprastu, kurš var būt pieejams.

Salīdzināšana palīdz saprast:

  • cik atšķiras izmaksas starp dažādiem aizdevējiem
  • kā ietekmējošie faktori (kredītvēsture, ienākumi, termiņš) maina gala cenu
  • kuri īstermiņa risinājumi var būt drošāki un pārskatāmāki

Pat ja mērķis nav izmantot ātro kredītu, šī informācija ļauj labāk saprast aizņemšanās loģiku kopumā. Jo labāk izproti, kā tiek aprēķinātas izmaksas un kādi riski pastāv, jo mazāk iespēju vēl vairāk sabojāt kredītvēsturi un nonākt parādu spirālē.

Kā pieņemt atbildīgu lēmumu par kredītu ar ķīlu

Lai gan Altero, Bigbank, Sefinance, Hipocredit un citi tirgū esošie pakalpojumu sniedzēji piedāvā diezgan dažādus risinājumus, vienmēr ir vairāki universāli principi, ko vērts ievērot pirms aizņemties:

  • Izvērtē spēju maksāt kredītu ilgtermiņā, ne tikai šodien.
  • Izlasi ķīlas līgumu burtiski.
  • Noskaidro, cik ātri kreditors drīkst vērsties uz ķīlu.
  • Saproti, vai procentu likme ir mainīga vai fiksēta.
  • Izvērtē, vai tiešām nepieciešams iesaistīt galvotāju.

Atcerieties, ka ķīlas kredīts nav drošāks aizņēmējam, tikai kreditoram. Aizņēmējam risks vienmēr ir lielāks, jo ķīla ir reāls, vērtīgs īpašums.

Galvenā atziņa

Kredīti ar nodrošinājumu ir nopietns finanšu instruments, kas var būt ļoti izdevīgs, ja tiek izmantots atbildīgi. Taču tie var būt arī riskanti, ja saistības netiek pildītas. Ķīlas kredīti un galvojumi prasa īpaši rūpīgu izvērtēšanu, jo juridiskās sekas skar gan aizņēmēju, gan galvotāju, turklāt parasti lielākā mērogā nekā nenodrošinātie aizdevumi.

Ja esi atbildīgs, zini savus pienākumus un saproti sekas, nodrošinātie kredīti var būt labs finanšu rīks. Ja neesi pārliecināts, labāk izvēlēties citu risinājumu vai konsultēties ar speciālistu, pirms pieņemt lēmumu, kas ietekmēs tavu finansiālo nākotni daudzus gadus uz priekšu.

Ja vēlies, varu sagatavot arī īsāku versiju, vizuālas tabulas, terminu skaidrojumus vai papildināt rakstu ar konkrētiem aprēķinu piemēriem.
Kā uzlabot savas izredzes uz izdevīgu kredītu

ka uzlabot savas izredzes uz izdevigaku kreditu

Kad cilvēks plāno aizņemties naudu, galvenais jautājums parasti ir viens. Kā panākt, lai kredīts būtu maksimāli izdevīgs un ar labākajiem nosacījumiem. Šis raksts ir tieši par to. Par to, kā aizdevēji izvērtē klientus, kādi faktori ietekmē procentu likmi un kā pats vari sagatavoties tā, lai būtu soli priekšā un spētu saņemt labāku piedāvājumu.

Aizdevumiem.lv auditorija ir cilvēki, kuri vēlas saprast kredītu pasauli ne tikai virspusēji, bet arī praktiski. Tāpēc rakstā viss tiks skaidrots vienkāršiem piemēriem un saprotamā valodā, lai katrs lasītājs varētu pieņemt pārdomātus, gudrus un drošus lēmumus.

Kā aizdevēji izvērtē kredītus un klientus

Lai saprastu, kā uzlabot savas iespējas, vispirms jāzina, kā domā pats aizdevējs. Katram finanšu uzņēmumam ir savs vērtēšanas modelis, bet kopumā tiek skatīti tie paši lielie faktori.

Piemēram, tādi kredītdevēji kā Altero, Big Bank, Credit24, Latvijas Kredītu Centrs vai Sefinance izvērtē klienta spēju atmaksāt aizdevumu balstoties uz līdzīgiem pamata principiem.

Parasti tiek vērtēts:

  • Ienākumu stabilitāte. Ne tikai summa, bet arī regularitāte. Piemēram, pastāvīgs algots darbs tiek vērtēts labāk nekā neregulāri ienākumi.
  • Esošo saistību apjoms. Aizdevēji vērtē, cik liela daļa no ienākumiem jau tiek tērēta kredītiem.
  • Kredītvēsture. Vai ir kavējumi, cik sen tie bijuši, vai tie tikuši nokārtoti.
  • Finanšu disciplīna. Pat nelieli, bet regulāri kavējumi var samazināt uzticību.
  • Kopējais riska līmenis. Tas ir aprēķins, kur aizdevējs mēra iespējamību, ka klients spēs izpildīt maksājumus ilgtermiņā.

Izprotot šo mehānismu, kļūst daudz vieglāk saprast, ko tieši var uzlabot, lai iegūtu labākus nosacījumus.

ka uzlabot savas izredzes uz izdevigaku kreditu

Kāpēc kredītvēsture ir tik svarīga un kā to uzlabot

Kredītvēsture ir kā finanšu CV. Tā parāda to, kā esi rīkojies ar savām saistībām agrāk. Ja CV ir “traipi”, tie rada bažas par to, kā turēsies nākotnē.

Protams, ne visiem ir ideāla vēsture. Un tas ir normāli. Daudziem cilvēkiem ir bijuši kavējumi, kuri vēlāk sakārtoti. Taču, lai uzlabotu savas izredzes uz izdevīgu kredītu, jārīkojas mērķtiecīgi.

Lūk, kas palīdz:

  • Nokārto visus aktīvos kavējumus. Pat neliels kavējums var pazemināt uzticību.
  • Samazini mazās, fragmentētās saistības. Ja katru mēnesi jāmaksā vairākiem kredītdevējiem, tas izskatās sliktāk nekā viens sakārtots maksājums.
  • Regulāri seko līdzi saviem maksājumiem. Ja bankas konts bieži ir tukšs tieši maksājumu dienā, parādās risks kavēt.
  • Veido finanšu uzkrājumu. Pat 200 eur drošības spilvens samazina gadījuma kavējumu risku.

Daudzi kredītdevēji, piemēram, Latkredits, Lenders vai Kredora, vērtē klientus individuāli. Tas nozīmē, ka pat ar nelieliem kavējumiem iespējams iegūt labus nosacījumus, ja pārējā finanšu situācija ir kārtībā. Tomēr šādas iespējas palielinās tad, ja cilvēks parāda labu finanšu disciplīnu.

Kā ienākumi ietekmē aizdevuma nosacījumus

Daudzi kļūdaini domā, ka svarīgi ir tikai ienākumu apmērs. Taču tikpat svarīga ir to stabilitāte un attiecība pret izdevumiem.

Vienkāršs piemērs.
Diviem cilvēkiem ir vienādi ienākumi, piemēram, 1000 eur mēnesī. Taču viens no viņiem tērē 650 eur jau esošiem kredītiem, kamēr otrs tikai 250 eur. Abiem ir vienādas algas, bet otra cilvēka finanšu situācija ir daudz drošāka, tāpēc viņš saņems labāku % likmi.

Aizdevēji, piemēram, Sefinance vai Credit24, šo attiecību vērtē ļoti precīzi. Tāpēc, ja vēlies saņemt izdevīgāku kredītu, svarīgi:

  • samazināt esošās saistības;
  • izvairīties no impulsīviem īstermiņa aizdevumiem;
  • rūpēties par regulāru ienākumu plūsmu.

Tas viss samazina aizdevēja risku un uzlabo tavu pozīciju.

ka uzlabot savas izredzes uz izdevigaku kreditu

Budžeta plānošana kā pamats izdevīgākam kredītam

Budžeta plānošana var šķist garlaicīga, bet tā ir viena no galvenajām metodēm, kā uzlabot kredītspēju. Tas nenozīmē detalizētu grāmatvedību. Tas nozīmē zināt trīs lietas:

  • cik ienāk
  • cik iznāk
  • kur pazūd nauda, ko varētu ietaupīt

Arī aizdevējs šo skatās netieši. Ja cilvēkam katru mēnesi konts “iet mīnusos”, lai gan ienākumi ir pietiekami, tas rada risku, ka maksājumi nākotnē var kavēties.

Tāpēc, ja nākotnē plāno pieteikties kredītam, vēlams sākt sakārtot budžetu vismaz 2-3 mēnešus iepriekš. Tas jau pats par sevi uzlabo tavu finanšu profilu.

Kā atrast izdevīgāko kredītu un izvairīties no sliktiem nosacījumiem

Kredītu nosacījumi atšķiras ne tikai starp kredītdevējiem, bet arī starp viena cilvēka iesniegumiem. Jo labāka ir finanšu situācija, jo izdevīgāku piedāvājumu vari saņemt.

Šeit ļoti palīdz kredītu salīdzināšana. Salīdzinot nosacījumus, vari redzēt ne tikai procentu likmes, bet arī komisijas, papildus maksājumus un citus nosacījumus, kas ne vienmēr ir redzami uzreiz.

Šāda salīdzināšana ļauj redzēt, kuri kredītdevēji piedāvā labākos nosacījumus tieši tavai situācijai. Piemēram, Altero piedāvā vairāku partneru piedāvājumus vienuviet, kamēr Big Bank nereti piedāvā labākus nosacījumus ilgākiem termiņiem, savukārt Sefinance fokusējas uz personalizētiem risinājumiem.

Galvenie soļi, lai saņemtu izdevīgāku kredītu

Lai arī kredītdevēji izmanto sarežģītus modeļus, realitātē izdevīga kredīta nosacījumi ir atkarīgi no pāris vienkāršiem faktoriem. Tos vari ietekmēt pats.

Svarīgākās atziņas:

  • sakārto kredītvēsturi un izvairies no kavējumiem;
  • uzturi stabilus, regulārus ienākumus; samazini fragmentētas saistības;
  • plāno budžetu un ievies disciplīnu;
  • salīdzini piedāvājumus, nevis izvēlies pirmo, kas gadās; pārdomāti izvēlies kredītdevēju, ņemot vērā savus apstākļus.

Gudri finanšu lēmumi sākas ar informāciju. Jo labāk sagatavojies, jo lielāka iespēja saņemt izdevīgu, drošu un ilgtspējīgu kredītu.

Neparedzēts remonts un jau esošs parāds, kā neradīt vēl dziļāku bedri

neparedzets remonts

Dzīvē neviens nav pasargāts no brīžiem, kad viss notiek vienlaikus. Tieši tad, kad budžets tāpat ir saspringts un maksājumi jāveic vairākām institūcijām, mājās pēkšņi salūzt boileris, saplīst veļas mašīna vai dzīvoklī parādās mitrums, kas jālabo nekavējoties. Šādos brīžos kārdinājums ir skaidrs. Paņemt ātru un ērtu īstermiņa aizdevumu, lai problēma pazustu jau šodien. Tomēr ilgtermiņā šis solis var izmaksāt dārgi.

Šis raksts paredzēts cilvēkiem, kuri meklē uzticamu, saprotamu un racionālu informāciju par aizņemšanos un vēlas pieņemt gudrus, atbildīgus lēmumus. Tāpēc pievērsīsimies tieši tam, kas patiesībā palīdz ilgtermiņā nezaudēt finanšu kontroli. Kā rīkoties, ja parādi jau ir, bet dzīve pieprasa atvērt maku vēl plašāk.

Kāpēc jāizvairās no dārgiem īstermiņa risinājumiem

Neparedzēts remonts rada steidzamības sajūtu. Tajā brīdī īstermiņa aizdevumi šķiet ērti, jo nauda kontā parādās ātri un pieteikums aizņem dažas minūtes. Tomēr īstermiņa kredīti parasti nozīmē:

  • augstāku procentu likmi
  • īsus atmaksas termiņus
  • maz elastības, ja rodas kavējumi

Šie faktori var kļūt par iemeslu, kāpēc esošā parādu situācija izvērsīsies vēl sarežģītāka. Ja cilvēks jau kavē maksājumus un ikmēneša saistības pārsniedz to, ko maciņš spēj izturēt, jebkura jauna, dārga kredītsaistība tikai pastiprinās problēmu.

Piemēram, no datiem redzams, ka kredītu apvienošanu Latvijā piedāvā daudzi kredītdevēji, arī Altero, Credit24, Sefinance, Latkredits un citi, taču īstermiņa aizdevumi bieži nav būtiski saistīti ar apvienošanu. Tiem ir cits mērķis un tie nav domāti ilgtermiņa problēmu risināšanai. Līdz ar to īstermiņa aizdevumu izvēle situācijā, kur parādi jau sakrājušies, bieži nozīmē lielāku risku nekā ieguvumu.

kredits neparedzetam remontam

Prioritāšu noteikšana

Pirmais solis sarežģītā finanšu situācijā ir sakārtot prioritātes. Tas nozīmē atbildēt uz vienkāršu, bet svarīgu jautājumu: kuri maksājumi ir kritiski un kurus iespējams īslaicīgi atlikt.

Lai šo izvērtējumu padarītu saprotamāku, var palīdzēt šāda shēma:

  • Pirmie ir maksājumi, kuru kavēšana var radīt papildu sodus vai nopietnas sekas. Tie parasti ir komunālie maksājumi, īre vai kredītsaistības, kas nodrošinātas ar ķīlu.
  • Otrajā vietā ir maksājumi, kuri rada izmaksas, bet to kavēšana uzreiz nerada nekavējošas problēmas.
  • Trešajā vietā ir izmaksas, kuras iespējams elastīgi pielāgot, piemēram, izklaide, pirkumi, kas nav nepieciešami.

Tikko saproti, kas ir kritiski, kļūst arī skaidrs, kur meklēt resursus neparedzētajam remontam. Šāds sistemātisks skatījums palīdz izvairīties no impulsīviem lēmumiem un izvēlēties risinājumus, kas ilgtermiņā būs izdevīgāki.

Kredītu pārskatīšana

Ja parādu jau ir daudz un to apmaksai trūkst līdzekļu, viens no pirmajiem soļiem ir kredītu pārskatīšana. Tas nenozīmē vienkārši skatīties, cik jāmaksā. Tas nozīmē analizēt:

  • vai esošie procenti nav pārāk augsti
  • vai atmaksas termiņš ir piemērots ienākumiem
  • vai maksājumi nav sadalīti pārāk daudzos mazos kredītos

Tieši šeit noder var aplūkot apvienošanas pakalpojumu piedāvājumus. Dažādi kredītdevēji, piemēram, Sefinance, Big Bank, Latvijas Kredītu Centrs un citi, piedāvā risinājumus, kas ļauj apvienot vairākus aizdevumus vienā maksājumā ar vienu grafiku. Tas var palīdzēt samazināt ikmēneša slogu un atbrīvot līdzekļus, kas nepieciešami neparedzētiem remontdarbiem.

Kredītu apvienošana arī tad, ja ir kavēti maksājumi

Bieži cilvēki kļūdaini domā, ka kavēti maksājumi automātiski nozīmē, ka kredītu apvienošana nav iespējama. Tā nav. Ir vairāki kredītdevēji, kuru piedāvājumos šāds risinājums pastāv.

Piemēram:

  • Altero ļauj izvērtēt piedāvājumus no vairākiem partneriem, arī gadījumos, kad ir kavējumi
  • Credit24 un Soso ir elastīgāki klientiem ar sarežģītāku finanšu vēsturi
  • Lenders, Latkredits un Kredora izvērtē situāciju individuāli, kas nozīmē, ka kavējumi ne vienmēr ir šķērslis

Šeit gan svarīgi saprast, ka kredīta apvienošana nav brīnumlīdzeklis. Tā nedzēš parādus, bet padara tos pārvaldāmākus. Ja sarakstē ar kredītdevēju esi atklāts un precīzs, iespējas atrast risinājumu būtiski pieaug.

Konsultācija ar finanšu speciālistiem

Finanšu konsultanti bieži tiek piesaukti kā “pēdējais glābiņš”, bet patiesībā tas ir viens no saprātīgākajiem soļiem jau sākotnējā posmā. Konsultanta uzdevums nav tikai ieteikt, ko darīt. Viņš palīdz:

  • sakārtot visu maksājumu kopainu
  • aprēķināt, cik daudz vari atļauties maksāt katru mēnesi
  • izvērtēt, vai apvienošana, pārkreditācija vai vienkārša termiņu pagarināšana ir izdevīgāks risinājums
  • izstrādāt ilgtermiņa budžetu, kas ļauj izvairīties no līdzīgām krīzēm nākotnē

Liela daļa cilvēku, kas atrodas finanšu grūtībās, nonāk tajās tieši tāpēc, ka sākumā izvēlas ātrāko, nevis gudrāko risinājumu. Konsultanta skatījums bieži pavērš lietas citā virzienā un palīdz saredzēt iespējas, kuras pats neievērotu.

Svarīgākais, ko atcerēties

Ja neparedzēts remonts sakrīt ar jau esošiem parādiem, svarīgi nesteigties un pieņemt racionālus, nevis impulsīvus lēmumus.

Galvenās atziņas:

  • dārgi īstermiņa kredīti nav risinājums situācijā, kad parādi jau krājas sākotnēji jānosaka prioritātes, nevis jāizvēlas ātrākais variants
  • kredītu pārskatīšana un apvienošana var palīdzēt samazināt ikmēneša slodzi
  • arī ar kavētiem maksājumiem ir iespējams rast risinājumu
  • finanšu konsultanti bieži ir visdrošākais ceļš, lai atgūtu stabilitāti

Aizdevumiem.lv auditorijai šīs zināšanas ir īpaši svarīgas. Gudri lēmumi aizņemšanās jautājumos palīdz ne tikai atrisināt īslaicīgas problēmas, bet arī izveidot drošu pamatu nākotnei.

Vai izsniedz kredītu bez konta pārskata un galvotāja?

kredits bez parbaudes

Aizņemšanās nav tikai poga “Saņemt naudu”. Tā ir izvēle, kas ietekmē tavu ikdienu un nākotni. Viens no biežākajiem jautājumiem, ko cilvēki uzdod, ir vai iespējams saņemt kredītu bez bankas konta izraksta un galvotāja? Šāds jautājums rodas situācijās, kad nauda nepieciešama steidzami vai arī nav iespējas uzrādīt visu finanšu informāciju.

Šajā rakstā saprotami un soli pa solim izskaidrosim, kad tas ir iespējams, kādi riski jāņem vērā un kā aizdevumus gudri salīdzināt, lai nepārmaksātu.

Kam var būt nepieciešams aizdevums bez bankas konta?

Ikdienā gandrīz katram no mums gadās situācijas, kad nauda vajadzīga steidzami, piemēram, salūst sadzīves tehnika, jāsamaksā rēķins vai parādās neplānoti izdevumi. Tad cilvēks sāk domāt par kredītu, un loģiski rodas jautājums: vai aizdevējam būs vajadzīgs mans konta izraksts?

Lai gan konta pārskats ir izplatīts dokuments, dažkārt cilvēkiem to ir grūti iesniegt. Piemēram:

  • ienākumi ienāk ārvalstu kontā;
  • darbs ir sezonāls vai neregulārs;
  • daļa ienākumu ir skaidrā naudā;
  • tiesu izpildītājs ir ierobežojis piekļuvi kontam;
  • cilvēks nevēlas uzrādīt privātu finanšu informāciju.

Šajos gadījumos aizdevums “bez konta izraksta” nav tikai ērtība, bet var būt vienīgais veids, kā saņemt nepieciešamos līdzekļus. Tomēr jāatceras, ka šādi kredīti bieži vien ir riskantāki un jāizvērtē īpaši atbildīgi.

kredits pret kilu

Iespējamie kreditori pie kā vērsties pēc kredīta bez pārbaudes

Lai gan aizdevēji, kas piedāvā kredītus bez konta izraksta, ir maz, daļa uzņēmumu izmanto automatizētas datu pārbaudes, kur klients pats izrakstu nesniedz.

Bino – vienkāršs pieteikums un automatizēta izvērtēšana

Bino.lv piedāvā kredītlīniju un izmanto automatizētus ienākumu un kredītvēstures pārbaudes rīkus, tāpēc klientam pašam nav jāaugšupielādē konta izraksts.
Prasības:

  • vecums 20–75 gadi;
  • Latvijas bankas konts;
  • pozitīva kredītvēsture;
  • regulāri ienākumi.

Viasms – ātrs risinājums bez sarežģītas dokumentācijas

Viasms.lv sistēma veic automātisku datu izvērtēšanu, balstoties uz klienta sniegtajiem datiem un kredītinformāciju.
Nepieciešams:

  • vecums 20–70 gadi;
  • 0,01 € identifikācijas maksa;
  • izvērtēti ienākumi un kredītvēsture.

Šis aizdevējs bieži tiek izvēlēts situācijās, kad vajadzīgi ~500 € bez detalizētas dokumentu iesniegšanas.

Credit24 – elastīga kredītlīnija un ātra apstrāde

Credit24 piedāvā kredītlīnijas līdz 7000 €, un pieteikums parasti neprasa manuālu konta izraksta augšupielādi, pārbaude notiek automātiski.

Pieteikšanās process ir vienkāršs, pieprasot tikai pamatinformāciju par sevi un neprasot konta izrakstu vai galvotāju. Tas ir izdevīgs risinājums tiem, kas meklē ātru un bezrūpīgu finansiālu palīdzību.

SMScredit – ātra izskatīšana, bet augsta GPL

SMScredit piedāvā kredītlīniju līdz 5000 €, jaunajiem klientiem pirmajā mēnesī piešķirot procentu atlaidi.
Svarīgi: GPL ir augsta, tāpēc jāizvērtē, vai šis risinājums ir piemērots ilgtermiņā.

kredits bez konta parskata

Kāpēc ir svarīgi salīdzināt aizdevumus tieši tad, kad meklē kredītu bez konta izraksta?

Meklējot aizdevumu “bez pārbaudes”, cilvēks bieži vien skatās tikai uz vienu lietu, kur ātrāk iedod naudu.
Taču tieši šī pieeja visbiežāk noved pie pārmaksas.

Vienkāršs piemērs:

Pirmais aizdevējs sola “ātru kredītu bez papīriem”, bet procenti ir milzīgi.

Otrs piedāvā līdzīgu summu, bet ar daudz draudzīgākiem nosacījumiem.

Uz papīra abi piedāvājumi izskatās vienādi, bet tikai salīdzinot tos savā starpā, var saprast, kurš patiešām ir izdevīgs.

Vai ir iespējams aizdevums bez konta izraksta?

Īsā atbilde: jā, bet tikai ar noteikumiem.
Tas nenozīmē, ka aizdevējs neveic pārbaudi, tā vienkārši notiek automatizēti.

Aizdevējs joprojām skatās:

  • vai ir regulāri ienākumi;
  • vai nav būtisku parādu;
  • kāda ir kredītvēsture;
  • vai aizņēmējs spēs atmaksāt summu laikā.

Šādu kredītu summas parasti ir mazākas, termiņi īsāki, bet procenti – augstāki.

kredits bez konta parskata

Kad piemērotāks ir kredīts pret ķīlu?

Kredīts pret auto vai citu vērtīgu lietu var būt risinājums, ja cilvēkam nav konta izraksta vai regulāru ienākumu.
Taču jāatceras:

  • ķīla ir jūsu īpašums;
  • ja kredītu neatmaksā, to var zaudēt;
  • šis nav risinājums “tikai uz brīdi”, bet nopietna atbildība.

Piemērs no reālās dzīves

Iedomāsimies Ievu.
Viņai nepieciešami 500 €, lai pabeigtu mājokļa remontu. Viņa izvēlas Viasms, jo:

  • nav jāiesniedz manuāls konta izraksts,
  • pieteikums ir ātrs,
  • identifikācija maksā tikai 0,01 €.

Pēc dažām minūtēm viņa saņem atbildi.
Lai gan process ir vienkāršs, svarīgākais ir tas, ka Ieva izvērtēja procentus, termiņu un savu spēju atmaksāt, kas padarīja viņas lēmumu atbildīgu.

Risinājums jebkurām vajadzībām

Aizdevums bez konta izraksta var šķist vilinoši vienkāršs, bet drošība vienmēr ir svarīgāka par ātrumu.
Pirms aizņemies, pajautā sev:

  • Vai spēšu atmaksāt laikā?
  • Vai tiešām man vajag šo summu?
  • Vai procenti mani neapgrūtinās nākotnē?

Atbildīga izvēle nav ātrākais risinājums, bet tāds, kas neapdraud nākotni.

Gudrs lēmums ir labākais aizdevums

Aizdevums nav tikai nauda, tā ir apņemšanās par savu nākotni. Jo vairāk saproti nosacījumus, procentus un riskus, jo vieglāk pieņemt vērtīgus finanšu lēmumus. Tāpat kā nepirksi auto, neapskatot, vai tam viss kārtībā, arī kredīts ir jāizvērtē rūpīgi. Zināšanas ir labākais aizsargs pret pārmaksu un parādu slazdiem.

Novēlam, lai katrs tavs finanšu solis ir pārdomāts, drošs un vērsts uz stabilu nākotni.

Patēriņa kredīts auto remontam – kā izvēlēties īsto aizdevēju?

Patēriņa kredīts auto remontam

Auto remonts gandrīz vienmēr atnāk neplānoti. Riepas plīst tieši pirms tehniskās apskates, motors sāk niķoties, kad vismazāk to gaidi, vai bremzes pieviļ brīdī, kad naudas rezerves jau ir iztērētas. Šādās situācijās daudzi cilvēki domā par patēriņa kredītu. Taču pirms steigties parakstīt līgumu, ir svarīgi saprast, kā atšķiras aizdevēju piedāvājumi un kā izvēlēties piemērotāko.

Šajā rakstā paskaidrosim, kā darbojas patēriņa kredīts auto remontam, kādi nosacījumi jāpārdomā un kā izvēlēties uzticamu aizdevēju, lai risinājums būtu drošs ne tikai šodien, bet arī ilgtermiņā.

Raksta saturā apskatīsim šādas sadaļas.

Tāpēc neskatoties uz to, vai tu esi jaunietis, kas sastapies ar pirmās mašīnas salūšanu vai sezonāls šoferis, kura transportlīdzeklim nepieciešams dārgāks remonts, vēlamies palīdzēt ar padomu.

Ar ko sākt un ko ņemt vērā kredīta izvēlē

Sāc ar skaidriem cipariem. Noskaidro, cik izmaksās remonts, cik vari atļauties maksāt ik mēnesi, un vai ienākumi ir pietiekami stabili. Tikai tad izvēlies aizdevēju. Vienkāršs piemērs. Ja servisā nepieciešami 600 eiro un tava drošā mēneša robeža ir 70 eiro, salīdzini termiņu, procentus un visas komisijas, lai kopējās izmaksas nepārsniegtu plānoto.

  • Piedāvātā summa. Pārbaudi, vai tā sedz remontu, diagnostiku un iespējamās papildu izmaksas.
  • Procentu likme un kopējās izmaksas. Skaties GPL, līguma un apkalpošanas maksas, salīdzini kopējo summu eiro.
  • Kredīta termiņš. Jo īsāks termiņš, jo mazāk pārmaksā, taču lielāks ir ikmēneša maksājums.
  • Izmaksas ātrums. Noskaidro, cik ātri nauda nonāks kontā un kāda identifikācija būs vajadzīga.
  • Elastība. Uzzini, vai iespējama maksājuma atlikšana vai termiņa maiņa bez papildu soda.
  • Prasības un reputācija. Pārbaudi aizdevēja nosacījumus, atsauksmes un licences.

Rūpīgi salīdzinot piedāvājumus un izrēķinot kopējās izmaksas, atradīsi risinājumu, kas atbilst budžetam un nerada lieku stresu.

Uzticami kredītdevēji

Lai palīdzētu pieņemt tev labāko lēmumu, esam iedziļinājušies vairākos Latvijā pieejamajos kredītdevējos.

Katru kreditoru novērtējām, pamatojoties uz šādiem kritērijiem.

  • Aizdevēja priekšvēsture un uzticamība
  • Pieejamo kredītu summu diapazons
  • Īpašas priekšrocības, ko tie piedāvā
  • Aizdevuma pieteikšanās un izmaksas process
  • Galvenie kredīta piešķiršanas noteikumi

Iesakām apskatīt mūsu rakstu par to, Ar ko atšķiras patēriņa kredīts no ātrā kredīta.

Esam droši, ka līdz šī raksta beigām iegūsi noderīgas zināšanas, lai izdarītu apzinātu izvēli. Skatāmies!

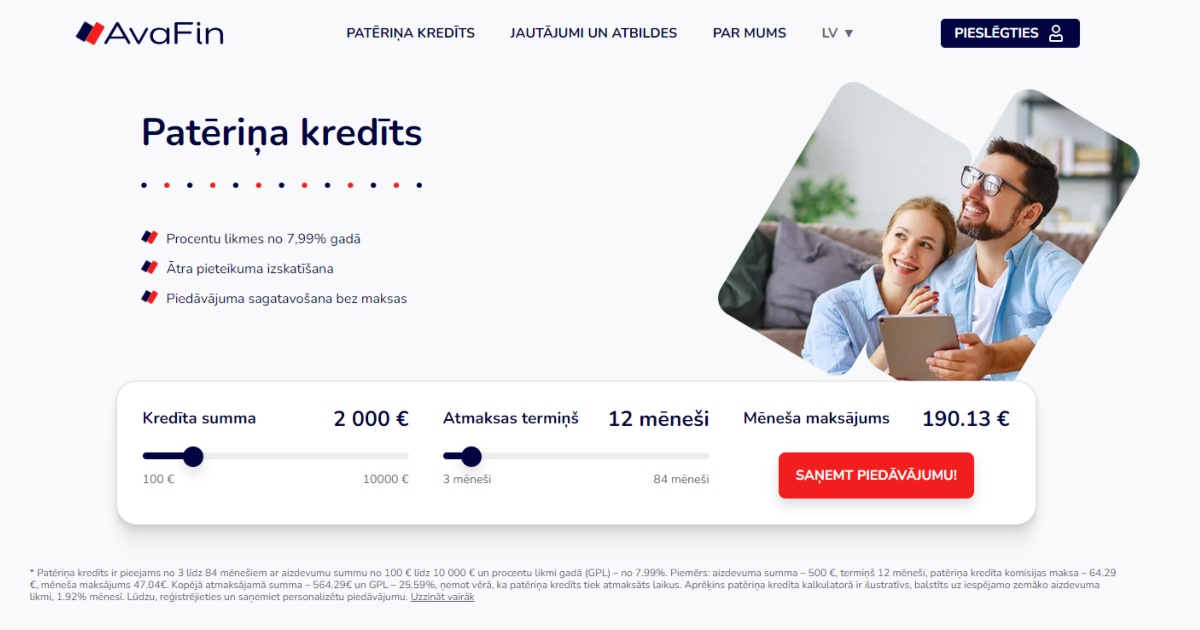
1. AvaFin aizdevējs

Patēriņa kredīts auto remontam avafin

AvaFin piedāvā vairāk kā desmit gadus ilgu kreditēšanas pieredzi. Apvienojot vairākus nebanku kreditēšanas zīmolus, AvaFin sniedz labākās prakses apvienojumu, nodrošinot plašu kredītu piedāvājumu. 

Ja meklē aizdevēju, kas izprot dažādas vajadzības un lepojas ar sasniegumiem globālā kontekstā, tad iedziļināties AvaFin kreditora detaļās būs tev izdevīgi.

Par AvaFin uzņēmumu

AvaFin ir daļa no starptautiskās Avafin Group, kas ir pazīstams nosaukums ar vairāk kā 10 gadiem aizdevumu tirgū. Viņi piedāvā dažādas aizdevuma iespējas, tostarp īstermiņa aizdevumi, privātie aizdevumi un kredītlīnijas. Jāatzīst, ka atsauksmes par auto kredītiem iekļauj arī Avafin, kas vēl vairāk stiprina viņa reputāciju.

Arī viņu aizdevumu klāsts ir diezgan plašs. Personīgais aizdevums ir no 100 € līdz 10 000 € uz aizdevuma laiku līdz 84 mēnešiem.

AvaFin piedāvājuma priekšrocības

Viņu galvenā priekšrocība ir ātrs un drošs pieteikšanās process internetā. Viņi piedāvā arī iespēju Ātrais pārskaitījums, lai saņemtu ātrā kredīta naudiņu vien 15 minūšu laikā.

Prasības arī ir vienkāršas. Tev ir jābūt Latvijas pilsonim vecumā no 20 līdz 70 gadiem. Tāpat tev jāpieder aktīvam bankas kontam un jābūt regulāriem, oficiāliem ienākumiem.

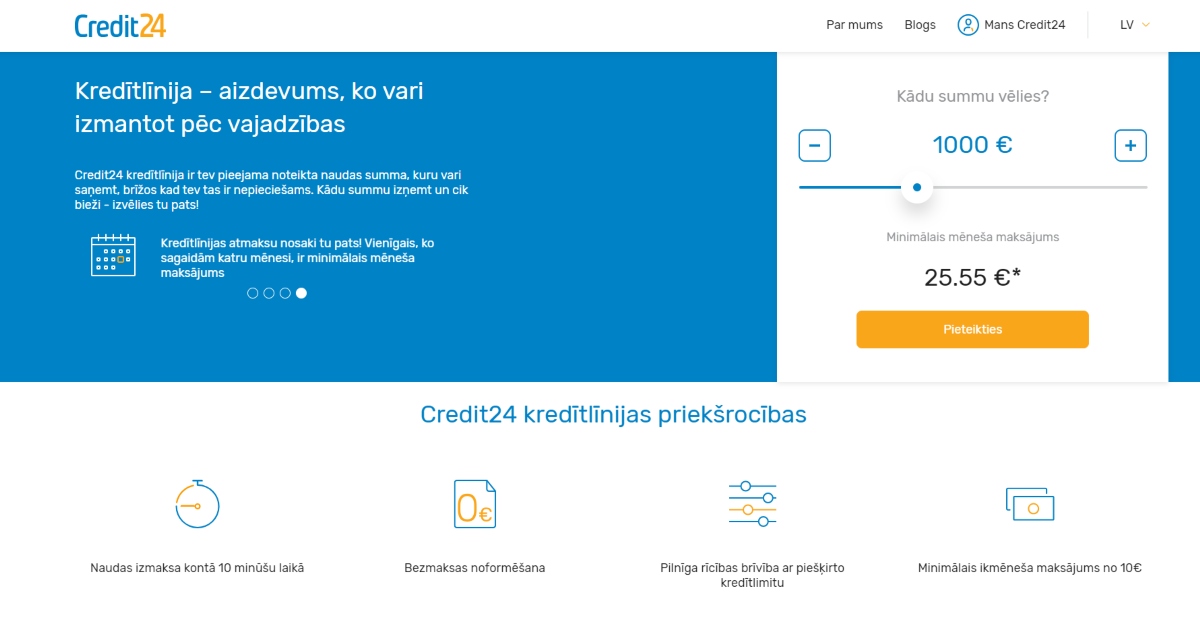
2. Credit24 kredītlīnija

credit24 aizdevums

Ja ātrums un elastība ir jūsu vajadzību saraksta augšgalā, tad Credit24 uzņēmumam vajadzētu piesaistīt jūsu uzmanību.

Viņi ir izveidojuši nišu, piedāvājot ātrus risinājumus bez apgrūtinošas maksas. Šis variants ir ideāli piemērots tiem, kuri vēlas ātras, vienkāršas aizdevuma iespējas. Un Credit24 tieši to arī piedā.

Par Credit24 uzņēmumu

Credit24 pieder IPF Digital Latvia Ltd, kas ir daļa no Lielbritānijā reģistrēta uzņēmuma. Tas kotēts Londonas fondu biržā. Viņu kredītlīnijas aizdevuma diapazons sasniedz 7000 €, kur tu izņem konkrēto summu un maksā tikai procentus par izmantoto summu.

Credit24 piedāvājuma priekšrocības

Tikai 10 minūtes pēc apstiprināšanas tavā kontā parādīsies nauda. Turklāt šeit nebūs nekādas komisijas maksas vai citu maksājumu, tikai procenti par aizdevumu.

Prasības ir līdzīgas, tev jābūt Latvijas iedzīvotājam vecumā no 18 līdz 70 gadiem, jābūt atvērtam bankas kontam Latvijā, derīgam mobilā tālruņa numuram, oficiāliem ienākumiem un pozitīvai kredītvēsturei.

3. Luminor banka

luminor banka

Luminor banka, kā jau banka un uzticamības simbols, ir lieliski piemērota tiem, kas sliecas uz tradicionālajām vērtībām. Kā viena no lielākajām bankām Baltijā, Luminor nes sev līdzi stabilitātes un uzticības reputāciju.

Ja tu atrodi mierinājumu, novērtējot gan uz klientu orientētus pakalpojumus, gan dažādus aizdevumu piedāvājumus, tad, iedziļinoties Luminor piedāvājumā, atradīsi ko sev piemērotu.

Par Luminor uzņēmumu

Īsumā par aizdevēju, zināms, ka šī ir viena no lielākajām bankām Baltijā. Luminor piedāvā dažādus finanšu pakalpojumus. Viņu aizdevuma diapazons, ko piedāvā tieši Luminor patēriņa kredīts, ir no 1000 eiro līdz 15 000 eiro ar termiņu no 12 līdz 60 mēnešiem.

Luminor piedāvājuma priekšrocības

Šis aizdevuma veids ir ērts esošajiem klientiem ar pieteikšanās procesu internetā. Nauda tiek iemaksāta kontā uzreiz pēc līguma parakstīšanas.

Viņu prasības ir sekojošas, tev ir jābūt vismaz 18 gadus vecam un ar regulāriem, pierādāmiem ienākumiem vismaz 510 eiro mēnesī pēc nodokļu nomaksas.

4. Swedbank 

Patēriņa kredīts auto remontam swedbank

Swedbank ir pavisam drošs sinonīms uzticamībai un daudzveidīgiem finanšu pakalpojumiem. Tās populārā klātbūtne gan tiešsaistē, gan klātienē nodrošina to, ka klientiem vienmēr ir pieejama saziņa ar banku.

Tātad, ja tu jau sadarbojies ar Swedbank banku vai uzticies jau zināmiem gigantiem finanšu pasaulē, tad, izprotot to, kāds ir pieejamais Swedbank patēriņa kredīts, varēsi atrast vajadzīgo risinājumu.

Par Swedbank uzņēmumu

Īsumā, zināms, ka Swedbank Latvija ir lielākā banka Latvijā. Un līdz ar to viņu aizdevumu diapazons patēriņa kredītos ir ļoti plašs. Sākot no tik maz kā 300 eiro līdz 20 000 eiro ar termiņu no 6 līdz 60 mēnešiem.

Swedbank piedāvājuma priekšrocības

Būdama lielākā banka privātpersonu pakalpojumu jomā Latvijā, Swedbank piedāvā ērtības ar plašu bankomātu tīklu. Turklāt viņiem ir arī elastīgas atmaksas iespējas. Prasības nosaka, ka jābūt vismaz 18 gadus vecam un ar regulāriem, oficiāliem ienākumiem vismaz 400 eiro mēnesī pēc nodokļu nomaksas.

Kredītvērtējuma ietekme jauna kredīta ņemšanā

Papildus redzamajiem aizdevuma summu, procentu likmju un atmaksas termiņu kritērijiem slēpjas bieži vien neskaidrā kredītvērtējuma pasaule. Tas ir katra lēmuma, par aizdevumu, pamatā, kas nosaka ne tikai to, vai saņemsi aizdevumu, bet arī to, cik daudz un ar kādu procentu likmi.

Būtībā kredītvērtējums ir uzticamības rādītājs, prognoze par to, cik liela ir iespējamība, ka tu atdosi aizņemto summu. Aizņēmējiem kredītnovērtējuma izpratne var būt spēcīgs instruments. Tas atklāj aizdevēju lēmumus, dod iespēju aizņēmējiem uzlabot savu kredītspēju un nodrošina labākos iespējamos aizdevuma nosacījumus.

Tāpēc šajā sadaļā mēs iedziļināsimies kredītvērtējuma galvenajos kritērijos. Noskaidrosim, ko aizdevēji meklē un kā vislabāk sevi parādīt potenciālo kreditoru acīs.

Šeit ir vienkāršots sadalījums.

  • Ienākumi, visiem aizdevējiem ir nepieciešams pierādījums par regulāriem ienākumiem, lai nodrošinātu, ka vari atmaksāt aizdevumu.
  • Vecums, lielākajai daļai aizdevēju ir noteikta minimālā vecuma prasība, parasti 18 vai 20 gadi kā minimums.
  • Esošais parāds, aizdevēji pārskatīs tavus pašreizējos parādus. Ja to ir daudz, viņi var būt piesardzīgi jauna kredīta izsniegšanā.
  • Kredītvēsture, tava pagātnes uzvedība ar kredītiem būtiski ietekmēs jauna aizdevuma apstiprinājumu un procentu likmi.
  • Rezidentūra , uzskaitītajiem aizdevējiem ir jābūt Latvijas iedzīvotājam.

Tālāk apskatīsim reālu piemēru.

Aizdevuma piemērs

Iedomāsimies sekojošu situāciju. Anna, 25 gadus jauna Latvijas iedzīvotāja, pelna 700 eiro mēnesī. Viņai ir pozitīva kredītvēsture, bez nenokārtotiem parādiem.

Ja viņa piesakās aizdevumam kādā no iepriekš minētajām iestādēm, viņas pastāvīgie ienākumi un tīrā kredītvēsture, visticamāk, padarīs viņu par atbilstošu kandidātu. Tomēr viņas piedāvātā procentu likme var atšķirties atkarībā no konkrētiem aizdevēja kritērijiem.

Ieskaties arī citos mūsu rakstos, piemēram, par to, kā salīdzināt aizdevumus.

Kristīnes Kalniņas ieteikums par patēriņa kredītu auto remontam

Kad runa ir par patēriņa kredītu izvēli auto remontam, būtiski ir ne tikai atrast izdevīgāko piedāvājumu, bet arī izvērtēt savas spējas segt saistības ilgtermiņā. Kā Netcredit.lv eksperte, es iesaku vienmēr sākt ar kredītu salīdzināšanu. Tas palīdz atrast tieši jūsu vajadzībām piemērotāko risinājumu. Izvērtējiet aizdevēja piedāvātos nosacījumus, procentu likmes, kredīta atmaksas termiņu un piešķiršanas ātrumu.

Netcredit.lv piedāvā pārskatāmu platformu, kurā varat ērti salīdzināt dažādu aizdevēju piedāvājumus, sākot no AvaFin un Credit24 līdz pat lielajām bankām, piemēram, Swedbank un Luminor. Izmantojiet mūsu platformas filtrus, lai atlasītu piedāvājumus, kas atbilst jūsu situācijai, piemēram, ienākumu līmenim vai nepieciešamajam kredīta apjomam.

Ja jums ir neskaidrības, atcerieties, ka Netcredit.lv ir ne tikai platforma, bet arī uzticams padomdevējs. Vienmēr esmu gatava palīdzēt ar padomu, vai tas būtu jautājums par kredītvēsturi, procentu likmēm vai optimālākā aizdevēja izvēli. Auto remonts ir negaidīts, bet risināms izaicinājums, un ar pareizi izvēlētu aizdevumu tas kļūs par soli ceļā uz drošiem un uzticamiem braucieniem.

Gudrs lēmums, drošs brauciens nākotnē

Auto remonts vienmēr rada papildu stresu, taču kredītam nav jābūt vēl vienam iemeslam satraukumam. Atceries, aizdevums ir instruments, kas var palīdzēt, ja to izmanto prātīgi. Salīdzini piedāvājumus, izvērtē procentu likmes un atmaksas termiņus, un tikai tad pieņem lēmumu. Pat neliels laiks, ko ieguldīsi izvēles procesā, var pasargāt no liekiem tēriņiem nākotnē. Drošākais ceļš ir atbildīga pieeja, jo tā nodrošinās ne tikai salabotu auto, bet arī mierīgu prātu, zinot, ka saistības spēsi pildīt bez lieka spiediena. Pārdomāta izvēle šodien nozīmē drošākus braucienus un stabilāku ikdienu rīt.

Lai izdodas!

Patēriņa kredīts no Sefinance

patēriņa kredīts

Pieņemt pārdomātus finanšu lēmumus nav viegli, īpaši tad, kad runa ir par aizņemšanos. Bieži vien cilvēki nonāk situācijās, kad vajadzīga nauda “šeit un tagad”, bet nav skaidrs, kādi riski ar to saistīti. Tāpēc ir svarīgi saprast ne tikai procentus un termiņus, bet arī to, kā aizdevums ietekmēs Tavu budžetu ilgtermiņā. Šis blogs ir radīts tieši tāpēc, lai piedāvātu vienkāršus, saprotamus skaidrojumus ikvienam, kurš vēlas aizņemties atbildīgi, nevis akli.

Neapšaubāmi, ka aizdevēju ir daudz. Un līdz ar lielu izvēli rodas arī apjukums, kā lai izvēlas īsto un uzticamāko. Patēriņa kredīts no Sefinance ir viena no iespējām. Šajā rakstā uzzināsiet, kādi ir nosacījumi, priekšrocības un salīdzinājums ar citiem aizdevējiem Latvijā.

Īsumā par Sefinance piedāvājumu un iespējām

Sefinance ir uzņēmums ar vairāk nekā 13 gadu pieredzi, kas palīdzēs atrast piemērotāko finanšu risinājumu dažādām situācijām. Ar vairāk nekā 260 000 klientiem Latvijā tas ir viens no zināmākajiem spēlētājiem tirgū.

Svarīgi, ka viņi nepiedāvā vienu risinājumu, bet pielāgo piedāvājumu klientam. Tas ir būtiski cilvēkiem, kuri vēlas aizņemties atbildīgi, nevis uz emociju pamata.

Galvenās Sefinance priekšrocības:

  1. Aizdevumu summas 500-25 000 €
    Piemērots gan ikdienas vajadzībām, gan lielākiem mērķiem, piemēram, remontam.
  1. Atmaksas termiņš līdz 120 mēnešiem
    Jo ilgāks termiņš, jo mazāks ikmēneša maksājums.
  1. Procentu likmes no 6,9 %
    Zemas likmes vienmēr nozīmē mazākas kopējās izmaksas.

4. Plašs papildu pakalpojumu klāsts

Tas ir īpaši noderīgi cilvēkiem, kuriem ir vairāki kredīti un gribas tos sakārtot vienā vietā.

  1. Risinājumi arī sarežģītākām situācijām
    Cilvēkiem ar ne tik labu kredītvēsturi piedāvājums netiek automātiski noraidīts.

6. Ātra atbilde, aptuveni 15 minūtēs
Īpaši svarīgi neatliekamās situācijās.

paterina kredits sefinance

Vienkāršs piemērs ikdienai

Piemēram, iedomājieties, ka jums ir nepieciešams patēriņa kredīts auto remontam. Auto saplīst tieši pirms tehniskās apskates. Ja remonts maksā 400-600 €, bet naudas nav, var rasties problēma nokļūt darbā vai aizvest bērnus uz skolu.

Tā vietā, lai izietu ilgstošus bankas procesus, ar Sefinance jūs varat ātri saņemt vajadzīgo summu, nodrošinot, ka jūsu transportlīdzeklis ātri vien atgriežas uz ceļa.

Sefinance pret citiem aizdevējiem

Lai būtu godīgi, tirgū ir vairāki labi aizdevēji, un katram ir savas priekšrocības, tāpēc ir nepieciešams salīdzināt aizdevumus.
Lūk, kā Sefinance izskatās uz to fona:

Sefinance stiprās puses:

✔ 13 gadu pieredze
Rada lielāku drošības sajūtu klientiem.

✔ Klientorientēta pieeja
Daudzi citi aizdevēji atsaka automātiski, Sefinance – cenšas atrast risinājumu.

✔ Plašs pakalpojumu klāsts
Vairums konkurentu specializējas tikai vienā jomā.

✔ Ātra izskatīšana
Piedāvājums 15 minūtēs, kas mūsdienās ir nozīmīgi.

Salīdzinājumam:

  • Credit24: elastīga kredītlīnija, bet bieži augstāki procenti.
  • Vizia: plašāks darba laiks, bet ekspress kredītiem ir papildu maksa.
  • AvaFin: starptautisks zīmols, bet ātrais pārskaitījums ir maksas pakalpojums.

Rezultāts vienkāršs – Sefinance ir laba izvēle cilvēkiem, kas meklē saprotamus nosacījumus, elastību un ātru procesu.

Lai gūtu objektīvu ieskatu par viņu pakalpojumiem, varat aplūkot Sefinance atsauksmes.

Gudri lēmumi šodien – mierīgāks rītdienas budžets

Patēriņa kredīts nav ne labs, ne slikts.
Viss atkarīgs no tā, kā Tu to izmanto.

Ja:

  • izvērtē savus ienākumus,
  • saproti procentu izmaksas,
  • izvēlies piemērotu termiņu,
  • salīdzini piedāvājumus,

tad kredīts var būt noderīgs palīgs proaktīvā finanšu plānā.

Bet, ja aizņemies, lai “aizlāpītu caurumu”, nevis atrisinātu cēloni, tad problēmas rodas ātri. Atbildīga aizņemšanās ir kā drošs ceļš mežā, ja zini, kur ej, vari justies droši.

Gudri finanšu lēmumi vienmēr atmaksājas – tie ir labākais ieguldījums stabilā un mierīgā nākotnē.

Praktiska pamācība, kā viegli apvienot visus kredītus vienā

Vai jums šķiet, ka kredītu maksājumi aizņem pārāk lielu daļu jūsu ienākumu? Ar vairākiem dažādiem aizdevumiem un ikmēneša maksājumiem dažādiem aizdevējiem viegli zaudēt kontroli pār savām finansēm. Neplānoti izdevumi un procentu maksājumi mēdz augt kā sniega bumba, un tas var radīt nopietnu finansiālo slogu. Šādās situācijās kredītu apvienošana var būt ne tikai risinājums, bet arī gudrs solis ceļā uz finansiālo stabilitāti.

Mūsu mērķis aizdevumiem.lv ir palīdzēt jums saprast, kā efektīvi pārvaldīt aizdevumus un pieņemt pārdomātus lēmumus. Šajā rakstā mēs izskaidrosim, kas ir kredītu apvienošana, kā tā darbojas un kāpēc tā var būt lieliska iespēja, lai samazinātu izmaksas un vienkāršotu kredītu atmaksas procesu.

Kas ir kredītu apvienošana?

Aizdevumu konsolidācija, kredītu konsolidācija, refinansēšana, pārkreditēšana… Ir tik daudz nosaukumu, bet pakalpojuma būtība ir gandrīz tāda pati – neizdevīgu kredītu apvienošana. Ja jums ir daudz kredītu, par kuriem jums kļūst vienkārši neērti maksāt, vai jūs saprotat, ka kopējie samaksātie procenti jau pārsniedz 100 %, jums vajadzētu padomāt par pārkreditēšanu.

Tas ļaus jums pārskatīt kopējo aizdevuma summu ar vienu aizdevēju, nevis ar 3, 4, 5 un tā tālāk. Ar vienu maksājumu mazāk tajā pašā dienā aizdevuma atmaksa vairs tik ļoti nekaitinās. Arī tad, ja vairāku kredītu problēma jūs nesatrauc, šis pakalpojums jums var būt noderīgs. Piemēram, jūsu hipotekāro kredītu vai auto kredītu vienmēr var pārskatīt ar jaunu, zemāku procentu likmi un tādējādi ar zemākām izmaksām nākotnē.

Piemērs, kā atmaksā vairākus aizdevumus

Vārdos, protams, viss šķiet vienkārši un skaisti, bet rodas jautājums – kā tas izskatās realitātē? Tāpēc par piemēru ņemsim vienu kredītņēmēju ar esošiem kredītiem un noskaidrosim, kā pārkreditēšana var viņam palīdzēt, cik daudz viņš maksās un kā viņš var pārkārtot savus kredītus uz labākiem nosacījumiem. Vispirms iepazīsimies ar esošo situāciju

Kāds Jānis salīdzinoši nesenā pagātnē ir ņēmis šādus aizdevumus un pašlaik ir ņēmis:

  • Aizdevums mājokļa energoefektivitātes uzlabošanai – EUR 10 000 apmērā, kas ņemts uz 6 gadiem ar 6,79 % likmi. Ikmēneša maksājums ir EUR 166, un viņam vēl ir jānomaksā 3 gadi.
  • TV uz nomaksu – izmaksas ir 1799 euro, ar 10 % likmi un ikmēneša maksājumu 188 euro 10 mēnešu laikā. Viņam ir atlikuši vēl seši mēneši līdz nomaksai.
  • Finanšu autolīzings – automašīna par 14 700 eiro ar gada procentu likmi 7,07%. Katrs mēnesis izmaksā 226 eiro, un tas vēl jāmaksā 4,5 gadus.
  • Ātrs ceļojumu kredīts – 1500 eiro uz 2 gadiem ar 51,9 % likmi. Viņš maksā 93,88 eiro mēnesī, un viņam ir atlicis nedaudz vairāk par 1,5 gadiem.

Mēs redzam, ka mūsu varonim Jānim ir daudz parādu. Kopumā, ja saskaitām visus ikmēneša maksājumus, iegūstam aptuveni 674 eiro, ko viņš atvēl savu kredītu atmaksai. Piekrītu, summa ir diezgan iespaidīga, un viņa algai vajadzētu būt vismaz 1500-2000 eiro, lai šādi parādi ietilptu 40% no viņa ienākumiem. Redzēsim, ko šādā gadījumā var darīt.

apvieno kreditus izdevigi

Kredītu apvienošana parādniekiem

Lai samazinātu ikmēneša kredītu maksājumus un atvieglotu savu finansiālo slogu, Jānis nolēma meklēt iespējas konsolidēt visus esošos aizdevumus vienā. Izmantojot viena no kredītu salīdzinātājiem – Netcredit.lv – piedāvājumus, Jānis atrada aizdevēju, kas bija gatavs piedāvāt viņam pārkreditēšanas iespēju, neskatoties uz to, ka viņa kredītvēsture nebija ideāla.

Aizdevējs piedāvāja kredītu konsolidāciju 22 730 eiro apmērā ar procentu likmi 6% gadā un atmaksas termiņu 10 gadiem, kas nozīmēja ikmēneša maksājumu 252 eiro. Tas segtu visus Jāņa esošos kredītus, kuru kopējā summa bija gandrīz 23 000 eiro. Procentu likmes samazinājums līdz 6% un mazākais ikmēneša maksājums sniedza Jānim iespēju ietaupīt uz procentu maksājumiem un uzlabot savu finansiālo stāvokli.

Lai gan jaunais atmaksas termiņš ir garāks – 10 gadi, salīdzinot ar iepriekšējo situāciju, kur vairāki kredīti būtu jāatmaksā dažos gados, Jānis guva ievērojamu atvieglojumu savā ikdienas budžetā. Viņš vairs nejūt tik lielu spiedienu katru mēnesi rast 674 eiro, kas bija viņa iepriekšējā maksājumu kopējā summa. Turklāt, laikā samaksājot ikmēneša maksājumus pie viena aizdevēja, Jānis var pakāpeniski uzlabot savu kredītvēsturi, kas nākotnē dos iespēju saņemt aizdevumus uz vēl izdevīgākiem nosacījumiem.

Jāņa piemērs pierāda, ka kredītu apvienošana varēt ne tikai samazināt ikmēneša maksājumus un procentu maksājumus, bet arī uzlabot finansiālo stabilitāti ilgtermiņā. Protams, svarīgi ir rūpīgi izvērtēt piedāvājumus un izvēlēties uzticamu aizdevēju, kas piedāvā visizdevīgākos nosacījumus.

Kā pieteikties ātro kredītu refinansēšanai?

Pārkreditēšana tiek piedāvāta ar dažādiem nosacījumiem, sākot no 4% gadā. Ja, līdzīgi kā mūsu piemēra Jānis, vēlaties apvienot kredītus izdevīgāk, rīkojieties šādi:

  1. Izvērtējiet savus parādus. Aprēķiniet kopējo summu, ko nepieciešams atmaksāt, un aizņemieties tikai tik, cik vajadzīgs veco kredītu segšanai. Tas ļaus saglabāt apvienošanas ieguvumus.
  2. Atrodiet piemērotu aizdevēju. Piedāvājumus var meklēt patstāvīgi vai izmantojot salīdzināšanas platformas, piemēram, Netcredit.lv. Nosūtiet pieteikumus vairākiem aizdevējiem vai izmantojiet finanšu starpnieka palīdzību.
  3. Piesakieties apvienošanai. Rūpīgi izlasiet līguma noteikumus un maksājumu grafiku, parakstiet līgumu elektroniski vai filiālē. Izmantojot Smart-ID, iespējams izvairīties no reģistrācijas maksas.
  4. Nomaksājiet vecos aizdevumus. Saņemot naudu, nekavējoties pārskaitiet to kreditoriem. Pārbaudiet, vai par pirmstermiņa atmaksu nav papildus maksas.
  5. Atmaksājiet vienu lielu kredītu. Sekojiet ikmēneša maksājumiem un, ja rodas grūtības, laikus sazinieties ar aizdevēju par kredīta brīvdienām vai grafika maiņu.

Lai pieteiktos kredītu apvienošanai, vispirms precīzi aprēķini savu neatmaksāto parādu summu. Pēc tam salīdzini vairāku aizdevēju piedāvājumus vai izmanto finanšu starpnieku, lai atrastu izdevīgākos nosacījumus.

atro kreditu apvienosana

Izdevīgākās kredītu apvienošanas noslēpums

Starp citu, mēs nevaram nepastāstīt, kā izvēlēties izdevīgu pārkreditāciju atkarībā no jūsu vēlmēm. Tagad aprēķināsim 4 aizdevumu konsolidācijas variantus Jānim ar procentu likmēm 7 % un 17 % un atmaksas termiņiem 4 gadi un 14 gadi, un redzēsim, kā tie atšķiras un ko tie ietekmē.

Lūk, 4 dažādi varianti Jāņa 22 730 eiro aizdevuma konsolidācijai:

  • Kredītu apvienošana uz 4 gadiem ar 7 % GPL un aptuveno maksājumu EUR 540 mēnesī.
  • Pārkreditācija uz 14 gadiem ar 7% gadā un ikmēneša maksājumu 220 eiro.
  • Aizdevumu konsolidācija ar termiņu 4 gadi un 17% gadā, maksājot 650 eiro mēnesī.
  • Kredītu refinansēšana uz 14 gadiem ar likmi 17% gadā un ikmēneša maksājumu 355 eiro.

Tātad, ja vēlaties ātrāk atmaksāt aizdevumus, nepārmaksājot par procentiem, iesakām izvēlēties krājaizdevu sabiedrību ar īsāku termiņu, bet, iespējams, ar lielāku ikmēneša maksājumu. Vai, gluži pretēji, ja vēlaties samazināt ikmēneša maksājumu un jums nav īpaši svarīgs aizdevuma termiņš, jums būs piemērots ilgāks termiņš un zema procentu likme.

Nobeigumā par kredītu konsolidāciju

Tātad, ja jums ir vairāki kredīti un līdz šim tikai domājāt par to konsolidāciju vai varbūt nemaz nezinājāt, tad netērējiet laiku velti. Galu galā pieteikumu nosūtīšana ir pilnīgi bez maksas un neuzliek jums pienākumu uzreiz pieteikties jaunam aizdevumam. Varat, protams, parakties mazliet dziļāk šajā tēmā palasot vairāk par kredītu apvienošanu. Tad būsiet labi sagatavojies izvēlēties labāko risinājumu.

Atcerieties, ka aizdevumu bez atteikuma kombinēšana Latvijā var būt dažāda atkarībā no jūsu vēlmēm un vajadzībām. Jums nav jāpaildzina kredīta atmaksa, bet, nemēģinot apvienot kredītus, jūs zaudējat iespēju ietaupīt naudu uz kredīta procentu maksājumiem.

Kā salīdzināt aizdevumus?

aizdevumu salīdzināšana

Nauda pati par sevi nav ne laba, ne slikta. Viss atkarīgs no tā, kā mēs ar to rīkojamies. Aizņemšanās var būt gudrs solis, ja tā tiek veikta ar skaidru galvu un sapratni par to, ko īsti parakstām. Tomēr mūsdienās kredītu piedāvājumu ir tik daudz, ka viegli apjukt starp procentiem, komisijām un skaistiem solījumiem.

Šis raksts palīdzēs saprast, kā salīdzināt aizdevumus tā, lai izvēle būtu pārdomāta, droša un piemērota tieši jūsu vajadzībām. Mēs soli pa solim izskaidrosim, kam pievērst uzmanību, un dalīsimies ar praktiskiem padomiem, kas palīdzēs izvairīties no pārmaksas un nevajadzīga stresa. Jo gudrs finanšu lēmums sākas nevis ar cipariem, bet ar izpratni par tiem.

Neļauj emocijām vadīt aizdevumu lēmumus

Salīdzinot aizdevumus, ir svarīgi lēmumus pieņemt, pamatojoties uz skaitļiem, nevis sajūtām. Izvēloties kredītu emocionāli, var neņemt vērā svarīgāko informāciju, piemēram, procentu likmes, atmaksas termiņus un slēptās maksas.

Skaidra, analītiska pieeja nodrošina, ka izvēlaties aizdevumu, kas vislabāk atbilst jūsu finansiālajai situācijai un ilgtermiņa mērķiem. Atcerieties, ka naudas aizņemšanās ir nopietna apņemšanās, un informētu lēmumu pieņemšana palīdzēs jums atbildīgi pārvaldīt parādus un izvairīties no nevajadzīga stresa.

Tāpēc turpinājumā detalizēti aprakstīti galvenie kredītu līgumu noteikumi, kā arī ieteikumi, kā tos izvērtēt.

Aizdevuma galvenie noteikumi

Lai izvēlētos piemērotāko aizdevumu, vispirms jāsaprot, no kā patiesībā sastāv aizņēmuma nosacījumi. Tie nav tikai skaitļi un procenti, aiz katra no tiem slēpjas konkrētas izmaksas un pienākumi. Izpratne par šiem aspektiem palīdzēs pieņemt pārdomātu un drošu lēmumu.

Tālāk aplūkosim svarīgākos noteikumus, kurus noteikti vajadzētu zināt ikvienam, pirms tiek parakstīts kredīta līgums:

Procentu likme. Tā ir cena par aizņemšanos, kasir procentos izteikta samaksa, ko maksājat par aizdevuma izmantošanu. Zemāka likme parasti nozīmē mazākas izmaksas, taču svarīgi saprast arī, vai likme ir fiksēta (nemainās) vai mainīga (var pieaugt vai samazināties atkarībā no tirgus situācijas).

Aizdevuma termiņš. Tas ir laika posms, kurā aizdevums jāatmaksā. Īsāks termiņš nozīmē lielākus ikmēneša maksājumus, bet mazākas kopējās izmaksas. Garāks termiņš, pretēji, mazākus maksājumus ik mēnesi, bet lielākas kopējās procentu izmaksas.

Ikmēneša maksājumi. Pirms piekrītat kredītam, pārliecinieties, ka maksājumi iekļaujas jūsu budžetā. Šim nolūkam var izmantot aizdevumu kalkulatoru, kas palīdzēs saprast, cik daudz mēnesī būs jāmaksā un vai tas ir jums reāli.

Komisijas un papildu maksas. Papildus procentiem bieži tiek piemērotas dažādas maksas, piemēram, aizdevuma izsniegšanas komisija, kavējuma soda nauda vai maksa par pirmstermiņa atmaksu. Šīs izmaksas var būtiski ietekmēt kopējo summu, tāpēc vienmēr pārliecinieties, ka zināt visas izmaksas jau pirms līguma parakstīšanas.

Aizdevuma summa. Izvēlieties summu, kas atbilst jūsu vajadzībām, nevis vēlmēm. Lielāks aizdevums nozīmē arī lielākas izmaksas ilgtermiņā. Ja iespējams, aizņemieties tikai tik, cik patiešām nepieciešams.

Aizdevuma veids. Katram kredīta veidam ir savi noteikumi un mērķi. Patēriņa kredīts noder ikdienas vajadzībām, hipotekārais kredīts mājokļa iegādei, bet tiešsaistes vai ātrais kredīts neparedzētiem gadījumiem. Izvēlieties to, kas vislabāk atbilst jūsu situācijai un maksātspējai.

Šīs ir pamatlietas ikvienam aizdevumam, lai tas būtu ātrais kredīts, patēriņa kredīts vai hipotekārais kredīts. Tām ir jābūt aprakstītām aizdevuma līgumā. Tāpēc silti iesakām kārtīgi izlasīt aizdevuma līgumu, un pārliecināties, kādi ir kredīta noteikumi.

Kā novērtēt un aprēķināt aizdevumu

atra aizdevuma procenti

Paturot galvā galvenos aizdevumu aspektus, nākamais solis ir iemācīties, kā pareizi aprēķināt un novērtēt šos mainīgos lielumus. Ne visiem matemātika skolā bija mīļākais priekšmets. Taču, kad runa ir par aizdevumiem, mazliet matemātikas jums var aiztaupīt liekas graizes nākotnē.

Ko vajag salīdzināt kredītu novērtēšanai:

  • Gada procentu likme (GPL): Tas apvieno procentu likmi ar visām maksām, lai visaptveroši izvērtētu aizdevuma izmaksas. Zemāka GPL parasti ir labāka.
  • Kopējā atmaksas summa: Šī ir kopējā summa, ko būsiet atmaksājis līdz aizdevuma termiņa beigām. Tas palīdz jums saprast faktiskās aizņēmuma izmaksas.
  • Salīdziniet likmi: Šī likme ietver ne tikai procentu likmi, bet arī lielāko daļu komisijas maksu, tādējādi sniedzot visaptverošāku priekšstatu par aizdevuma izmaksām. Vislabāk ātro kredītu likmes salīdzināt Netcredit.lv, jo tur visi nebanku aizdevēji apkopoti vienuviet.

Jums lieliski noderēs Aizdevumu kalkulatori. Daudzi tiešsaistes rīki var palīdzēt jums aprēķināt ikmēneša maksājumus un kopējo atmaksājamo summu. Tie pamatā ņem vērā procentus, komisijas maksas un kredīta atmaksas periodu.

Praktiski padomi aizdevumu salīdzināšanai

Kad Jūs esat iepazinies ar aizdevumu pamatprincipiem un varbūt pat ķēries klāt aprēķiniem. Tas ir labs pamats, taču realitātē bieži vien ar to nepietiek.

Šīs sadaļas mērķis ir atvieglot jūsu dzīvi. Mēs sniegsim praktiskus padomus aizdevumu salīdzināšanai, lai palīdzētu atrast aizdevumu, kas vislabāk atbilst jūsu finanšu profilam un vajadzībām.

Kāpēc ir svarīgi salīdzināt vairākus aizdevēju piedāvājumus?

Ne visiem aizdevumiem ar līdzīgiem nosaukumiem ir vienādi nosacījumi. Dažādi aizdevēji piedāvā atšķirīgas procentu likmes, komisijas maksas, atmaksas termiņus un noteikumus. Izvēloties vienu no pirmajiem piedāvājumiem, jūs riskējat palaist garām izdevīgākus risinājumus.

Salīdziniet vismaz trīs līdz piecus piedāvājumus. gan no bankām, gan nebanku aizdevējiem. Tas ļaus jums saprast tirgus līmeni un izvēlēties izdevīgāko risinājumu savām vajadzībām un iespējām. Kādā atsevišķā rakstā pastāstīsim jau detalizēti ar konkrētiem piemēriem, kā to vislabāk izdarīt.

Kā pārliecināties par aizdevēja uzticamību?

Nevienas procentu likmes nav vērtas stresa, ko var radīt nesakārtota vai necaurspīdīga sadarbība ar aizdevēju. Lai izvērtētu uzticamību:

  • Lasiet atsauksmes neatkarīgos finanšu portālos kā Netcredit.lv vai publiskos forumos.
  • Skatiet klientu vērtējumus Google, Trustpilot vai sociālajos tīklos.
  • Pārbaudiet, vai aizdevējs ir licencēts un reģistrēts Latvijas Bankas publiskajā sarakstā.

Aizdevēji ar daudz negatīvām atsauksmēm bieži vien slēpj nepārskatāmus noteikumus vai rīkojas agresīvi, ja rodas maksājumu kavējumi.

Jaunākās tendences kredītu salīdzināšanai

Aizdevumu joma pastāvīgi mainās. Regulāri parādās jaunas tendences. Izpratne par to, kas ir aktuāls, var sniegt jums priekšrocības, izvēloties labāko aizdevumu.

  • P2P jeb vienādranga aizdevumi: Šajās platformās, kas kļūst aizvien populārākas, tiek nodrošināta tieša saikne starp aizdevējiem un aizņēmējiem. Tas nozīmē, ka netiek iesaistīti finanšu starpnieki.
  • Kriptovalūtu aizdevumi: Reizēm kriptovalūta tiek izmantota kā aizdevumu nodrošinājums.
  • Tiešsaistes bankas: Ātrie aizdevumi internetā kļūst arvien populārāki. Aizvien vairāk cilvēku vēršas pie tiešsaistes bankām, lai saņemtu ātrākus un bieži vien lētākus aizdevumus.

Gudrība sākas ar saprašanu

Salīdzināt aizdevumus nav tikai par to, kurš ir “lētāks”. Tas ir veids, kā parādīt cieņu pret savu naudu un savu nākotni. Jo vairāk jūs saprotat par procentiem, termiņiem un līguma noteikumiem, jo mazāka iespēja nonākt situācijā, kad parāds kļūst par problēmu.

Atcerieties, neviens aizdevums pats par sevi nav slikts vai labs, bet gan tas, kā jūs to izmantojat. Pievērsiet uzmanību detaļām, nelieciet parakstu steigā un salīdziniet vismaz dažus piedāvājumus. Šis mazais ieguldījums laikā atmaksājas ar mierīgu sirdi un sakārtotu finansēm.

Aizdevumiem.lv mērķis ir palīdzēt jums pieņemt pārdomātus, drošus un gudrus finanšu lēmumus – jo, kad saproti, tu vairs nebaidies no cipariem, tu tos izmanto savā labā.

Kāpēc Sefinance ir labākais risinājums ārkārtas situācijās?

sefinance aizdevums

Dzīve mēdz mest negaidītus izaicinājumus, kas prasa tūlītēju rīcību – neplānots auto remonts, steidzami medicīnas izdevumi vai citi ārkārtas gadījumi. Šādās situācijās svarīgākais ir spēja ātri un gudri pieņemt finansiālus lēmumus, lai efektīvi atrisinātu radušās problēmas, neradot lieku stresu. Bet kā izvēlēties aizdevēju, kas piedāvās drošu un izdevīgu risinājumu tieši jūsu vajadzībām?

Aizdevumiem.lv mērķis ir palīdzēt cilvēkiem pieņemt atbildīgus lēmumus par naudas aizņemšanos. Šajā rakstā mēs aplūkosim, kāpēc tieši Sefinance izceļas kā uzticams un izdevīgs partneris ārkārtas situācijās. Par to liecina daudzas Sefinance atsauksmes. Ar savu ātro pakalpojumu sniegšanu un pielāgotajiem risinājumiem, Sefinance piedāvā nepieciešamo finansiālo atbalstu brīžos, kad tas visvairāk nepieciešams.

Sefinance galvenās priekšrocības

Sefinance jau vairāk kā 13 gadu laikā ir palīdzējis vairāk nekā 260 000 klientiem Latvijā. Tas izceļas ar ātru pieteikumu apstrādi, caurskatāmu darbību un ir pieejams personām ar dažādām kredītvēsturēm. Tie piedāvā aizdevumus no 500 līdz 25 000 eiro ar termiņu līdz pat 10 gadiem.

Patēriņa kredītam var pieteikties vienkāršos 4 soļos:

  1. Aizpildiet pieteikumu tiešsaistē
  2. Sagaidiet tiklīdz to ātri izvērtēs (vien 15 minūtēs)
  3. Elektroniski parakstiet līgumu
  4. Uzreiz saņemiet naudu bankas kontā

Sefinance izvērtē katru pieteikumu individuāli, nodrošinot labākos nosacījumus tieši jums, ņemot vērā jūsu konkrēto situāciju. Pat klienti ar esošām parādsaistībām vai sliktu kredītvēsturi šeit var atrast piemērotus risinājumus.

sefinance atrs kredits

Sefinance salīdzinājumā ar citiem aizdevējiem

Ar savu spēcīgo klātbūtni Latvijas tirgū šīs kredītdēvējs ir parādījis sevi kā uzticamu finanšu brokeri. Bet, ja sāk salīdzināt to ar citiem populāriem aizdevējiem, vai tas nezaudē savas līdera pozīcijas?

Lai atbildētu uz šo jautājumu, aplūkosim arī citus kredītdēvējus un to aizdevuma nosacījumus, pieteikšanās procesu, procentu likmes un klientu apkalpošanu:

  1. Credit24 – ātrums, bet augstākas izmaksas
    Lai gan Credit24 piedāvā elastīgu kredītlīniju līdz 7000 eiro, to gada procentu likme (GPL) sākas no 19,86%. Tā ir ievērojami augstāka nekā Sefinance GPL, kas ir vien 6,9%. Arī viņu pieteikumu izskatīšanas process ir diezgan ātrs, taču Sefinance individuālais novērtējums varētu piedāvāt labākus nosacījumus tieši jūsu vajadzībām.

  2. Vizia – plašs piedāvājums, bet dārgāks kredīts
    Vizia piedāvā patēriņa kredītus un kredītlīnijas ar visaugstāko GPL, kas ir 44,12%. Arī viņi sola ātru aizņēmuma apstrādi, taču Sefinance plašākais pakalpojumu klāsts un ilggadējā pieredze ir vilinošāka. Tas īpaši attiecas uz cilvēkiem ar sabojātu kredītvēsturi.

  3. AvaFin – personalizēti risinājumi, taču augstāks sākuma GPL
    AvaFin personalizētie piedāvājumi ir sākot ar 7,99% lielu gada procentu likmi. Arī viņi piedāvā plašu aizdevumu klāstu, taču Sefinance uzvar zemākās sākuma gada procentu likmes apjomā, kas ir vien 6,9%. Turklāt, pieredze darbā ar daudzveidīgiem klientiem var šķist pievilcīgāka gadījumā, kad ir nepieciešams ātrs kredīts.

Pateicoties šim salīdzinājumam rodas diezgan skaidrs priekšstats par to, kāda ir Sefinance pozīcija salīdzinājumā ar citiem aizdevējiem. Pirms ņemt aizdevumu aicinām jūs rūpīgi iepazīties ar katra kredītdēvēja sniegto informāciju un pievērst uzmanību arī sīki drukātajam tekstam. 

sefinance salidzinajums

Uzskatāms piemērs, kāpēc izvēlēties Sefinance

Iedomājieties situāciju, kurā Jānim steidzami nepieciešami 500 eiro automašīnas remontam, lai viņš varētu turpināt izmantot auto ikdienas vajadzībām. Viņš rūpīgi salīdzina aizdevuma iespējas un pievērš uzmanību dažādiem faktoriem: procentu likmēm, apstiprināšanas ātrumam un saņemšanas procesam. Pēc salīdzināšanas Jānis izvēlas Sefinance, jo šis aizdevējs piedāvā zemākas procentu likmes un ērtu, ātru kredīta noformēšanas procesu.

Jānis pieteikumam izmanto Sefinance tiešsaistes platformu, kur pieteikumu aizpilda pāris minūšu laikā. Mazāk nekā 15 minūtēs viņš saņem individuāli izveidotu aizdevuma piedāvājumu auto remontam ar skaidri saprotamiem nosacījumiem un izdevīgu gada procentu likmi. Izmantojot elektronisko parakstu, Jānis noslēdz līgumu un tajā pašā dienā saņem nepieciešamo summu savā bankas kontā. Tas ļauj viņam savlaicīgi veikt automašīnas remontu un turpināt savu ikdienas dzīvi bez liekiem sarežģījumiem.

Šis piemērs parāda, kā Sefinance apvieno ātrumu, vienkāršību un elastību, piedāvājot risinājumus, kas pielāgoti katra klienta situācijai. Šādi rīkojoties, uzņēmums palīdz ne tikai atrisināt neatliekamus finanšu jautājumus, bet arī veicina klienta uzticēšanos un drošības sajūtu nākotnē.

Kur pareizi izvēlēties patēriņa kredītu?

Sefinance ar savu ātrumu, elastību un orientētību uz klientiem ir labākā izvēle tiem, kam ir nepieciešams ātrs un neliels patēriņa kredīts. Pieredze dažādu finansiālu situāciju risināšanā un konkurētspējīgi nosacījumi padara šo kredītdēvēju par uzticamu partneri grūtos brīžos. 

Izpētiet Sefinance atsauksmes, lai labāk saprastu kāpēc tieši viņiem ir atbilstošākais risinājums jebkuram kredīta veidam. Mūsdienu nedrošajā pasaulē izvēlēties uzticamu finanšu brokeri ir ļoti svarīgi jūsu finansēm nākotnē.

Faktori, kas ietekmē aizdevuma nosacījumus pret meža ķīlu

nekustamais ipasums

Meža kā ķīlas izmantošana ir interesants un ļoti vērtīgs veids, kā iegūt labvēlīgus aizdevuma nosacījumus. Tomēr, kā tas bieži dzīvē notiek, nosacījumi var būtiski atšķirties atkarībā no dažādiem faktoriem.

Šajā rakstā apskatīsim, kas tieši ietekmē šos nosacījumus, un sniegsim dažus praktiskus padomus, kā paaugstināt sava meža vērtību, lai iegūtu izdevīgāku finansējumu. Īpaši noderīgi tas būs tiem, kas lasa blogu Aizdevumiem.lv un meklē gudrus risinājumus sava nekustamā īpašuma, piemēram, meža, pārvaldīšanā.

Zinot, kā un kāpēc tiek vērtēts mežs kā ķīla, var ievērojami samazināt riskus un izmantot aizdevumu tā, lai iegūtu maksimālu labumu.

Meža vērtība – galvenais faktors

Viens no svarīgākajiem aspektiem, kas ietekmē aizdevuma nosacījumus, kad izmantojat mežu kā ķīlu, ir paša meža vērtība. Aizdevēji rūpīgi novērtē mežu, lai noteiktu, cik daudz naudas var aizdot un kādā procentu likmē to izdarīt.

Meža vērtēšanā tiek ņemti vērā dažādi faktori:

  • Koku vecums un suga: Dažādi koki aug dažādā ātrumā un piedāvā atšķirīgus ienākumus. Piemēram, priedes un egles bieži vien ir vērtīgākas, jo to koksne ir pieprasīta. Ja mežs ir jauns un koku ciršanas vecums vēl nav sasniegts, aizdevējs var vērtēt to zemāk.
  • Meža platība: Jo lielāks mežs, jo augstāka vērtība, bet tas nav vienīgais. Arī meža kvalitātei ir nozīme – labi kopts mežs ar pieejamiem ceļiem un vienmērīgu audzi būs vērtīgāks.

Piemēram, ja plānojat izmantot mežu kā ķīlu, ir vērts ieguldīt profesionālā meža novērtēšanā. Tas dos jums labāku priekšstatu par tā vērtību un palīdzēs saplānot, kādas investīcijas varētu veikt meža kopšanā vai uzlabošanā.

meza kila

Atrašanās vieta un pieejamība

Meža atrašanās vieta ir vēl viens ļoti būtisks faktors, kas var ievērojami ietekmēt tā vērtību un, līdz ar to, arī aizdevuma nosacījumus. Mežs, kas atrodas tuvāk pilsētām vai labi pieejamām ceļu artērijām, bieži vien būs daudz vērtīgāks nekā mežs kaut kur attālākos, grūti sasniedzamos reģionos. Loģiski, jo viegli pieejams mežs var nodrošināt vienkāršāku resursu iegūšanu un piegādi, kas aizdevējam šķiet pievilcīgāk.

Tāpat aizdevēji bieži vērtē arī, kāda infrastruktūra ir tuvumā, un vai mežs neatrodas kādā valsts aizsargājamā teritorijā. Tas var būt nozīmīgs ierobežojošs faktors, jo šādās zonās koku ciršana var būt stipri ierobežota, kas samazina meža komerciālo vērtību nākotnē.

Lai uzlabotu izredzes saņemt izdevīgākus aizdevuma nosacījumus, ir vērts padomāt arī par piekļuves uzlabošanu savam mežam – piemēram, ieguldīt līdzekļus ceļu uzturēšanā vai izveidē, kas ļauj vieglāk piekļūt teritorijai.

Koku vecums un tirgus cenas

Mežs ir dzīva vide, un tā vērtība var mainīties ar laiku. Viens no galvenajiem faktoriem, kas nosaka aizdevuma nosacījumus, ir koku vecums. Ja mežā pārsvarā ir jauni koki, aizdevuma nosacījumi var būt stingrāki, jo koku ciršanas laiks un potenciālie ienākumi vēl ir tālā nākotnē. Savukārt, ja mežs ir nobriedis un kokus var cirst drīz, tas var nozīmēt lielāku aizdevuma summu un izdevīgākus procentus.

Svarīgi ir arī sekot līdzi tirgus cenām. Koksnes cenas var svārstīties, un to ietekmē gan globālā, gan reģionālā ekonomika. Ja tirgū cenas ir augstas, arī jūsu meža vērtība pieaug, kas var būt izdevīgi aizdevuma nosacījumiem.

Ja jūsu mežā koki drīz sasniegs komerciāli izdevīgo ciršanas vecumu, ir vērts apsvērt aizdevuma pieprasījumu nedaudz vēlāk, kad šis brīdis būs klāt. Tāpat ieteicams sekot līdzi koksnes tirgus cenām, lai izvēlētos labāko laiku aizdevuma pieteikšanai.

Meža pārvaldība un ilgtspējība

Aizdevēji novērtē labi apsaimniekotus mežus, it īpaši, ja tiek ievērotas ilgtspējības prasības. Mežs, kuram ir izveidots apsaimniekošanas plāns un kas tiek pienācīgi kopts, var būt liels pluss, kad runa ir par aizdevuma nosacījumiem. Ilgtspējīga pieeja ne tikai uzlabo meža veselību, bet arī palielina tā vērtību ilgtermiņā.

Pirms aizdevuma pieprasīšanas pārliecinieties, ka jūsu mežam ir labi izstrādāts apsaimniekošanas plāns. Tas parādīs aizdevējam, ka mežs tiek pārvaldīts atbildīgi un ilgtspējīgi, kas var palīdzēt iegūt izdevīgākus aizdevuma nosacījumus.

Kā optimizēt meža vērtību pirms aizdevuma pieprasīšanas?

Ja plānojat izmantot savu mežu kā ķīlu un vēlaties saņemt izdevīgākus aizdevuma nosacījumus, ir dažas praktiskas lietas, ko varat darīt, lai palielinātu meža vērtību:

  • Regulāri kopiet mežu: Slimie vai mirušie koki var pazemināt meža vērtību, tāpēc ir svarīgi tos laikus novākt. Uzlabojiet arī meža struktūru un sekmējiet jaunu koku augšanu – tas parādīs, ka mežs ir labi apsaimniekots un produktīvs.
  • Piekļuve mežam: Ja ceļi uz mežu ir slikti vai to vispār nav, tas var samazināt meža vērtību. Apsveriet ieguldījumus ceļu uzturēšanā vai jaunu piebraucamo ceļu izveidē, lai nodrošinātu vieglu piekļuvi un resursu izmantošanas iespējas.
  • Izstrādājiet apsaimniekošanas plānu: Profesionāli sagatavots meža apsaimniekošanas plāns var būt nozīmīgs pluss, kad aizdevējs vērtē jūsu nekustamo īpašumu. Tas parāda, ka jūs pārvaldāt mežu ilgtspējīgi un efektīvi, kas uzlabo aizdevuma nosacījumus.
  • Sekojiet tirgus apstākļiem: Ja tirgū koksnes cenas ir augstas, tas ir īstais laiks pieprasīt aizdevumu. Tirgus apstākļi var tieši ietekmēt meža vērtību, tāpēc ir vērts gaidīt brīdi, kad cenas ir jums izdevīgas.
pardot mezu

Pārdot mežu vai izmantot kā ķīlu?

Dažkārt īpašnieks apsver arī iespēju pārdot mežu, nevis to izmantot kā ķīlu. Šim lēmumam jābūt balstītam uz konkrētiem mērķiem:

  • Ja nepieciešams vienreizējs kapitāls, pārdošana var būt izdevīga.
  • Ja vēlaties saglabāt īpašumu, bet vajag papildu finansējumu, ķīlas aizdevums ir elastīgāks risinājums.

Svarīgākais ir izprast meža reālo vērtību un salīdzināt vairākas iespējas. Platformas kā Aizdevumiem.lv piedāvā rīkus un konsultācijas, kas palīdz izvērtēt labāko stratēģiju jūsu situācijai.

Kādi faktori ietekmē aizdevuma nosacījumus pret meža ķīlu?

Izvēloties izmantot mežu kā nekustamo īpašumu ķīlu aizdevumam, jāņem vērā vairāki faktori, kas var ietekmēt aizdevuma nosacījumus. Meža vērtību nosaka tā atrašanās vieta, koku sugas un vecums, kā arī tirgus apstākļi un tas, kā mežs tiek apsaimniekots.

Lai iegūtu izdevīgākus nosacījumus, svarīgi ir regulāri rūpēties par mežu, apsaimniekot to gudri un sekot līdzi tirgus tendencēm. Rūpīgi novērtējot savu mežu un veicot nepieciešamos uzlabojumus, jūs varat būt soli tuvāk izdevīgākam aizdevumam, kas palīdzēs jums sasniegt jūsu finansiālos mērķus.